2026년 1월 1일부터 비과세종합저축 가입대상 중 "만 65세 이상 거주자" 조건이 "기초연금 수급자"로 바뀌었습니다. 장애인, 기초생활수급자, 독립유공자, 국가유공상이자 등 나머지 대상은 그대로 가입할 수 있습니다. 가입 한도는 전 금융권 통합 5,000만원, 가입기한은 2028년 12월 31일까지로 늘어났습니다. 이 저축에 넣은 돈은 이자·배당소득에 세금이 붙지 않는 것이 가장 큰 혜택입니다.
무엇이 바뀌었나
조세특례제한법 개정(시행 2026.1.1)에 따라 65세 이상 조건이 좁아졌습니다. 전에는 만 65세 이상이면 누구나 가입할 수 있었지만, 지금은 그중에서도 기초연금법상 기초연금 수급자만 새로 가입할 수 있습니다.
기초연금을 받지 않는 만 65세 거주자는 2026년부터 "65세 이상" 조건으로는 신규가입이 불가능합니다.
가입 대상
아래 조건 중 하나에 해당하면 가입 대상입니다.
- 기초연금법 제2조제3호에 따른 기초연금 수급자
- 장애인복지법상 등록 장애인
- 기초생활수급자
- 독립유공자와 그 유가족
- 국가유공상이자
- 고엽제후유의증환자
- 5·18민주화운동부상자
공통 조건도 있습니다. 가입 직전 3개 과세기간 중 1회 이상 금융소득종합과세 대상자였다면 가입할 수 없습니다.
가입 한도와 기한
| 구분 | 내용 |
|---|---|
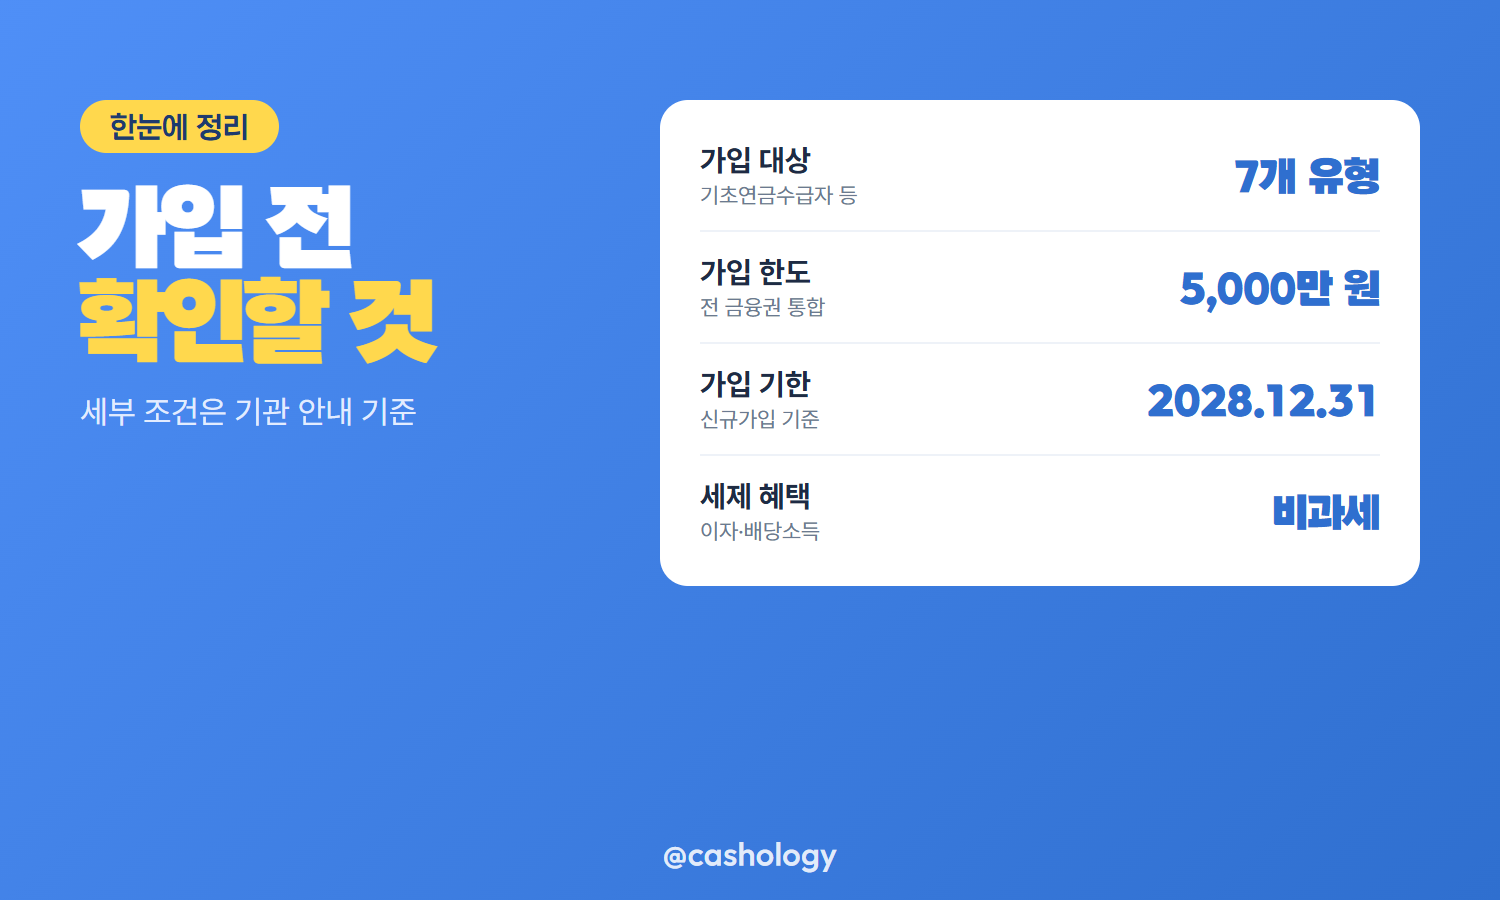
| 가입 한도 | 전 금융권 통합 5,000만원 |
| 가입 기한 | 2028년 12월 31일까지 |
| 세제 혜택 | 이자·배당소득세 비과세 |
| 관련 법규 | 조세특례제한법 제88조의2 |
한도 5,000만원은 한 금융회사가 아니라 전 금융권을 합친 금액입니다. 은행·저축은행·신협·새마을금고에 나눠 가입해도 합산해서 5,000만원을 넘길 수 없습니다. 세금우대저축을 이미 가입한 경우에는 그만큼 한도에서 빠집니다.
기존 가입자는 어떻게 되나
2025년 12월 31일 이전에 "만 65세 이상" 조건으로 가입한 비과세종합저축은 조건 변경과 상관없이 청구 또는 만기 도래 시까지 그대로 유지됩니다. 다만 가입 뒤라도 금융소득종합과세 대상자가 되면 혜택에서 제외될 수 있습니다. 적립형 상품은 만기가 되면 세제 혜택이 끝나므로, 재예치 전에 자신이 기초연금 수급자인지부터 확인해야 합니다.
신청 방법
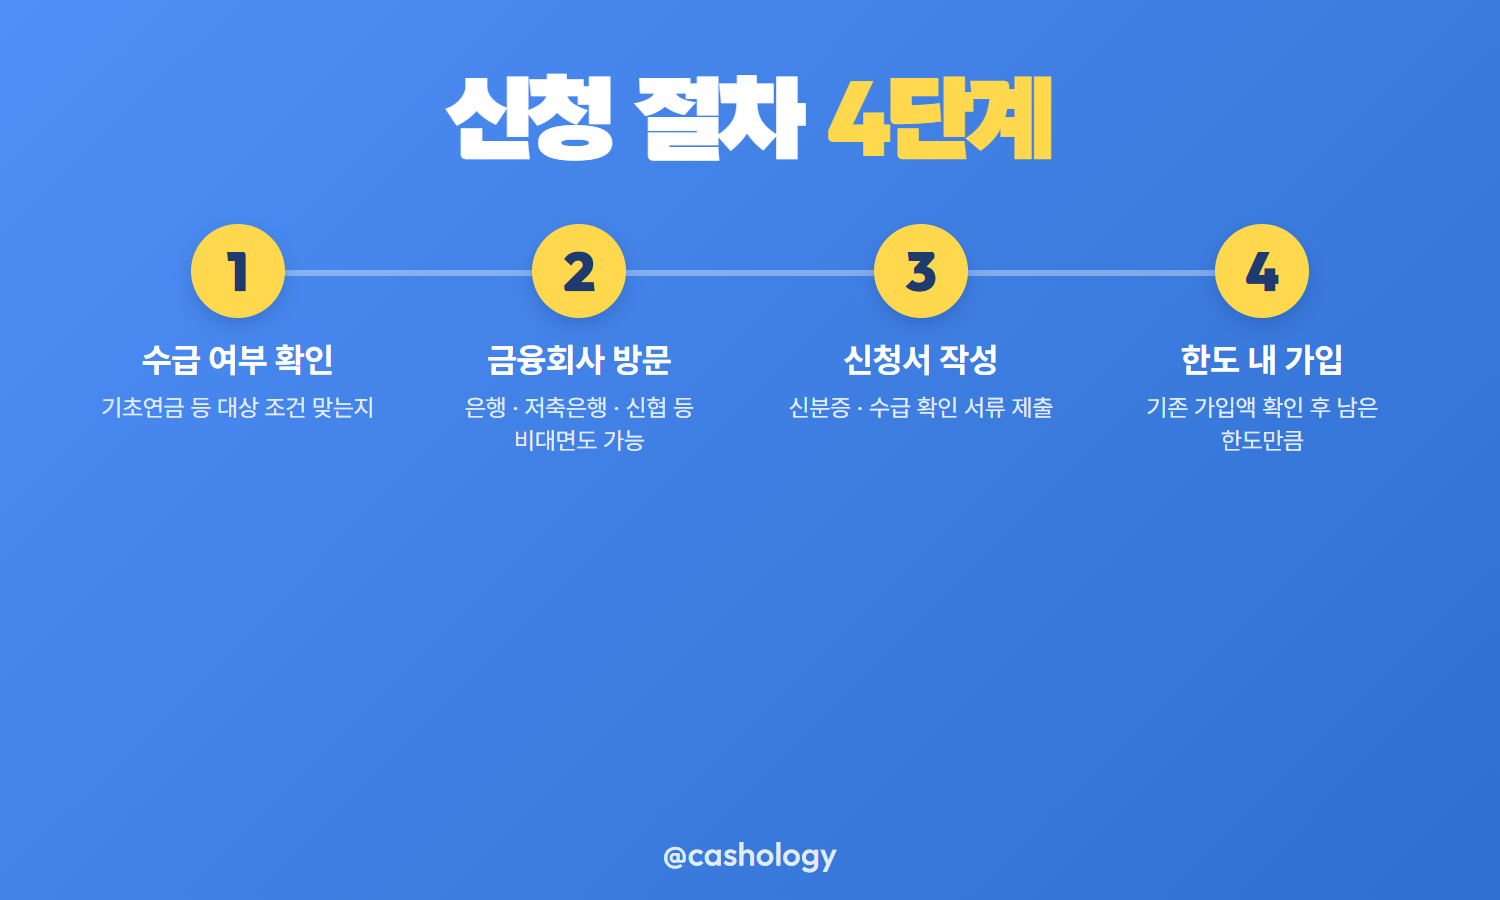
- 기초연금 수급 여부 확인 (국민연금공단 또는 주민센터)
- 취급 금융회사(은행, 저축은행, 신협, 새마을금고 등) 방문 또는 비대면 신청
- 비과세종합저축 가입(전환) 신청서 작성, 신분증·수급 확인 서류 제출
- 기존 가입 한도를 확인한 뒤 남은 한도 내에서 가입
주의할 점
- 가입 한도 5,000만원은 전 금융권 통합 기준이라 여러 금융회사에 나눠 가입해도 합산됩니다.
- 가입 중이라도 금융소득종합과세 대상자가 되면 세제 혜택이 제외될 수 있습니다.
- 적립형(목돈급여 등)은 만기 도래 시 세제 혜택이 끝나니 재예치 전 조건을 다시 확인해야 합니다.
정리
같은 돈을 넣어도 세금 유무에 따라 실수령액이 달라집니다.
| 구분 (5,000만원, 연 3% 가정) | 실수령 이자 |
|---|---|
| 비과세종합저축 | 150만원 전액 |
| 일반저축(이자소득세 15.4%) | 약 126만 9천원 |
가입 대상이라면 일반저축보다 약 23만원을 더 받는 셈입니다. 기초연금을 받고 있다면 가까운 금융회사에서 가입 여부를 확인해보는 것이 좋습니다.
출처: 한국교직원공제회 조세특례제한법 일부개정에 따른 비과세종합저축 가입조건 등 변경 안내(2025-12-17), 금융감독원 금융상품한눈에 비과세종합저축(2026-10-29 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| DSR 총부채원리금상환비율 뜻과 은행 40% 비은행 40% 대출한도 정해지는 방식 (0) | 2026.10.29 |
|---|---|
| 비상금 통장 얼마나 모아둘지 생활비 3~6개월 기준으로 가늠하고 보관하는 곳 (0) | 2026.10.28 |
| 금리인하요구권 신청 방법과 요건 신용점수 올랐을 때 10영업일 안에 받는 심사 결과 (0) | 2026.10.28 |
| 복리 계산법 72의 법칙으로 원금이 두 배 되는 기간과 단리 차이 비교하기 (0) | 2026.10.27 |
| 적금 만기 후 이율 얼마나 낮아지나 경과 기간별 적용 비율과 재예치 전 확인할 점 (0) | 2026.10.27 |


