반응형

갑자기 병원비가 들거나 일을 쉬게 됐을 때 쓸 돈이 없으면 적금을 깨거나 대출을 받게 됩니다. 금융감독원 금융교육 자료는 비상금을 최소 생활비 3~6개월치 준비해 두는 것이 좋다고 안내합니다. 비상금은 수익률보다 필요할 때 바로 꺼낼 수 있는지가 더 중요합니다. 이 글은 비상금을 얼마나 모아야 하는지, 어디에 두면 좋은지를 정리합니다.
비상금, 왜 생활비 3~6개월치인가
- 금융감독원 금융교육 콘텐츠(자립준비청년 금융교육 자료)는 "비상금은 최소 3~6개월치 생활비를 준비하는 것이 좋다"고 안내합니다.
- 실직이나 이직 공백기, 갑작스러운 병원비 같은 예기치 못한 지출에 대비하는 돈입니다.
- 소득이 불규칙하거나 혼자 생계를 책임지는 경우라면 6개월 쪽에 가깝게, 소득이 안정적이면 3개월 쪽으로 가늠하면 됩니다.
비상금 액수를 정할 때 기준은 "월급"이 아니라 "한 달에 실제로 나가는 생활비"입니다.
생활비 개월 수별로 계산하면
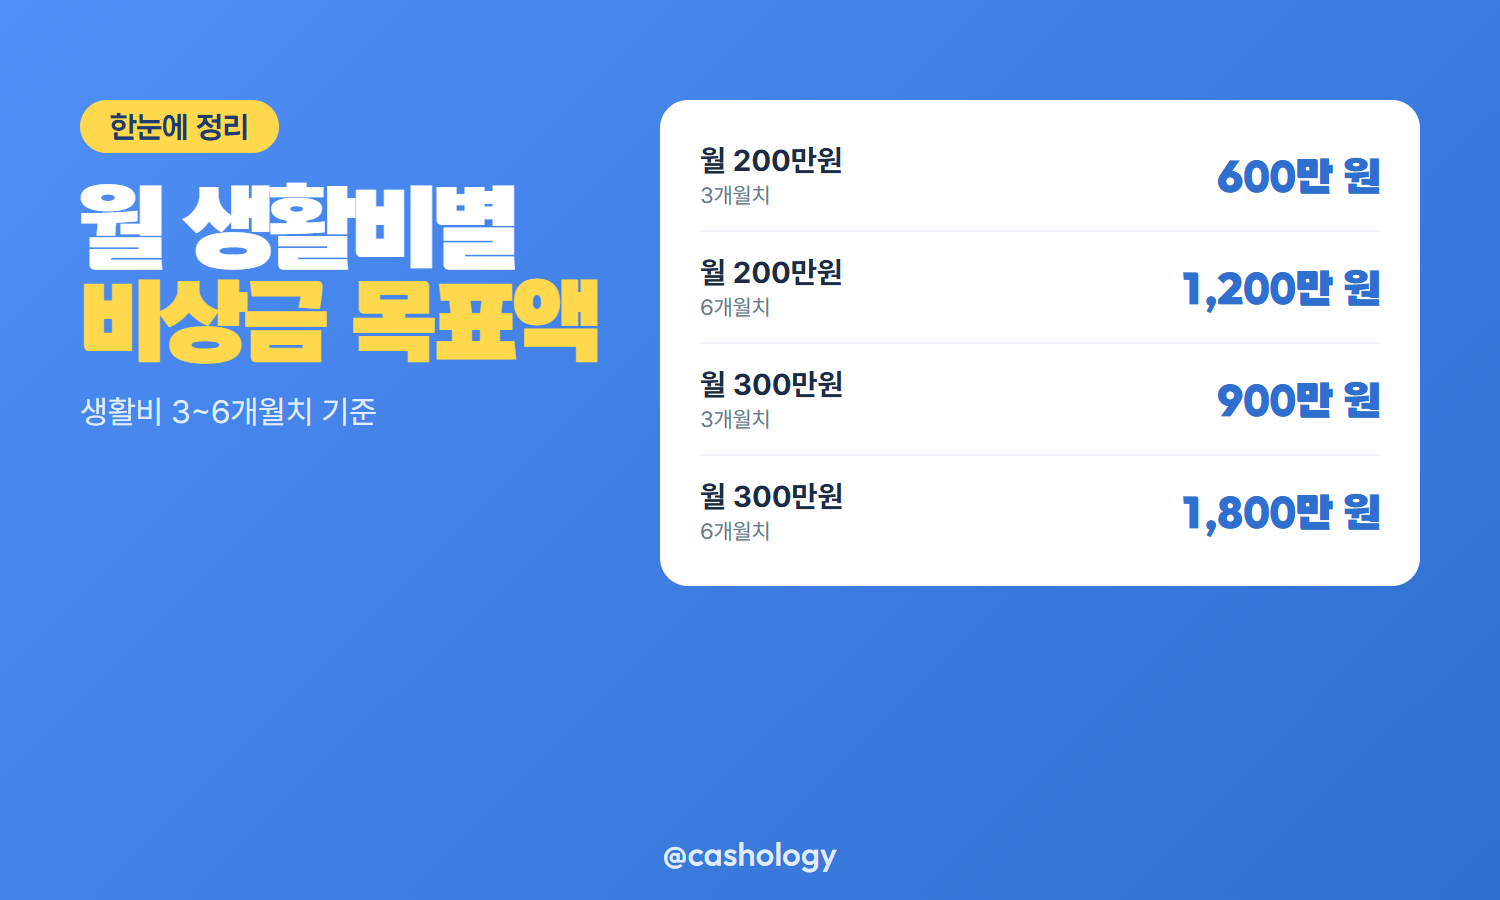
월 생활비를 기준으로 비상금 목표액을 계산한 예시입니다.
| 월 생활비 | 3개월치 | 6개월치 |
|---|---|---|
| 200만 원 | 600만 원 | 1,200만 원 |
| 300만 원 | 900만 원 | 1,800만 원 |
- 월세·대출 원리금처럼 매달 고정으로 나가는 돈까지 포함해 계산해야 실제로 버틸 수 있는 기간이 맞습니다.
- 처음부터 전액을 모으기 어렵다면 3개월치를 먼저 목표로 잡고, 이후 6개월치로 늘려가는 방법도 있습니다.
비상금과 적금은 성격이 다릅니다
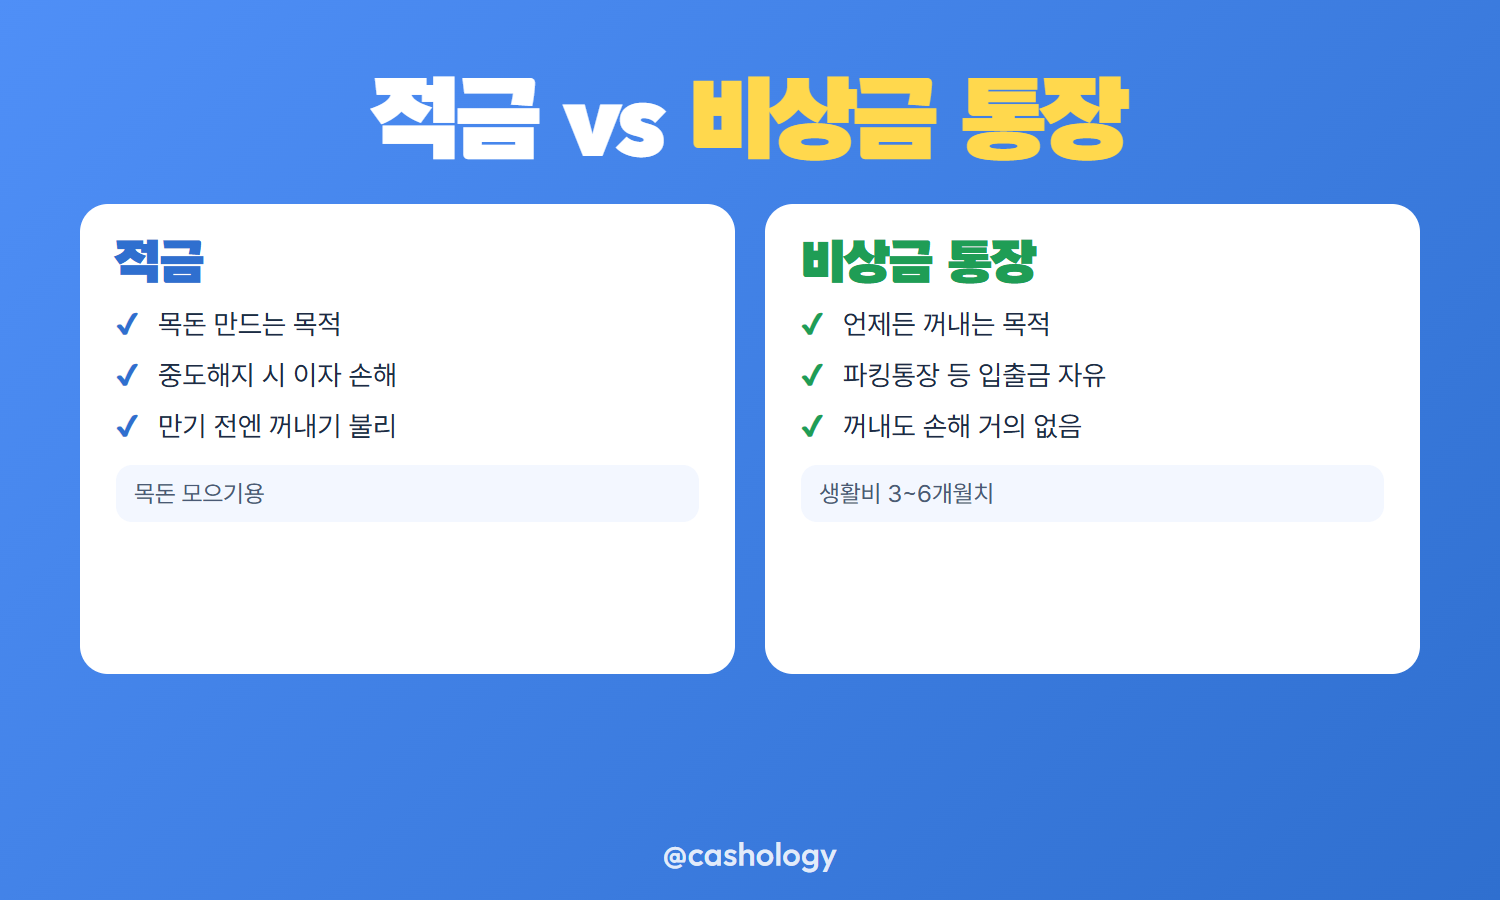
- 적금: 목돈을 만드는 목적이라 만기 전에 깨면 처음 약속한 금리 대신 중도해지이율만 받아 이자 손해가 큽니다.
- 비상금: 언제 꺼내도 손해가 거의 없어야 제 역할을 합니다.
- 비상금을 적금이나 정기예금으로 묶어두면, 막상 급한 일이 생겼을 때 중도해지이율만 받고 깨야 해서 비상금의 역할을 못 합니다.
- 반대로 비상금 전부를 투자 상품에 넣어두면 필요한 시점에 가격이 떨어져 있을 수 있어 적합하지 않습니다.
비상금은 어디에 두면 좋은가
- 입출금이 자유롭고 하루 단위로 이자가 붙는 파킹통장에 두면 묶이지 않으면서 이자도 받을 수 있습니다.
- 여러 통장에 나눠 두기보다 하나로 모아야 전체 금액을 한눈에 파악하기 쉽습니다.
- 생활비 통장과 섞이지 않게 별도 계좌로 분리해 두면 평소에 무심코 꺼내 쓰는 것을 막을 수 있습니다.
- 파킹통장별 금리는 수시로 바뀌므로, 가입 전에 금융감독원 금융상품한눈에(finlife.fss.or.kr)에서 비교한 날짜를 함께 기록해 두면 나중에 금리가 유리한 곳으로 옮길 때 기준이 됩니다.
비상금은 "굴리는 돈"이 아니라 "묶이지 않는 돈"이라는 기준으로 계좌를 고르면 됩니다.
정리
비상금은 금융감독원 금융교육 자료가 안내하는 생활비 3~6개월치를 기준으로 삼아 월 생활비에 개월 수를 곱해 목표액을 정하면 됩니다. 적금처럼 묶이는 상품보다 입출금이 자유로운 통장에 별도로 모아두는 것이 비상금의 역할에 맞습니다.
월 생활비 250만 원인 경우 개월 수별 비상금 목표액은 다음과 같습니다.
| 기준 | 계산 | 목표액 |
|---|---|---|
| 3개월치 | 250만 원 × 3 | 750만 원 |
| 6개월치 | 250만 원 × 6 | 1,500만 원 |
출처: 금융감독원(fss.or.kr) 자립준비청년 금융교육 지원사업 "우리가 WON 하는대로" 교육 자료 (2026-10-28 확인). 이 글은 정보 제공이 목적이며 특정 상품 가입 권유가 아닙니다. 세부 조건은 가입하려는 금융회사 안내 기준.
함께 보면 좋은 글
반응형
'돈 불리기' 카테고리의 다른 글
| 금리인하요구권 신청 방법과 요건 신용점수 올랐을 때 10영업일 안에 받는 심사 결과 (0) | 2026.10.28 |
|---|---|
| 복리 계산법 72의 법칙으로 원금이 두 배 되는 기간과 단리 차이 비교하기 (0) | 2026.10.27 |
| 적금 만기 후 이율 얼마나 낮아지나 경과 기간별 적용 비율과 재예치 전 확인할 점 (0) | 2026.10.27 |
| 퇴직연금 DC·DB 차이 내 회사 유형과 55세 이후 수령 방법 확인하는 곳 (0) | 2026.10.26 |
| 연금소득세 수령 나이별 세율 3.3~5.5%와 1500만원 초과 분리과세 대상 (0) | 2026.10.26 |


