반응형
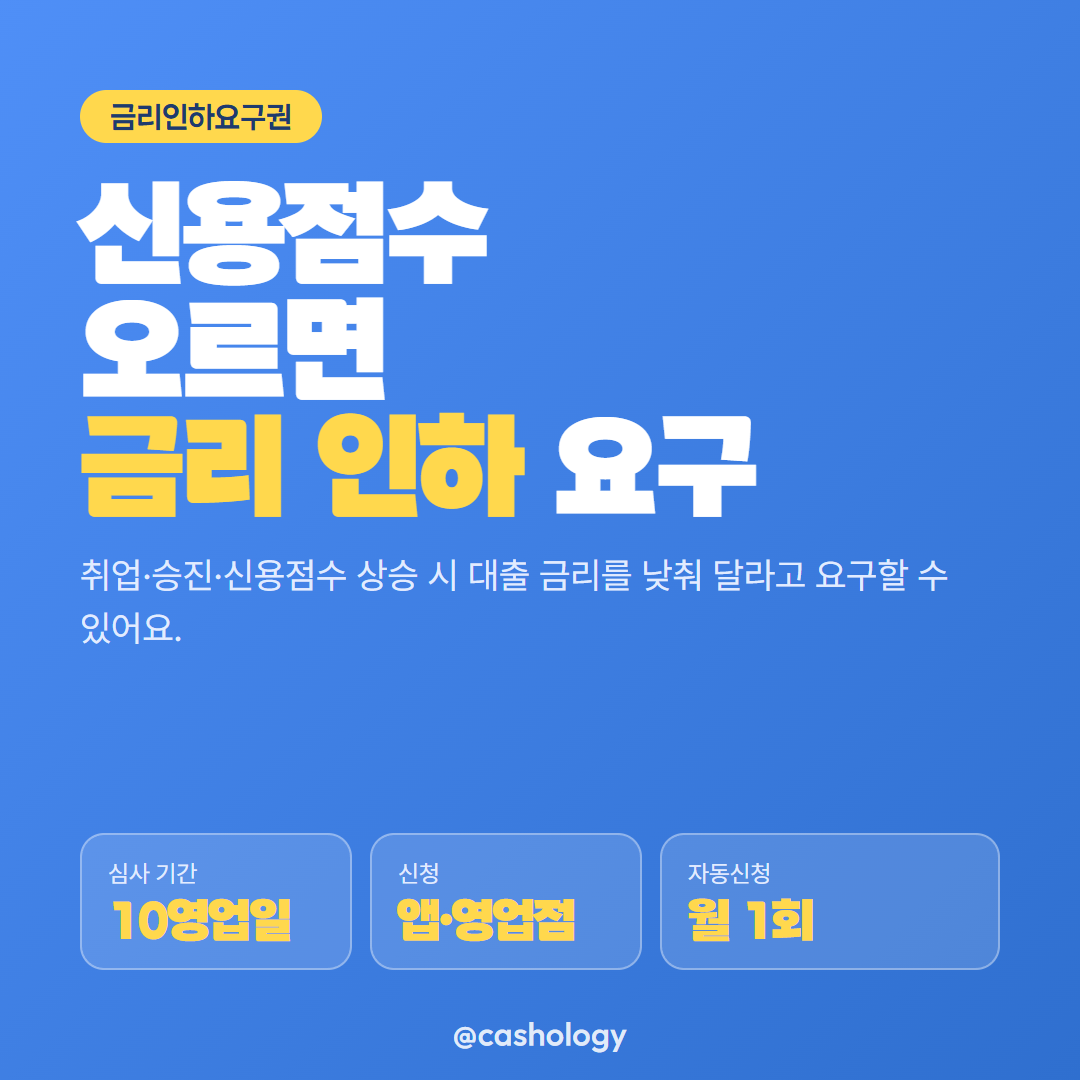
대출받은 뒤 취업하거나 승진해서 신용점수가 오르면 금리인하요구권으로 기존 대출 금리를 낮춰 달라고 요구할 수 있습니다. 은행은 요구를 받은 날부터 10영업일 안에 수용 여부를 알려야 합니다. 신청은 영업점 방문뿐 아니라 앱·인터넷뱅킹으로도 가능하고, 마이데이터 서비스에 동의하면 자동으로 신청되는 방법도 있습니다. 이 글은 신청 요건, 심사 절차, 자동신청 서비스를 정리합니다.
금리인하요구권, 어떤 법에 근거하나
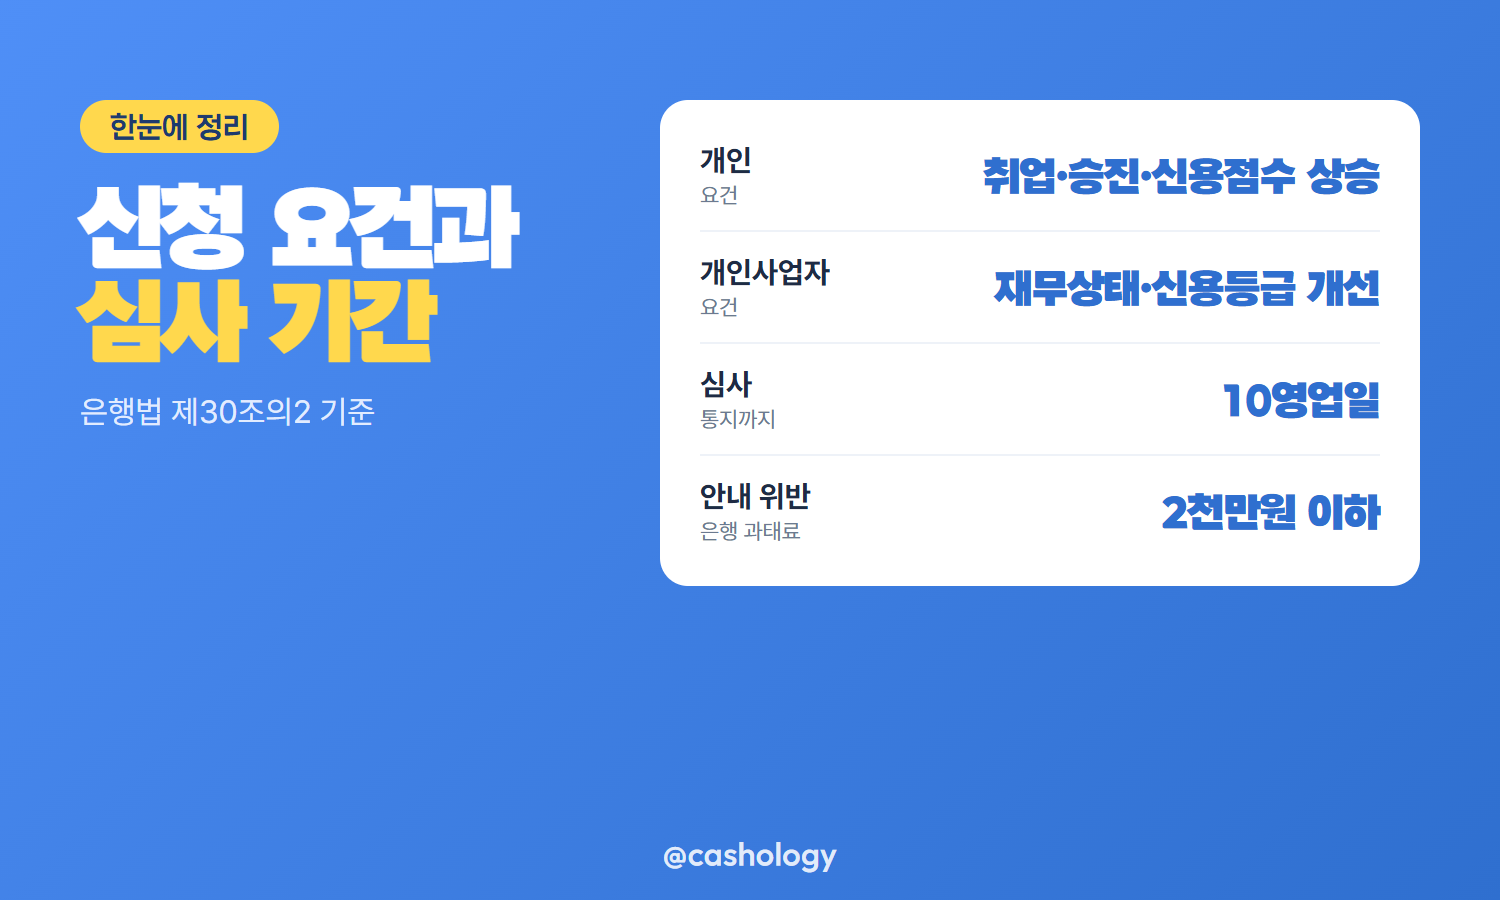
- 은행법 제30조의2와 은행법 시행령 제18조의4에 따라 은행과 신용공여 계약을 맺은 사람은 금리인하를 요구할 수 있습니다.
- 은행은 계약을 맺으려는 사람에게 이 권리가 있다는 것을 미리 알려야 합니다.
- 안내 의무를 어기면 은행에 2천만 원 이하의 과태료가 부과됩니다.
대출 계약서나 약관 안내문에 "금리인하요구권" 문구가 빠져 있다면 그 자체가 위반 사유입니다.
신청 요건, 신용상태가 좋아졌을 때
| 구분 | 요건 |
|---|---|
| 개인 | 취업·승진·재산 증가·개인신용평점 상승 등 신용상태 개선 |
| 개인사업자 | 재무상태 개선·신용등급·개인신용평점 상승 |
| 심사 기간 | 요구받은 날부터 10영업일 이내 수용 여부 통지 |
- 자료 보완을 요구한 경우 자료가 제출될 때까지의 기간은 10영업일 계산에서 빠집니다.
- 통지 방법은 전화·서면·문자메시지·전자우편·팩스 중 하나입니다.
은행이 거절할 수 있는 경우
- 처음 대출 계약 때 신용상태가 금리 산정에 아예 영향을 주지 않았던 경우
- 신용상태 개선이 경미해서 금리 재산정에 영향을 주지 않는 경우
- 이 두 경우에는 은행이 신용상태 개선을 확인할 자료를 추가로 요구할 수 있습니다.
신청 방법, 비대면이 빠릅니다
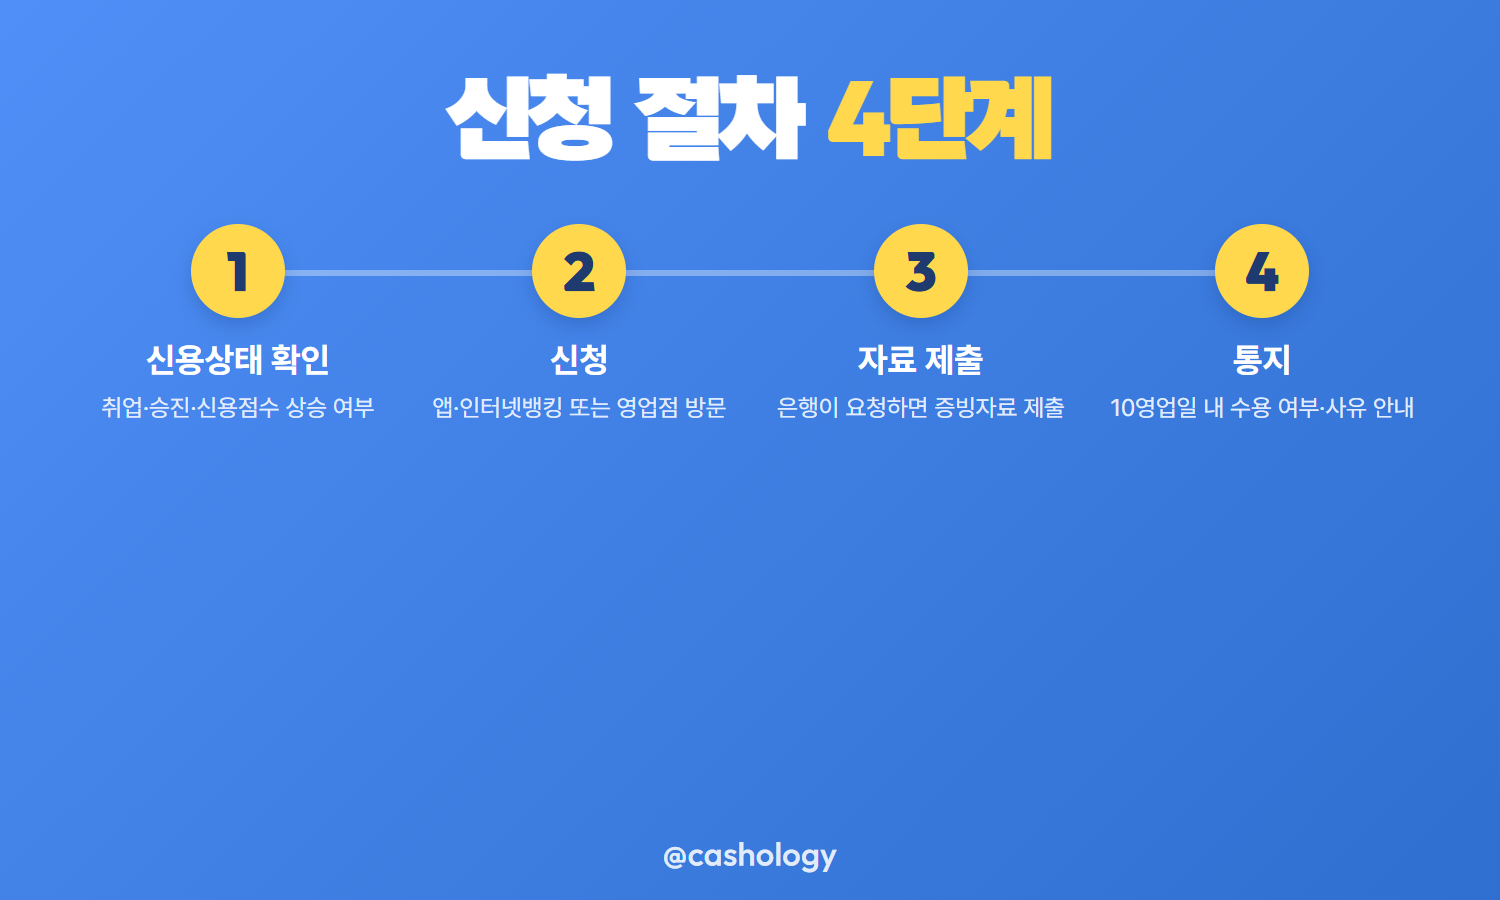
- 은행 앱이나 인터넷뱅킹에서 "금리인하요구" 메뉴를 찾아 신청합니다.
- 영업점을 방문해 신청서를 제출해도 됩니다.
- 마이데이터 사업자 1곳에 최초 1회 동의하고 자산을 연결하면, 이후에는 최대 월 1회 금리인하요구권이 자동으로 신청됩니다(금융위원회, 2026-05-11 카드뉴스 안내).
자동신청 서비스는 신청을 잊지 않게 해 줄 뿐, 수용 여부는 여전히 은행이 신용상태를 심사해 결정합니다.
은행별 수용률도 비교할 수 있습니다
- 전국은행연합회 소비자포털(portal.kfb.or.kr)에서 은행별 신청 건수·수용 건수·이자감면액·수용률을 비교 공시로 확인할 수 있습니다.
- 수용률이 낮다고 해서 꼭 그 은행이 불리한 것은 아닙니다. 비대면 신청이 많이 활성화된 은행은 신청 건수 자체가 많아 수용률이 낮게 보일 수 있습니다.
- 수용률과 함께 이자감면액·인하금리도 같이 보는 것이 합리적입니다.
정리
금리인하요구권은 취업·승진·신용점수 상승처럼 신용상태가 좋아졌을 때 기존 대출 금리를 낮춰 달라고 요구하는 법적 권리입니다. 은행은 10영업일 안에 수용 여부를 알려야 하고, 신청은 앱·인터넷뱅킹이나 마이데이터 자동신청으로도 할 수 있습니다.
연 3천만 원 대출을 금리 1%p 낮췄을 때 연간 이자 절감액을 계산하면 다음과 같습니다.
| 대출 금액 | 인하 전후 금리 | 연간 이자 절감액 |
|---|---|---|
| 3,000만 원 | 5% → 4% | 약 30만 원 |
출처: 찾기쉬운 생활법령정보(easylaw.go.kr) "금리인하요구권"(은행법 제30조의2, 은행법 시행령 제18조의4 기준), 금융위원회 카드뉴스(fsc.go.kr, 2026-05-11), 전국은행연합회 소비자포털(portal.kfb.or.kr) (2026-10-28 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 은행 안내 기준.
함께 보면 좋은 글
반응형
'돈 불리기' 카테고리의 다른 글
| 비상금 통장 얼마나 모아둘지 생활비 3~6개월 기준으로 가늠하고 보관하는 곳 (0) | 2026.10.28 |
|---|---|
| 복리 계산법 72의 법칙으로 원금이 두 배 되는 기간과 단리 차이 비교하기 (0) | 2026.10.27 |
| 적금 만기 후 이율 얼마나 낮아지나 경과 기간별 적용 비율과 재예치 전 확인할 점 (0) | 2026.10.27 |
| 퇴직연금 DC·DB 차이 내 회사 유형과 55세 이후 수령 방법 확인하는 곳 (0) | 2026.10.26 |
| 연금소득세 수령 나이별 세율 3.3~5.5%와 1500만원 초과 분리과세 대상 (0) | 2026.10.26 |


