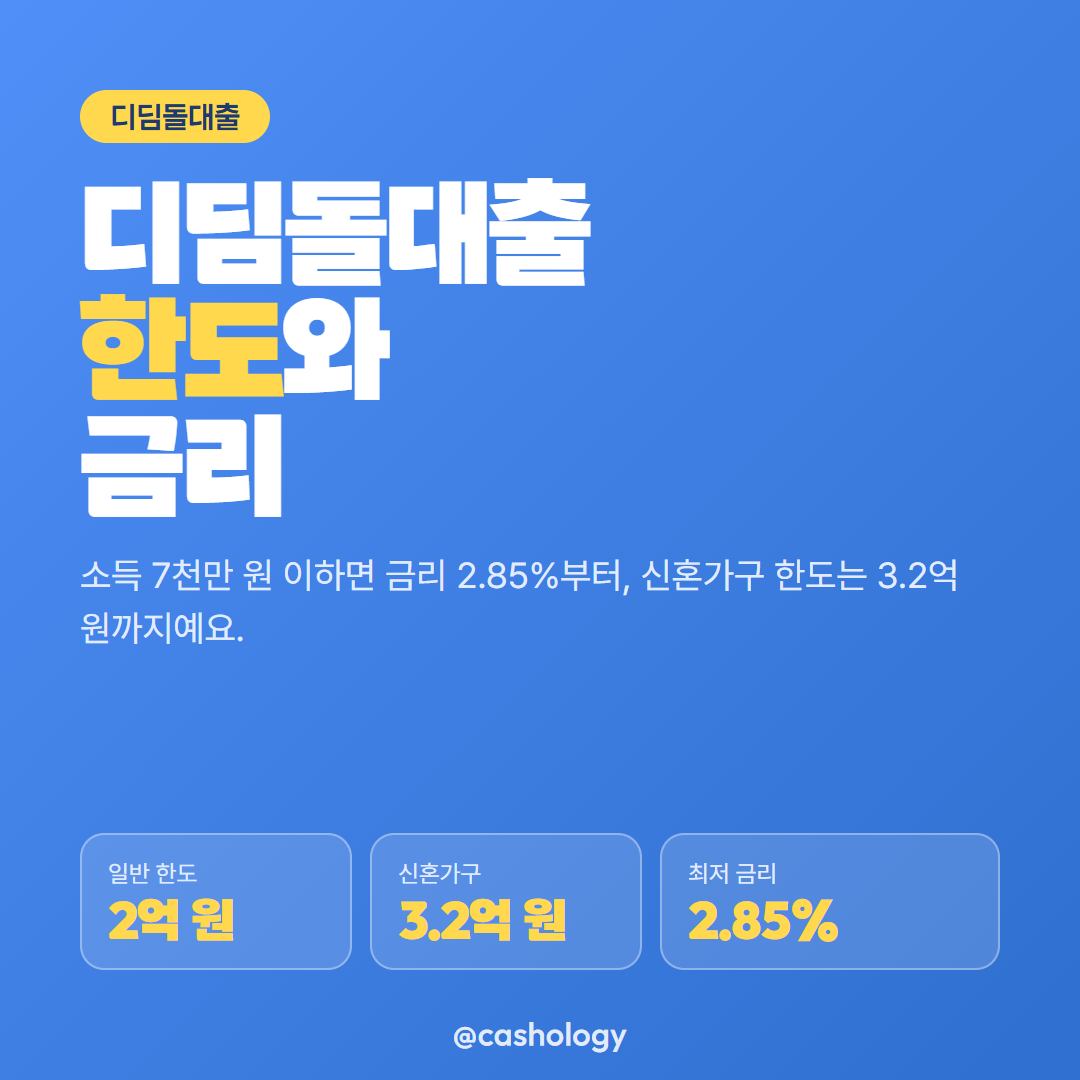
디딤돌대출은 무주택 세대주가 집을 살 때 쓰는 정부 지원 주택구입자금 대출로, 부부 합산 연소득이 일반 6천만 원, 생애최초 주택구입자·다자녀가구는 7천만 원, 신혼가구는 8.5천만 원 이하면 신청할 수 있습니다. 대출금리는 소득 구간에 따라 연 2.85%~4.15%이고, 대출한도는 일반 2억 원, 생애최초 2.4억 원, 신혼가구·2자녀 이상 가구는 3.2억 원까지입니다. 대상 주택은 전용면적 85㎡ 이하이면서 담보주택 평가액이 5억 원(신혼·2자녀 이상 가구는 6억 원) 이하여야 합니다. 신혼이나 다자녀 가구는 금리 우대가 더해져 실제 부담이 더 낮아질 수 있습니다.
누가 신청할 수 있나
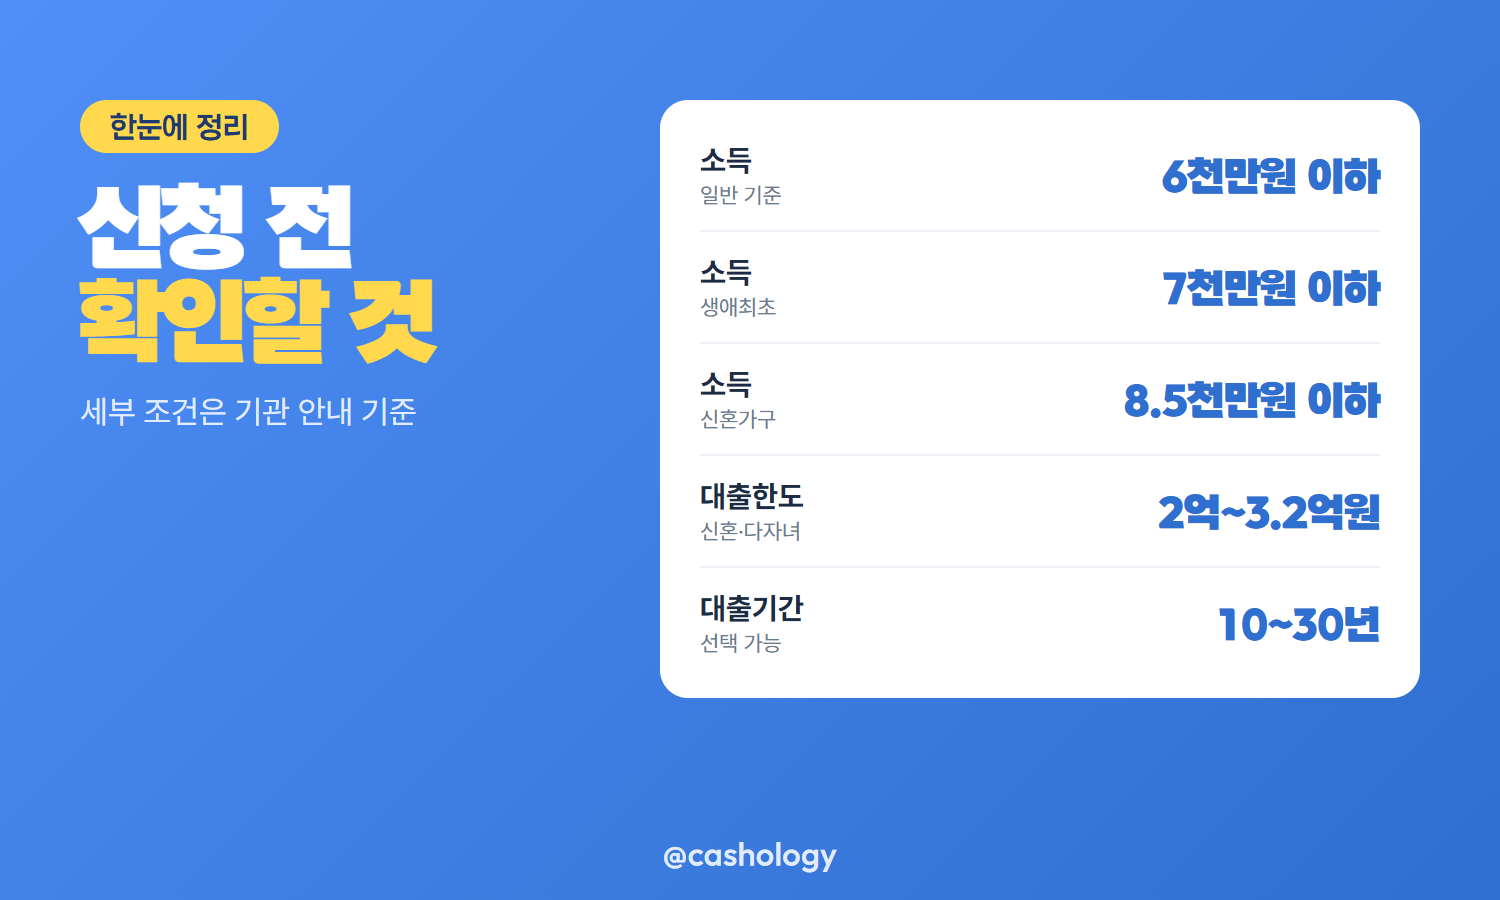
- 대출접수일 현재 민법상 성년인 무주택 세대주(세대원 전원 무주택)
- 부부 합산 연소득: 일반 6천만 원, 생애최초 주택구입자·다자녀가구 7천만 원, 신혼가구 8.5천만 원 이하
- 순자산가액 5.11억 원(2026년 기준) 이하
- 주택도시기금대출·은행 주택담보대출을 이용 중이면 중복 신청 불가
만 30세 미만 단독세대주는 원칙적으로 대출 대상에서 제외됩니다. 미성년 형제·자매나 직계존비속과 6개월 이상 동일 세대를 구성한 경우는 예외입니다.
대상 주택
| 구분 | 내용 |
|---|---|
| 전용면적 | 85㎡ 이하(수도권 외 읍·면은 100㎡ 이하) |
| 주택 평가액 | 5억 원 이하(신혼가구·2자녀 이상 가구 6억 원 이하) |
| 신청 시기 | 소유권이전등기 전, 등기 후라면 접수일로부터 3개월 이내 |
대출 한도와 LTV·DTI
- 일반: 2억 원 이내(생애최초 주택구입자는 2.4억 원)
- 신혼가구·2자녀 이상 가구: 3.2억 원 이내
- LTV 70% 이내(생애최초 주택구입자는 LTV 80%, 단 수도권·규제지역은 70%), DTI 60% 이내
대출금액은 매매가격을 넘을 수 없고, 담보주택 평가액에 LTV를 곱한 값에서 선순위채권과 임대보증금을 뺀 금액과 한도액 중 작은 쪽으로 정해집니다.
금리와 우대조건
소득 구간별 기본금리(2026년 기준, 세금공제 전)는 다음과 같습니다.
| 부부 합산 연소득 | 10년 | 15년 | 20년 | 30년 |
|---|---|---|---|---|
| 2천만 원 이하 | 2.85% | 2.95% | 3.05% | 3.10% |
| 2천만~4천만 원 | 3.20% | 3.30% | 3.40% | 3.45% |
| 4천만~7천만 원 | 3.55% | 3.65% | 3.75% | 3.80% |
| 7천만~8.5천만 원 | 3.90% | 4.00% | 4.10% | 4.15% |
우대금리는 항목별로 중복 적용 여부가 다릅니다.
- 중복 적용 불가(택1): 한부모가구 0.5%p, 장애인·다문화·신혼가구·생애최초 주택구입자 각 0.2%p, 다자녀가구 0.7%p·2자녀가구 0.5%p·1자녀가구 0.3%p
- 추가 적용 가능: 청약(종합)저축 장기 가입자 최대 0.5%p, 부동산 전자계약 체결 0.1%p 등
우대금리를 다 더해도 상한은 0.5%p(다자녀가구는 0.7%p)까지만 적용됩니다.
중도상환수수료
중도상환수수료는 대출 실행 후 3년 이내 상환한 원금에 대해 경과일수에 따라 최대 0.6% 부과됩니다. 다만 2024년 8월 12일부터 2026년 12월 31일까지 중도상환된 원금은 수수료가 면제됩니다.
정리 — 신혼가구가 3억 원을 빌린다면
| 구분 | 내용 |
|---|---|
| 대출금액 | 3억 원 |
| 적용금리(소득 4천만~7천만 원, 30년) | 연 3.80% |
| 신혼가구 우대 적용 시 | 연 3.60%(0.2%p 우대) |
| 연간 이자(단순 계산) | 약 1,080만 원 |
신혼가구나 다자녀가구는 한도와 우대금리 모두에서 유리하므로, 신청 전 가구 소득과 우대 조건을 먼저 확인하는 것이 좋습니다.
출처: 한국주택금융공사·마이홈포털 내집마련디딤돌대출 안내 (2026-11-06 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| 실손보험 중지제도 단체 개인실손 중복가입자 연평균 36만원 환급받는 조건 (0) | 2026.11.08 |
|---|---|
| 청년 주택드림 청약통장 이자율 최대 4.5% 소득 5천만원 이하 가입 비과세 혜택 (0) | 2026.11.07 |
| 금융상품한눈에에서 예금 적금 금리 비교하는 법과 공시 기준일 확인하는 곳 (0) | 2026.11.04 |
| 보장성보험료 세액공제 한도 100만원과 장애인전용 15% 연말정산 반영 방법 (0) | 2026.11.04 |
| 햇살론일반 대출한도 1500만원 연소득 3500만원 이하 신청 대상과 금액 (0) | 2026.11.03 |


