금융감독원이 운영하는 '금융상품한눈에'(파인 포털 내 서비스)는 모든 금융회사의 예금·적금 상품을 한 화면에서 비교할 수 있는 공식 사이트입니다. 정기예금은 목돈을 맡기는 상품, 적금은 매달 돈을 모으는 상품으로 나눠 검색하며, 세전·세후 이자율과 이자계산방식(단리·월복리)을 함께 볼 수 있습니다. 상세검색에서 저축금액·기간·금융권역·지역을 조건으로 넣으면 나에게 맞는 상품만 걸러낼 수 있습니다. 상품을 고를 때는 이자율뿐 아니라 예금자보호 한도 안에 드는지도 함께 확인해야 합니다.
금융상품한눈에가 무엇인가
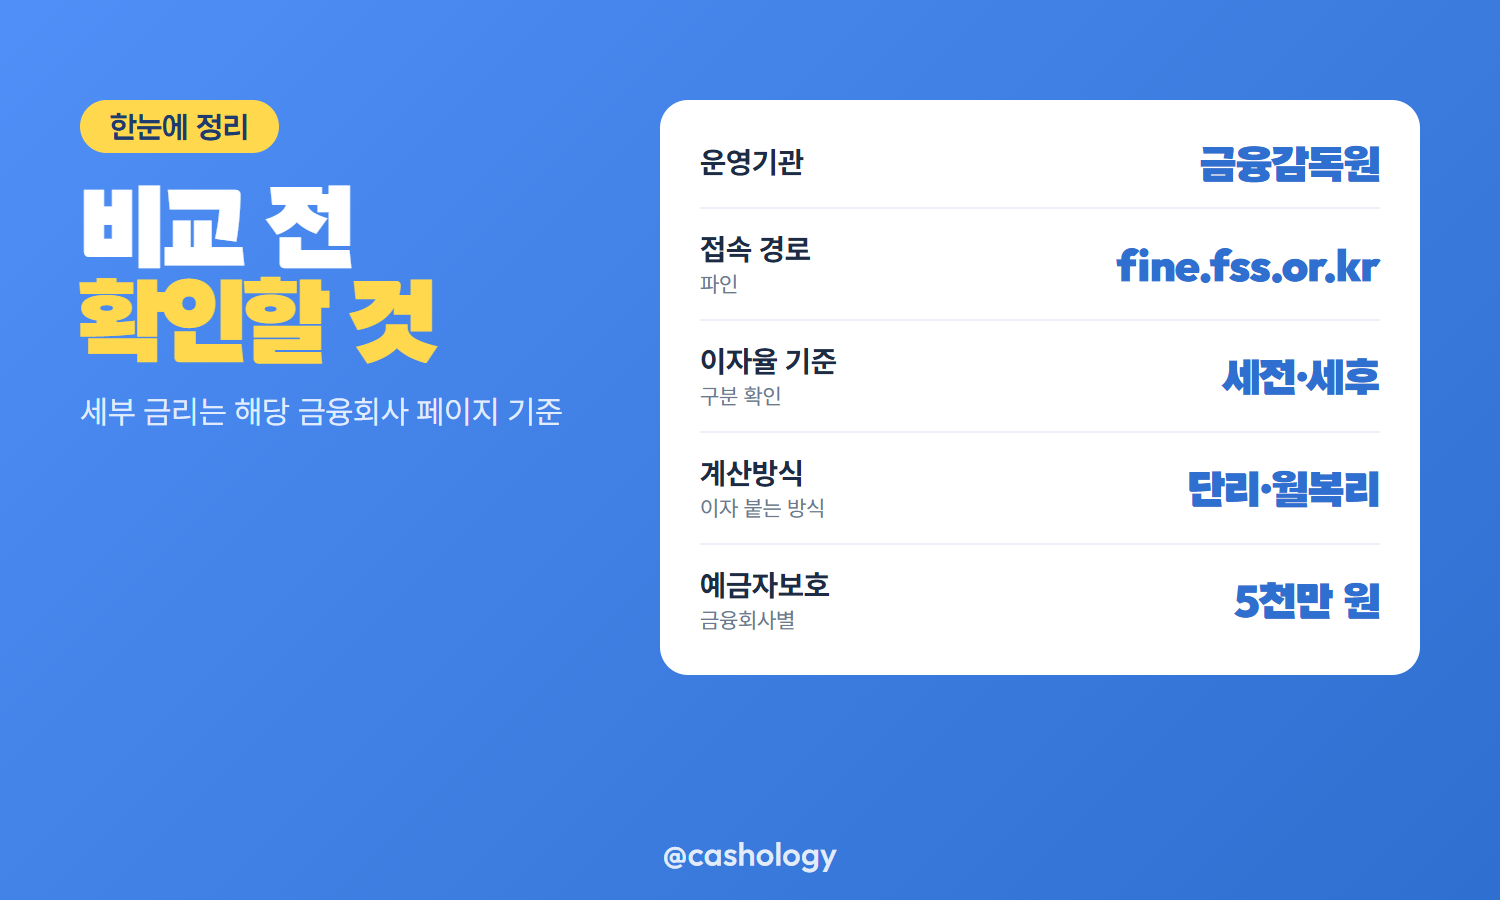
금융감독원 금융소비자 정보포털 '파인'(fine.fss.or.kr) 안에 있는 금융상품 통합비교공시 서비스로, 은행·저축은행 등 여러 금융회사의 예금·적금·대출·연금·보험 상품을 한 곳에서 비교할 수 있습니다. 홈 화면에서 '저축' 메뉴를 고르면 정기예금과 적금 상품 목록이 바로 나타납니다.
| 구분 | 내용 |
|---|---|
| 운영기관 | 금융감독원 |
| 접속 경로 | 파인(fine.fss.or.kr) → 금융상품한눈에, 또는 finlife.fss.or.kr 직접 접속 |
| 비교 대상 | 정기예금, 적금(정액적립식·자유적립식) |
이자율 관련 용어부터 확인합니다
- 이자율: 1년을 기준으로 환산한 이자율입니다. 만기 6개월 상품도 1년 기준으로 바꿔 표시합니다.
- 세전 이자율: 이자소득세를 떼기 전 금리입니다.
- 세후 이자율: 이자소득세 15.4%를 뗀 뒤 실제로 받는 금리입니다.
상품 목록에서 가장 눈에 띄는 숫자가 세전 이자율인지 세후 이자율인지부터 확인해야 상품 간 비교가 정확해집니다.
이자계산방식과 적립방식 차이
| 방식 | 뜻 |
|---|---|
| 단리 | 원금에 대해서만 약정한 이자율을 적용 |
| 월복리 | 매월 발생한 이자를 원금에 합쳐 다음 달 이자를 계산 |
적금에는 적립방식 구분도 있습니다.
- 정액적립식: 매월 정해진 금액을 납입
- 자유적립식: 금액을 정하지 않고 자유롭게 납입
같은 이자율이라도 월복리 상품을 선택하면 단리보다 조금 더 많은 이자를 받을 수 있습니다.
상품을 비교하는 순서
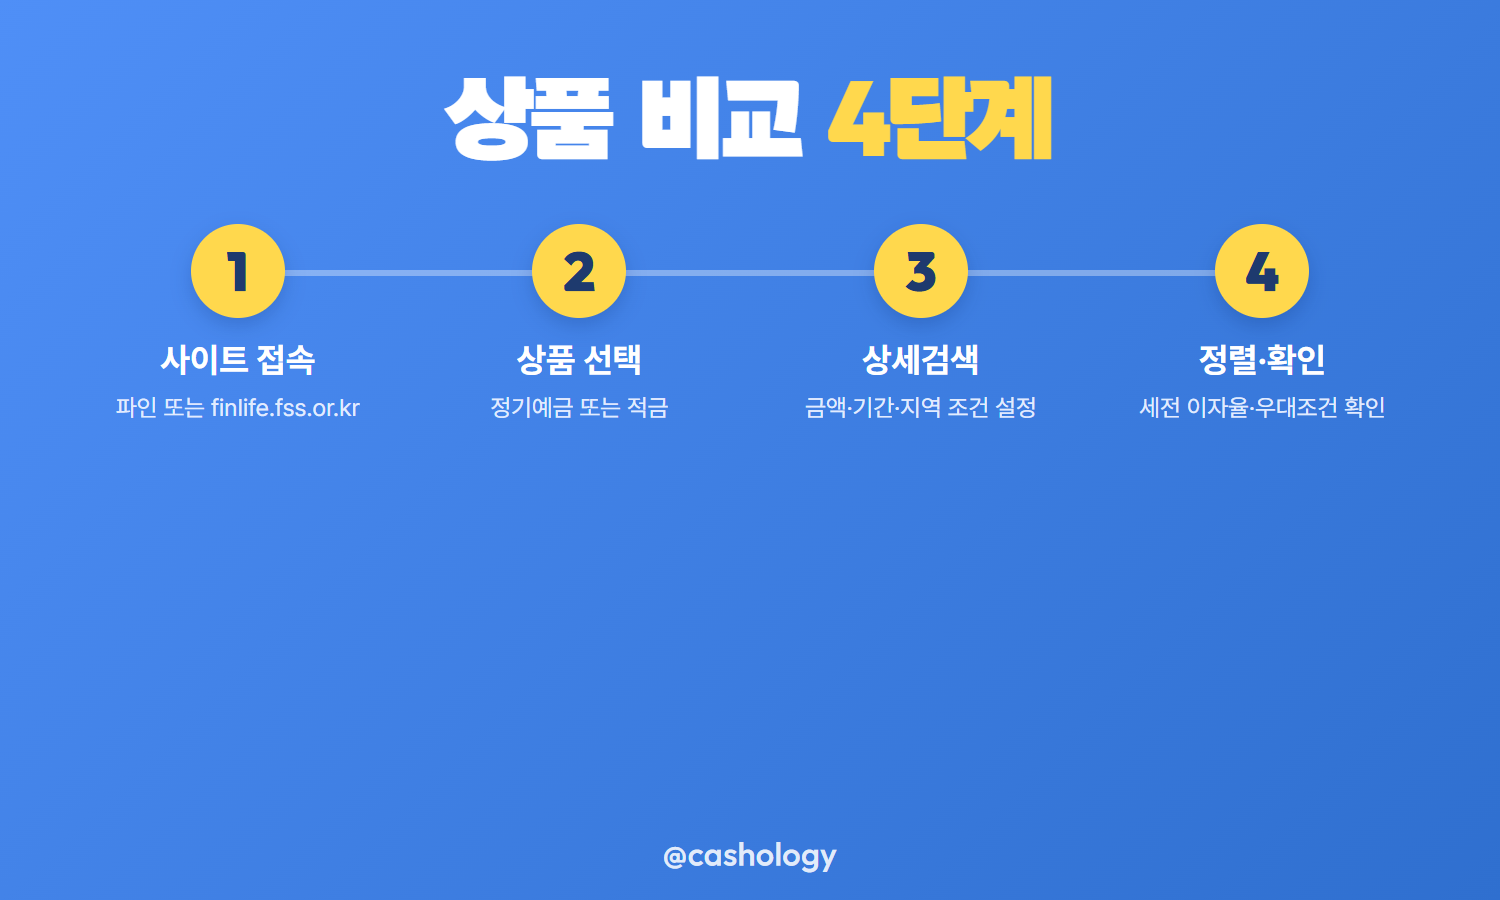
- 파인 또는 finlife.fss.or.kr 접속 후 정기예금·적금 중 선택
- 기본 조건으로 검색된 상품 목록에서 세전 이자율 확인
- '상세정보'에서 우대조건·가입대상·가입방법·회사 연락처 확인
- '상품 상세검색'에서 저축금액, 저축 기간, 금융권역, 지역, 이자계산방식(단리·월복리)을 조건으로 다시 검색
- '정렬' 기능으로 세전 이자율 또는 최고우대금리 기준 정렬
공시된 이자율은 금융회사가 올린 시점 기준이라 수시로 바뀝니다. 가입 전에는 해당 금융회사 페이지에서 그 날짜의 금리를 한 번 더 확인하는 것이 안전합니다.
주의할 점
- 이자율이 높다고 바로 선택하기보다 안전성·우대조건 충족 가능성도 함께 봐야 합니다.
- 원리금이 예금자보호 한도(1인당 1개 금융회사 기준 5천만 원, 2026년 기준 한도 상향 적용 여부는 해당 상품 설명 확인) 안에 드는지 함께 따져야 합니다.
- 우대금리는 조건(카드 사용, 자동이체 등)을 채워야 적용되므로 상세정보에서 조건을 꼼꼼히 봐야 합니다.
정리 — 같은 금리라도 계산방식에 따라 다른 이자
| 구분 | 1년 기준 이자율 | 이자계산방식 | 비고 |
|---|---|---|---|
| A 상품 | 3.0% | 단리 | 원금에만 이자 적용 |
| B 상품 | 3.0% | 월복리 | 매달 이자가 원금에 합산 |
표시된 이자율이 같아도 월복리 상품(B)이 단리 상품(A)보다 실제로 받는 이자가 조금 더 많습니다. 상품을 고를 때는 숫자로 보이는 이자율만 보지 말고 세전·세후 구분과 이자계산방식까지 함께 확인하는 것이 정확한 비교 방법입니다.
출처: 금융감독원 e-금융교육센터 '금융상품 한눈에를 통해 예금 및 적금상품 비교하기', 금융상품한눈에(finlife.fss.or.kr) (2026-11-04 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| 보장성보험료 세액공제 한도 100만원과 장애인전용 15% 연말정산 반영 방법 (0) | 2026.11.04 |
|---|---|
| 햇살론일반 대출한도 1500만원 연소득 3500만원 이하 신청 대상과 금액 (0) | 2026.11.03 |
| 청년내일저축계좌 신청 기간과 월 30만원 정부지원 3년 만기 1440만원 (0) | 2026.11.03 |
| 신용카드 소득공제 25% 문턱 넘는 금액부터 공제율 15·30·40% 적용 순서 (0) | 2026.11.02 |
| 연말정산 맞벌이 공제 기본공제 150만원 소득요건 100만원으로 나뉘는 기준 (0) | 2026.11.02 |


