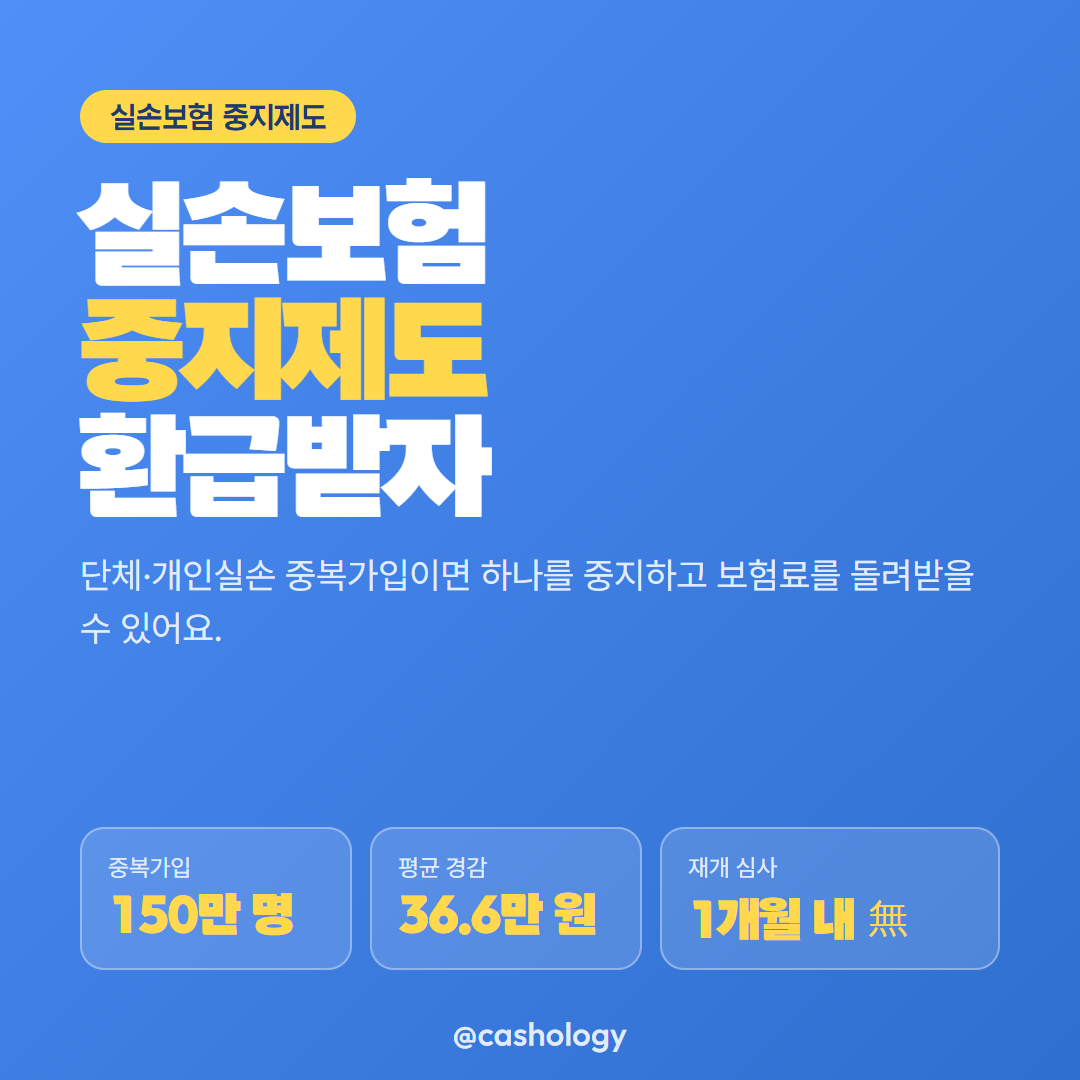
실손보험은 중복 가입했더라도 실제로 쓴 의료비를 한도로만 보상받기 때문에, 단체·개인실손을 동시에 유지하면 보험료만 이중으로 내는 경우가 많습니다. 2023년 1월부터는 개인실손뿐 아니라 단체실손보험도 중지 신청할 수 있고, 중지일 이후 남은 기간의 보험료는 가입자에게 직접 환급됩니다. 금융위원회는 중지 제도를 활용하면 1계약당 연평균 약 36.6만 원의 보험료 부담이 줄어들 수 있다고 안내합니다. 퇴직 등으로 단체실손 자격을 잃었을 때는 개인실손으로 재개할 수 있습니다.
신청할 수 있는 사람
- 개인실손보험과 단체실손보험에 동시에 가입한 중복가입자
- 여러 단체실손보험에 중복 가입한 피보험자(종업원의 가족으로 가입된 경우 포함)
- 단체실손 계약자(법인 등)가 아니라 피보험자 본인도 직접 신청 가능
본인이 어디에 중복 가입돼 있는지는 한국신용정보원 크레딧포유(credit4u.or.kr)에서 실손보험 가입 현황을 조회하면 확인됩니다.
왜 중복가입이 생기나
실손보험은 본인이 실제로 부담한 의료비를 한도로만 보상하는 비례보상 구조입니다. 그래서 2개 이상 가입해도 치료비를 초과해서 이중으로 받을 수 없고, 보험회사들이 치료비를 나눠 보상합니다. 금융위원회 자료에 따르면 2022년 9월 말 기준 실손보험 중복가입자는 약 150만 명이고, 이 중 단체실손이 걸린 중복가입(단체·개인 또는 단체·단체)이 약 144만 명(96%)으로 대부분입니다. 회사에 다니는 동안 단체실손에 자동으로 들어가면서, 이미 있던 개인실손과 겹치는 경우가 많기 때문입니다.
중지하면 무엇이 달라지나
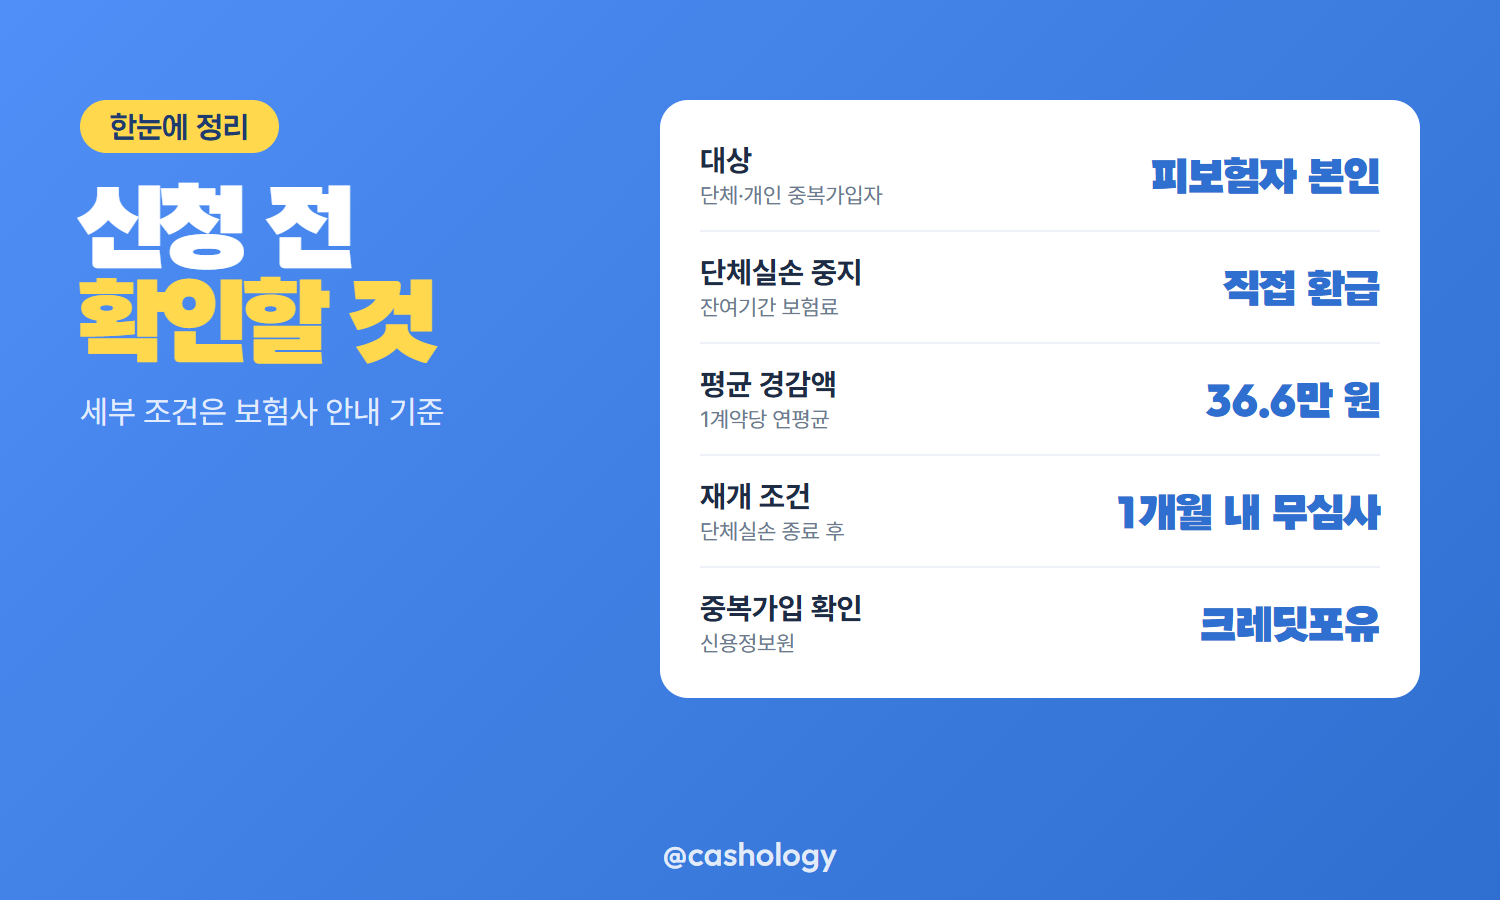
| 구분 | 내용 |
|---|---|
| 단체실손 중지 | 중지일 이후 남은 보험료를 가입자에게 직접 환급 |
| 개인실손 중지 | 단체실손만 유지, 보험료 납입 중단 |
| 평균 경감액 | 1계약당 연평균 약 36.6만 원(2022년 개인실손 평균 보험료 기준) |
단체·개인실손은 보장 구조도 다릅니다. 단체실손 보장한도는 1천만~5천만 원, 보험기간은 1년 재가입인 반면, 개인실손은 보장한도 5천만 원, 100세까지 자동갱신되는 구조입니다. 가입 시기에 따라 자기부담비율과 보장내용도 달라서, 어느 쪽을 중지할지는 보장 범위를 먼저 비교한 뒤 정하는 것이 좋습니다.
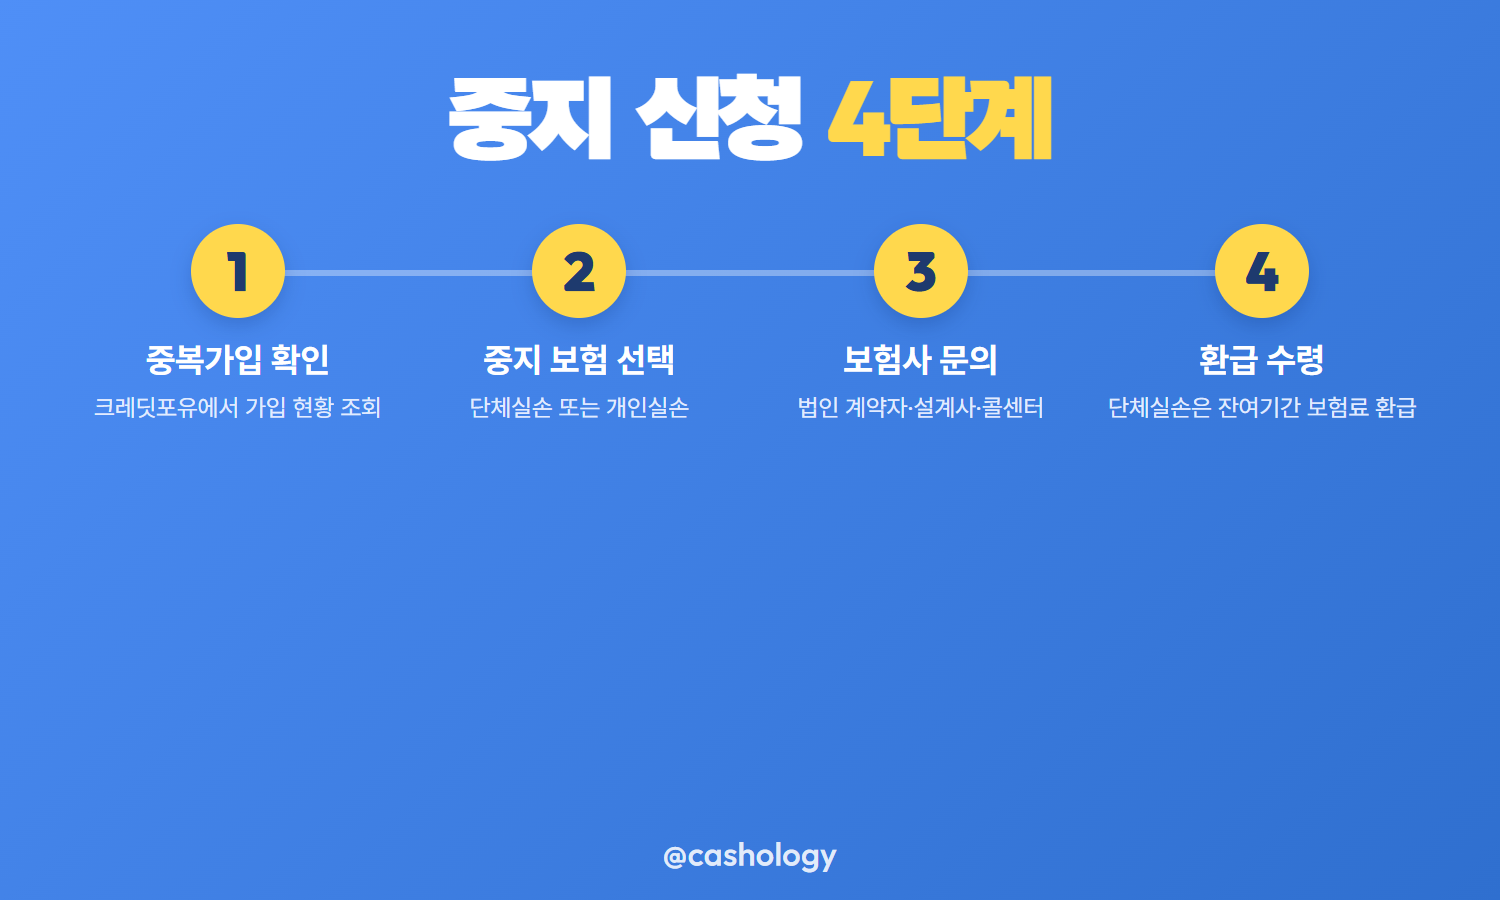
신청 방법
- 크레딧포유에서 중복가입 여부와 보험회사 확인
- 중지할 보험 선택(단체 또는 개인)
- 단체실손 중지는 법인 계약자 또는 해당 보험회사 콜센터에 문의
- 개인실손 중지는 담당 설계사 또는 보험회사 콜센터에 문의
- 신청 후 환급 보험료(해당하는 경우) 수령
재개할 때 알아둘 점
- 개인실손을 중지한 뒤 퇴직 등으로 단체실손 자격을 잃으면 개인실손으로 재개 가능
- 단체실손 종료 후 1개월 이내 재개를 신청하면 별도 인수심사 없음
- 재개 상품은 '재개 시점에 판매 중인 상품'과 '중지 당시 본인이 가입했던 상품' 중 선택 가능
- 다만 2013년 4월 이후 판매 상품 등 보장내용 변경주기(5~15년)가 지난 경우는 재개 시점 판매 상품으로만 재개
중지로 보상 범위가 줄어들 수 있으니, 중지 전에 중복 가입 중인 보험들의 보장내용과 보험료를 함께 확인하는 것이 좋습니다.
정리 — 단체실손을 1년 중지하면
| 구분 | 내용 |
|---|---|
| 상황 | 회사 단체실손과 개인실손 중복가입 |
| 중지 대상 | 단체실손 1년 중지 |
| 경감 효과(평균) | 연평균 약 36.6만 원 환급·절감 |
출처: 금융위원회 보도자료 "2023년 1월 1일부터 개인·단체실손보험 중복가입자는 원하는 보험을 중지하여 보험료 부담을 경감할 수 있습니다" (2026-11-08 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
'돈 불리기' 카테고리의 다른 글
| 실업급여 구직급여 조건 고용보험 180일과 지급액 60% 계산법 (0) | 2026.11.08 |
|---|---|
| 보금자리론 소득 7천만원 이하 대출한도 3.6억원과 신혼가구 우대금리 조건 (0) | 2026.11.08 |
| 청년 주택드림 청약통장 이자율 최대 4.5% 소득 5천만원 이하 가입 비과세 혜택 (0) | 2026.11.07 |
| 디딤돌대출 소득 7천만원 이하 대상 금리 2.85에서 4.15%까지 신혼가구 한도 달라지는 점 (0) | 2026.11.07 |
| 금융상품한눈에에서 예금 적금 금리 비교하는 법과 공시 기준일 확인하는 곳 (0) | 2026.11.04 |


