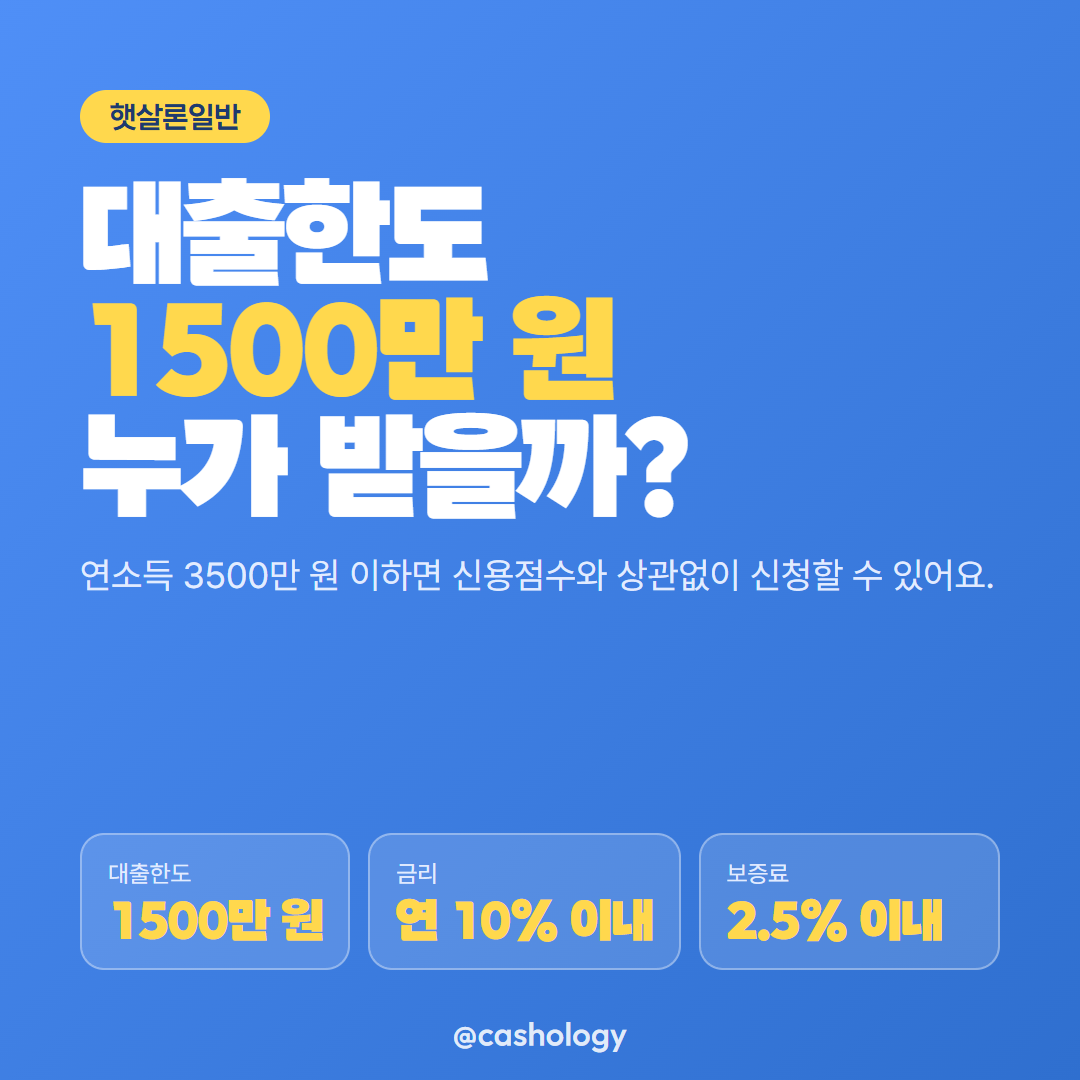
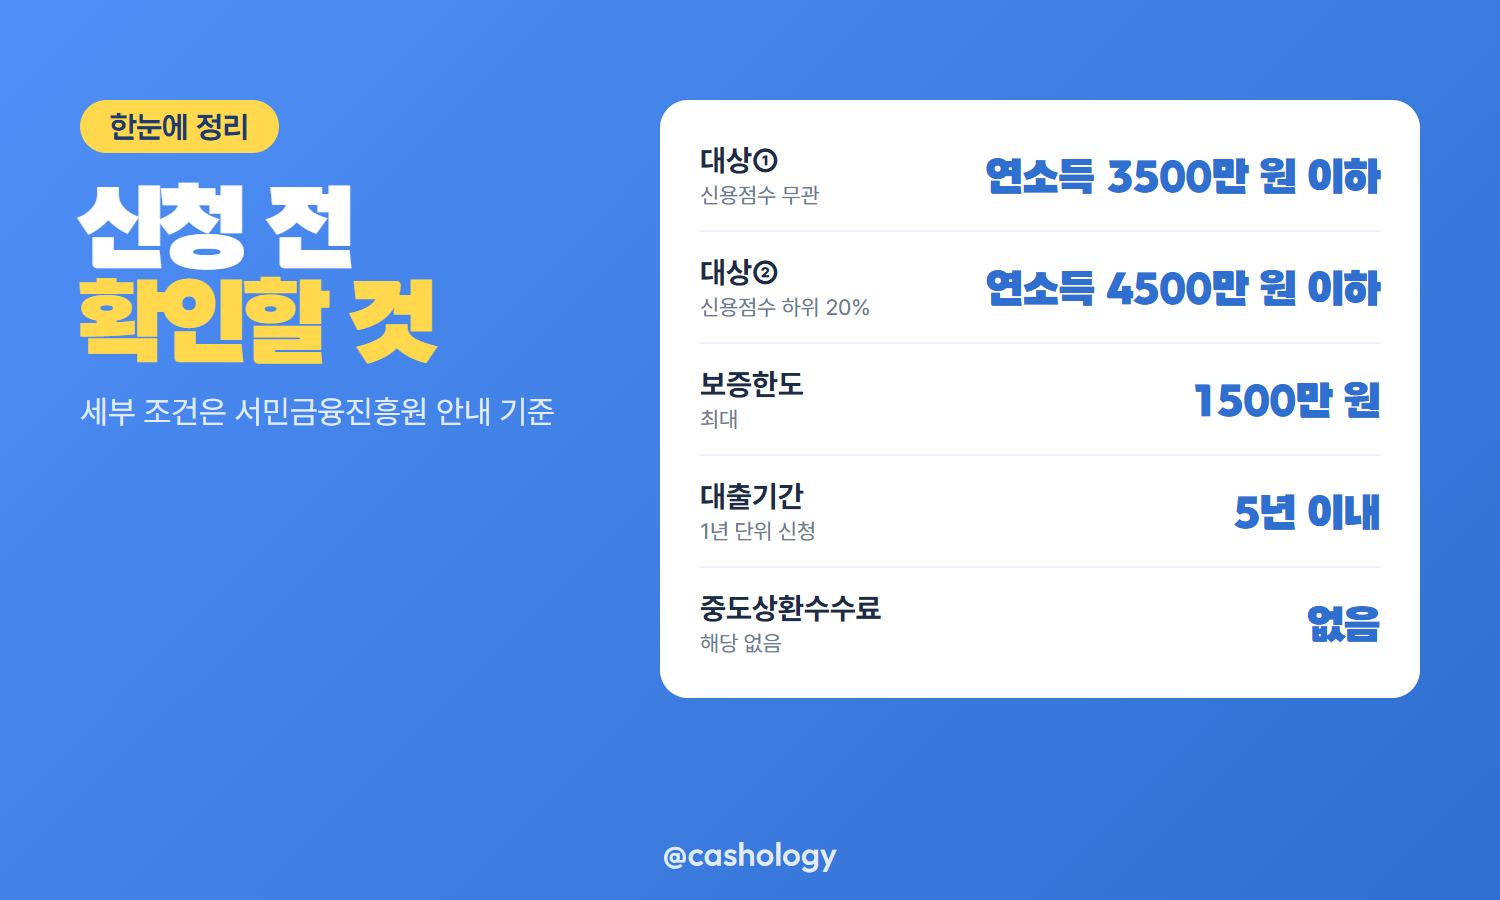
제도권 금융 이용이 어려운 저신용·저소득자가 생계비를 마련할 수 있도록 서민금융진흥원이 보증해 주는 정책 대출이 햇살론일반입니다. 연소득 3,500만원 이하라면 신용점수와 상관없이, 연소득 4,500만원 이하이면서 개인신용평점이 하위 20%에 해당해도 신청할 수 있습니다. 보증한도는 최대 1,500만원, 금리는 연 10% 이내이며 보증료 2.5% 이내가 별도로 붙습니다. 대출기간은 5년 이내에서 1년 단위로 신청할 수 있고, 중도상환수수료는 없습니다.
어떤 제도인가
햇살론일반은 복권기금 재원으로 서민금융진흥원이 운영하는 대표 정책서민금융상품으로, 제도권 금융기관에서 대출받기 어려운 서민층의 경제적 자립과 자활을 돕기 위한 생계비 지원 상품입니다. 서민금융진흥원이 보증을 서고, 실제 대출은 취급 금융회사(은행·저축은행 등)에서 집행하는 구조입니다.
서민금융진흥원 가조회에서 보증이 가능하다고 나와도, 실제 신청한 금융회사 자체 심사에서 대출이 거절될 수 있습니다. 보증 승인이 대출 승인을 보장하지는 않습니다.
대상과 대출 조건
| 구분 | 내용 |
|---|---|
| 지원대상 | 연소득 3,500만원 이하(신용점수 무관) 또는 연소득 4,500만원 이하이면서 개인신용평점 하위 20% |
| 보증한도 | 최대 1,500만원 |
| 대출기간 | 5년 이내(1년 단위 신청 가능) |
| 상환방법 | 원리금균등분할상환 |
- 중도상환수수료가 없어 목돈이 생기면 부담 없이 먼저 갚을 수 있습니다.
- 신용점수가 자체 제한 없이도 연소득 조건만 맞으면 신청할 수 있는 구간이 있습니다.
금리와 보증료
금리는 금융회사별로 다르지만 연 10% 이내에서 정해지고, 여기에 서민금융진흥원 보증료 2.5% 이내가 별도로 더해집니다. 아래 조건에 해당하면 보증료를 깎아 줍니다.
- 사회적배려대상자(한부모·조손가족, 다문화가족, 북한이탈주민, 등록장애인, 기초생활수급자, 차상위계층, 근로장려금수급자, 자활근로자 등): 0.5%p 인하
- 서민금융진흥원 금융교육·신용부채컨설팅 이수자, 국민취업지원제도 성공자, 복지멤버십 가입자: 0.1%p 인하(이 항목끼리는 중복 적용 불가)
- 상생신용생명보험 가입자: 대출 후 최초 1~12회차(1년간) 0.3%p 인하
위 세 가지 인하 조건은 서로 중복 적용이 가능하지만, 대출 약정 이후에는 보증료 인하를 적용받을 수 없습니다. 대상에 해당한다면 신청 전에 서류를 미리 준비해야 합니다.
신청 방법과 절차
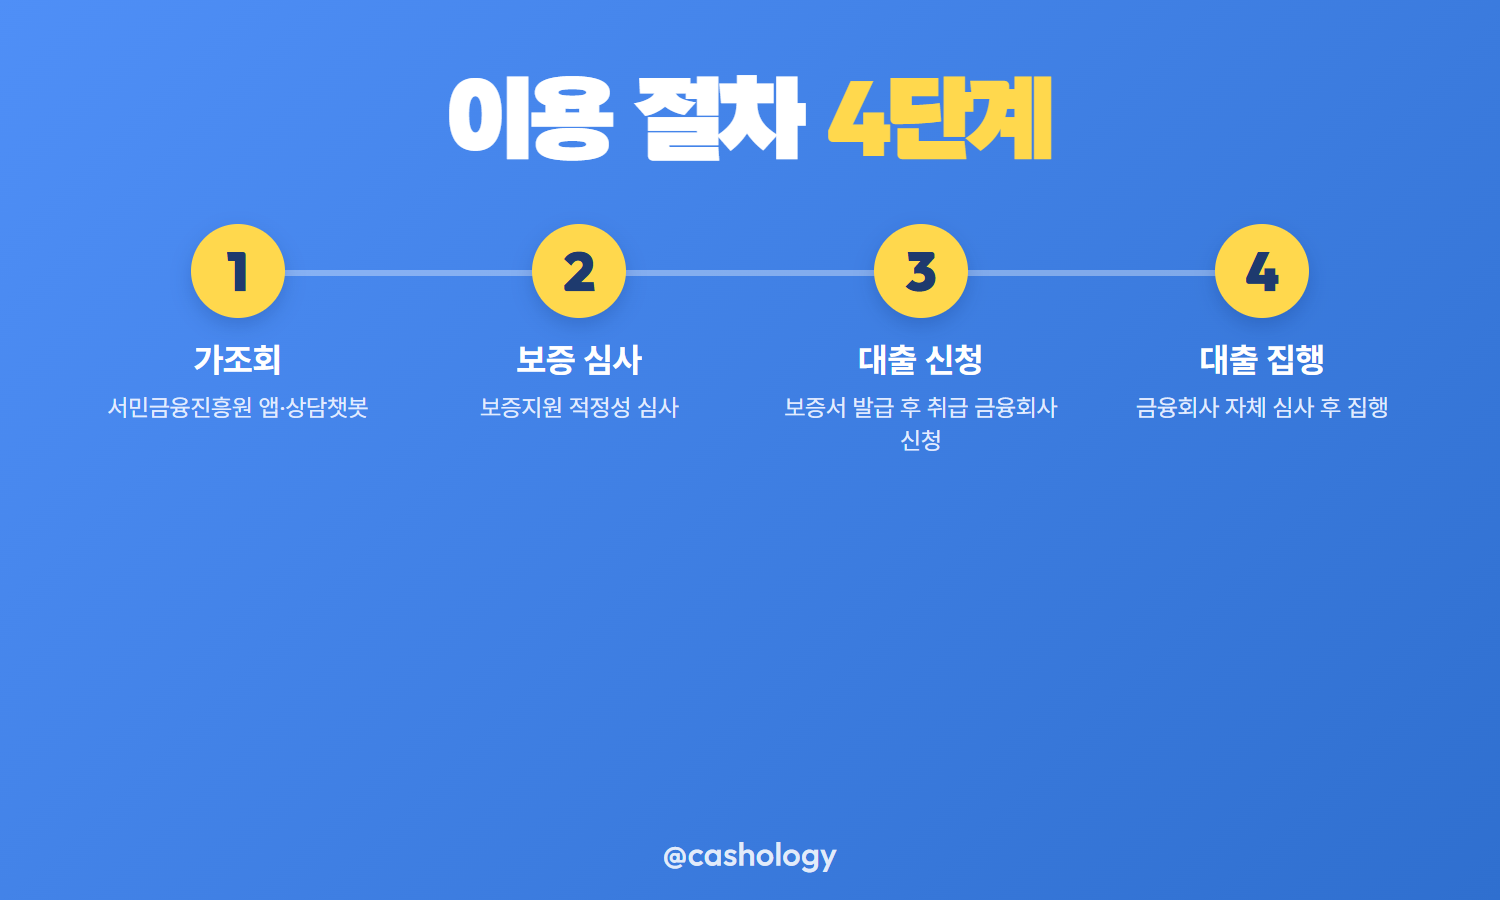
- 서민금융진흥원 앱이나 1:1 상담·상담챗봇으로 본인 자격을 가조회한다
- 서민금융진흥원이 보증지원 적정성을 심사한다
- 보증서가 발급되면 취급 금융회사에 대출을 신청한다
- 금융회사 자체 심사를 거쳐 대출이 최종 집행된다
주의할 점
- 지원대상 조건을 충족해도 서민금융 신용평가시스템 심사 결과에 따라 보증이 거절될 수 있습니다.
- 제출한 서류 내용이 바뀌면 대출 결과, 한도, 금리가 달라질 수 있습니다.
- 보증료 인하 대상인데 서류를 준비하지 못했다면, 약정 전에 반드시 제출하거나 교육을 이수해야 합니다.
정리
| 구분 | 금액(예시) |
|---|---|
| 보증한도 | 1,500만원 |
| 금리(최대, 연 10% 이내) | 대출금의 연 10% 이내 |
| 보증료(2.5% 기준) | 약 37.5만원 |
| 보증료 인하 적용 시 | 최대 0.9%p까지 낮아짐 |
출처: 서민금융진흥원 햇살론일반 안내 페이지 (2026-11-03 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| 청년내일저축계좌 신청 기간과 월 30만원 정부지원 3년 만기 1440만원 (0) | 2026.11.03 |
|---|---|
| 신용카드 소득공제 25% 문턱 넘는 금액부터 공제율 15·30·40% 적용 순서 (0) | 2026.11.02 |
| 연말정산 맞벌이 공제 기본공제 150만원 소득요건 100만원으로 나뉘는 기준 (0) | 2026.11.02 |
| 휴면예금 찾기 최종 거래일 5년 지난 돈과 2천만원 이하 온라인 지급 신청 순서 (0) | 2026.11.01 |
| 의료비 세액공제 총급여 3% 초과분부터 15% 공제율과 한도 700만원 계산법 (0) | 2026.11.01 |


