
퇴직연금은 회사가 도입한 제도에 따라 확정급여형(DB)과 확정기여형(DC)으로 나뉘고, 누가 적립금을 운용하느냐에 따라 받는 금액이 달라집니다. DB는 회사가 운용해 근속연수와 퇴직 시 임금으로 퇴직급여가 정해지고, DC는 근로자가 직접 운용해 그 결과대로 받습니다. 내가 가입한 제도는 회사 담당 부서에 문의하거나 금융감독원 통합연금포털에서 확인할 수 있고, 둘 다 만 55세 이후 연금이나 일시금으로 받을 수 있습니다. 이 글은 DC·DB 차이, 확인하는 방법, 전환 가능 여부를 정리합니다.
DB와 DC, 누가 운용하고 얼마나 받나
| 구분 | DB(확정급여형) | DC(확정기여형) |
|---|---|---|
| 운용 주체 | 회사 | 근로자 |
| 회사 부담금 | 운용 결과에 따라 변동 | 임금총액의 12분의 1 이상으로 고정 |
| 퇴직급여 | 근속 1년당 30일분 평균임금 이상 | 운용 실적에 따라 달라짐 |
| 근로자 추가납입 | 불가능 | 가능 |
회사가 운용을 책임지면 DB, 내가 직접 운용하면 DC입니다.
내 회사가 DB인지 DC인지 확인하는 방법
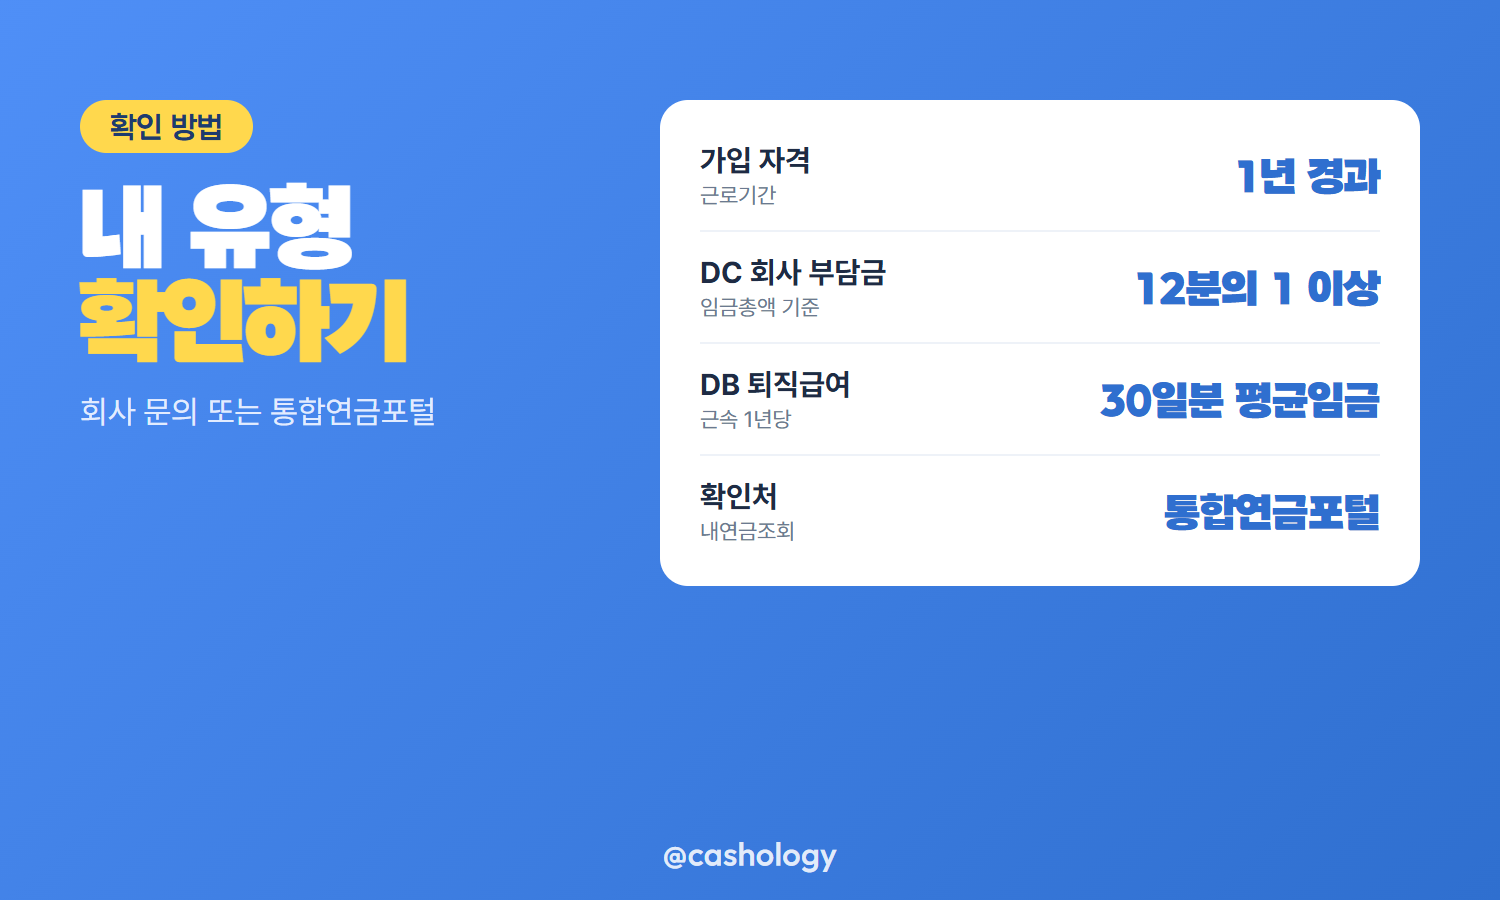
- 회사 인사·재무 담당 부서에 가입 제도를 문의합니다.
- 금융감독원 통합연금포털(fss.or.kr) "내연금조회"에서 가입 계약정보를 확인합니다.
- DC라면 회사 규약에 포함된 퇴직연금사업자 중에서 선정합니다.
근로기간 1년이 지나야 가입 자격이 생기고, 회사가 DB·DC를 함께 운영할 수도 있어 내가 선택한 제도를 먼저 확인해야 합니다.
어떤 회사·근로자에게 맞을까
- DB: 도산 위험이 낮고 정년이 보장되는 안정된 기업에 적합
- DC: 연봉제를 도입한 기업, 이직이 잦은 근로자에 적합
- DC는 근로자가 추가로 납입할 수 있어 세액공제를 더 받을 여지가 있음
어느 쪽이 유리한지는 회사 안정성과 내 운용 자신감에 따라 달라집니다.
제도를 바꿀 수 있을까
- DB에서 DC로는 전환 가능
- DC에서 DB로는 전환 불가능
- DC 가입자는 회사와 계약한 복수 퇴직연금사업자 중에서 운용사를 옮길 수 있음(이전 신청은 회사 퇴직연금 담당 부서를 통해)
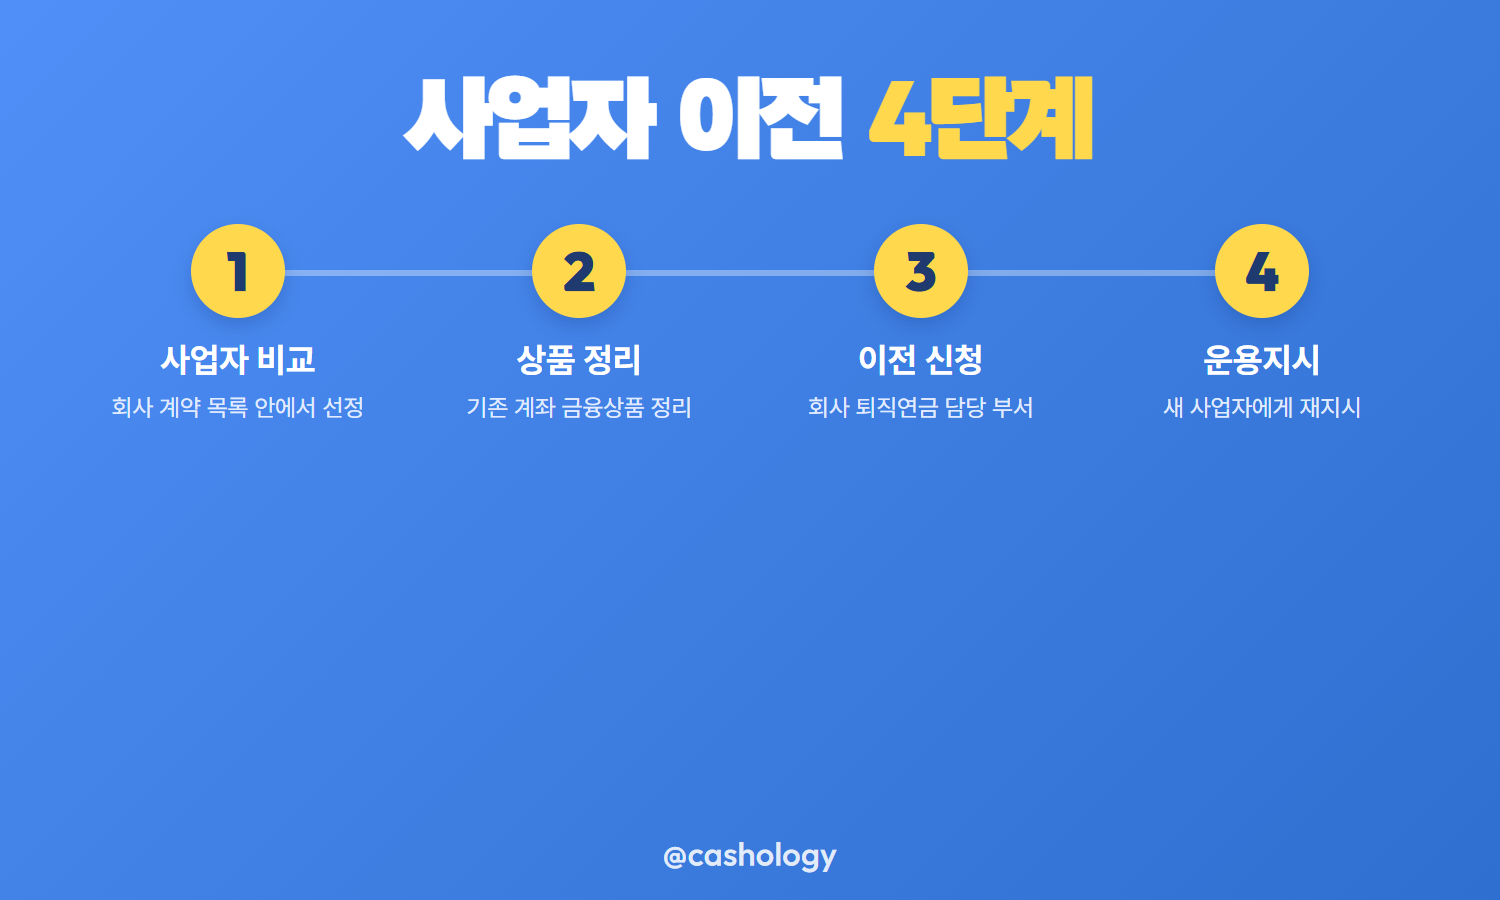
퇴직연금사업자를 옮길 때는 순서가 있습니다.
- 회사와 계약된 사업자 목록 안에서 옮길 곳을 비교·선정합니다.
- 기존 계좌의 금융상품을 정리합니다(만기 전 변경 시 금리 불이익·환매수수료 확인).
- 회사 퇴직연금 담당 부서에 이전을 신청합니다(통상 반기·연 단위로 접수).
- 이전이 끝나면 새 사업자에게 운용지시를 다시 합니다.
세부 전환 절차는 회사 퇴직연금 담당 부서에 확인하는 것이 정확합니다.
정리
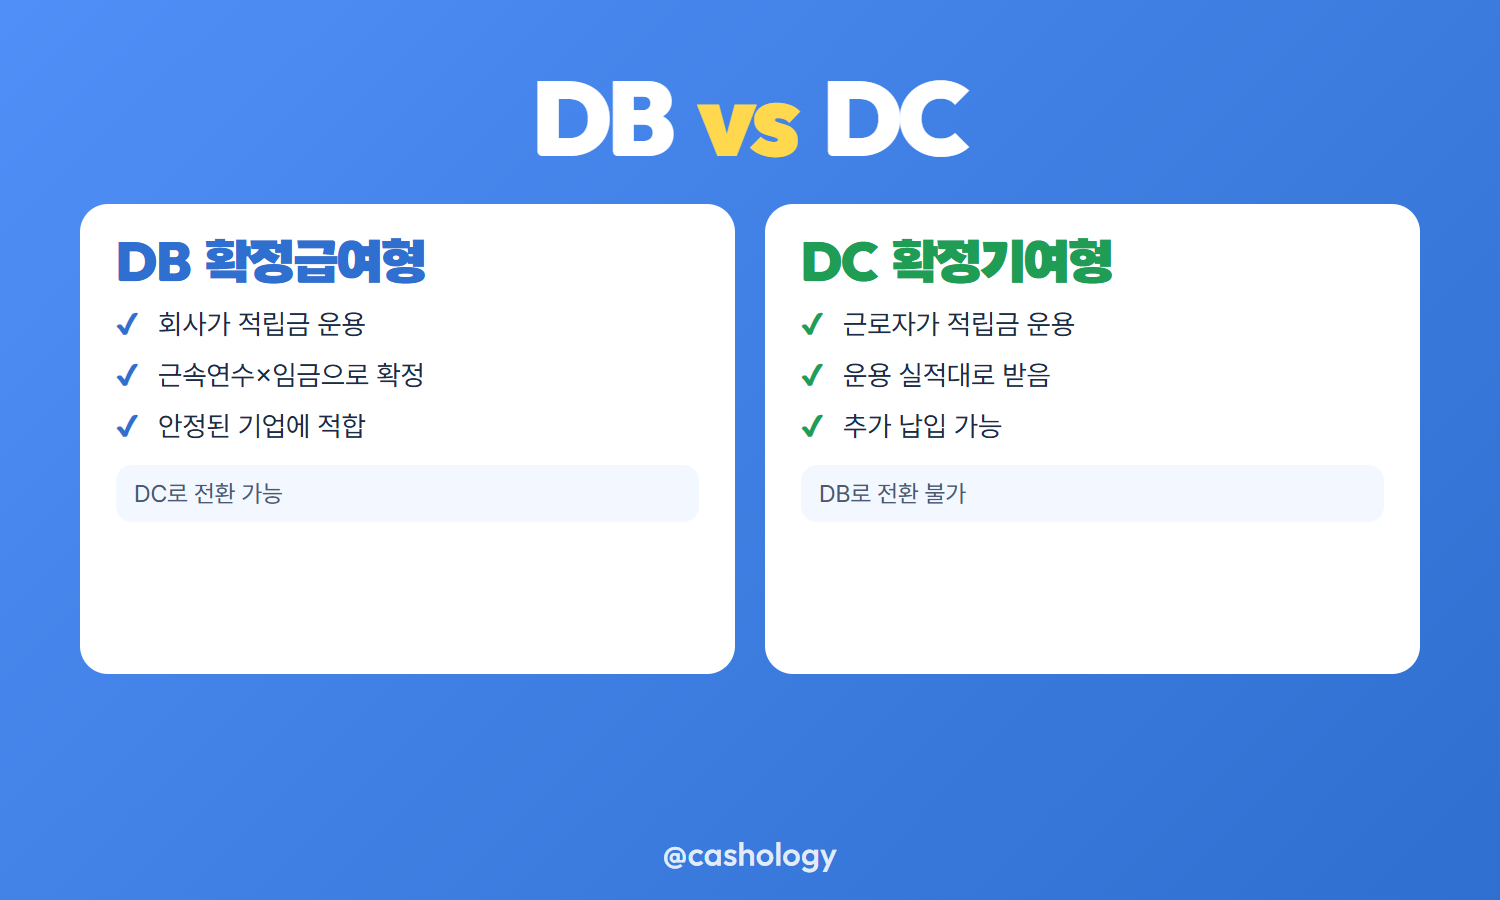
DB는 회사가 운용해 근속연수와 임금으로 퇴직급여가 정해지고, DC는 근로자가 직접 운용해 그 결과대로 받습니다. 내 회사가 어떤 제도인지는 인사 담당 부서 문의나 통합연금포털 내연금조회로 확인할 수 있고, 둘 다 만 55세 이후 연금이나 일시금으로 받을 수 있습니다.
근속 10년, 월 평균임금 300만 원인 DB 가입자가 법정 최소 기준으로 받는 퇴직급여 계산 예시입니다.
| 구분 | 금액 |
|---|---|
| 근속연수 | 10년 |
| 월 평균임금 | 300만 원 |
| 법정 최소 퇴직급여(1년당 30일분 평균임금) | 약 3,000만 원 |
출처: 고용노동부 "퇴직연금"(moel.go.kr), 금융감독원 통합연금포털 "근로자 퇴직연금 안내"(fss.or.kr) (2026-10-26 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| 연금소득세 수령 나이별 세율 3.3~5.5%와 1500만원 초과 분리과세 대상 (0) | 2026.10.26 |
|---|---|
| 연금저축 중도해지 기타소득세 16.5% 산정 방식과 부득이한 사유 저율과세 기준 (0) | 2026.10.25 |
| IRP 개인형퇴직연금 계좌 개설 대상과 세액공제 900만원 한도 중도인출 조건 (0) | 2026.10.25 |
| 연금저축 세액공제 한도 600만원 IRP 합산 900만원 공제율 13.2~16.5% 구간 (0) | 2026.10.24 |
| ISA 만기 연금계좌 이전 세액공제 10% 300만원 추가 한도와 60일 납입 기한 (0) | 2026.10.24 |


