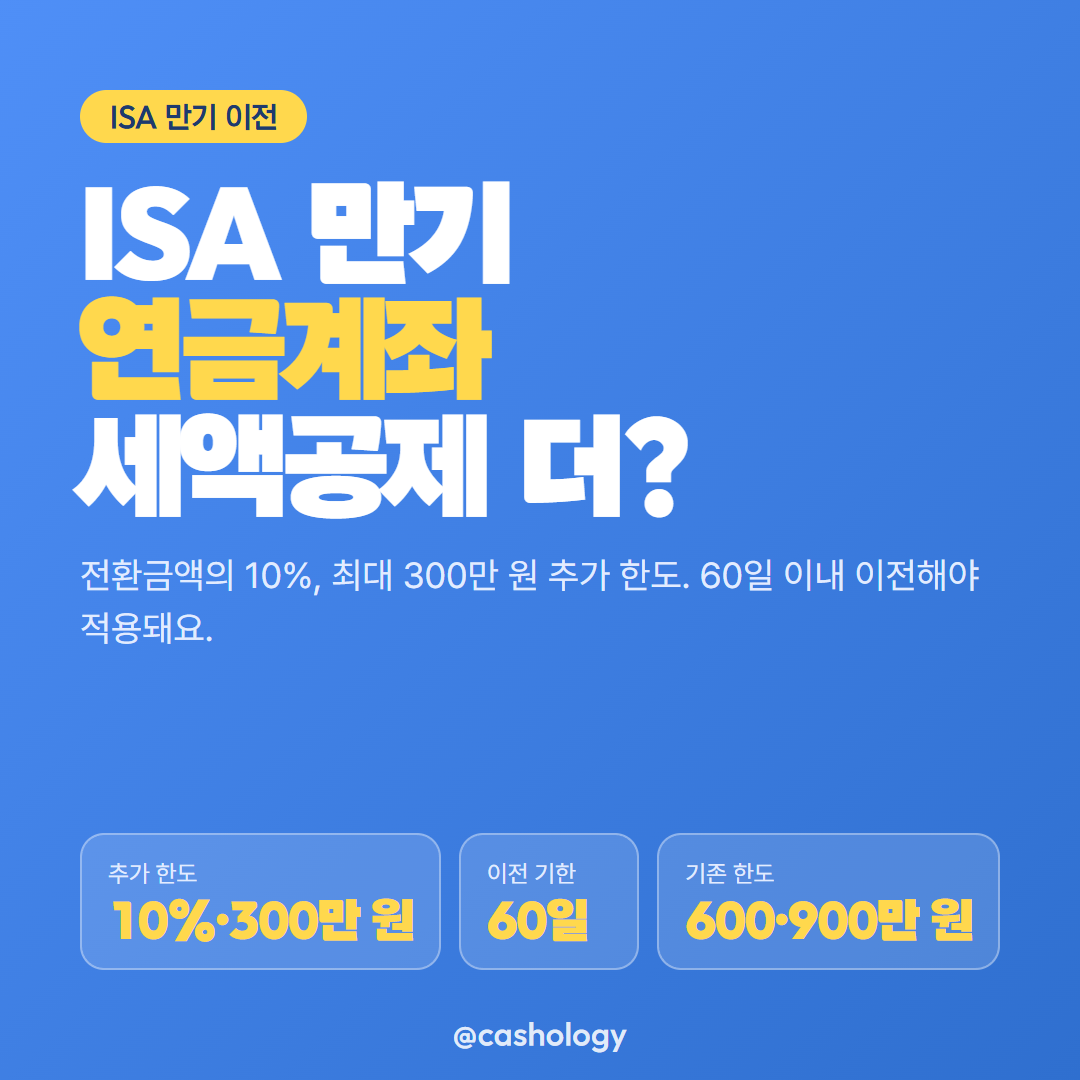
ISA(개인종합자산관리계좌) 계약기간이 만료되면 잔액을 연금계좌로 옮길 수 있고, 이때 전환금액의 10% 또는 300만 원 중 적은 금액만큼 연금계좌세액공제 한도가 추가로 늘어납니다. 기존 한도인 연금저축 600만 원, 퇴직연금 합산 900만 원과는 별도의 추가 한도입니다. 이전은 ISA 계약 만료일로부터 60일 이내에 연금계좌에 납입해야 적용되고, 기한을 넘기면 추가 한도를 받지 못합니다. 이 글은 전환 한도와 절차, 기한을 정리합니다.
어떤 혜택인가
| 구분 | 내용 |
|---|---|
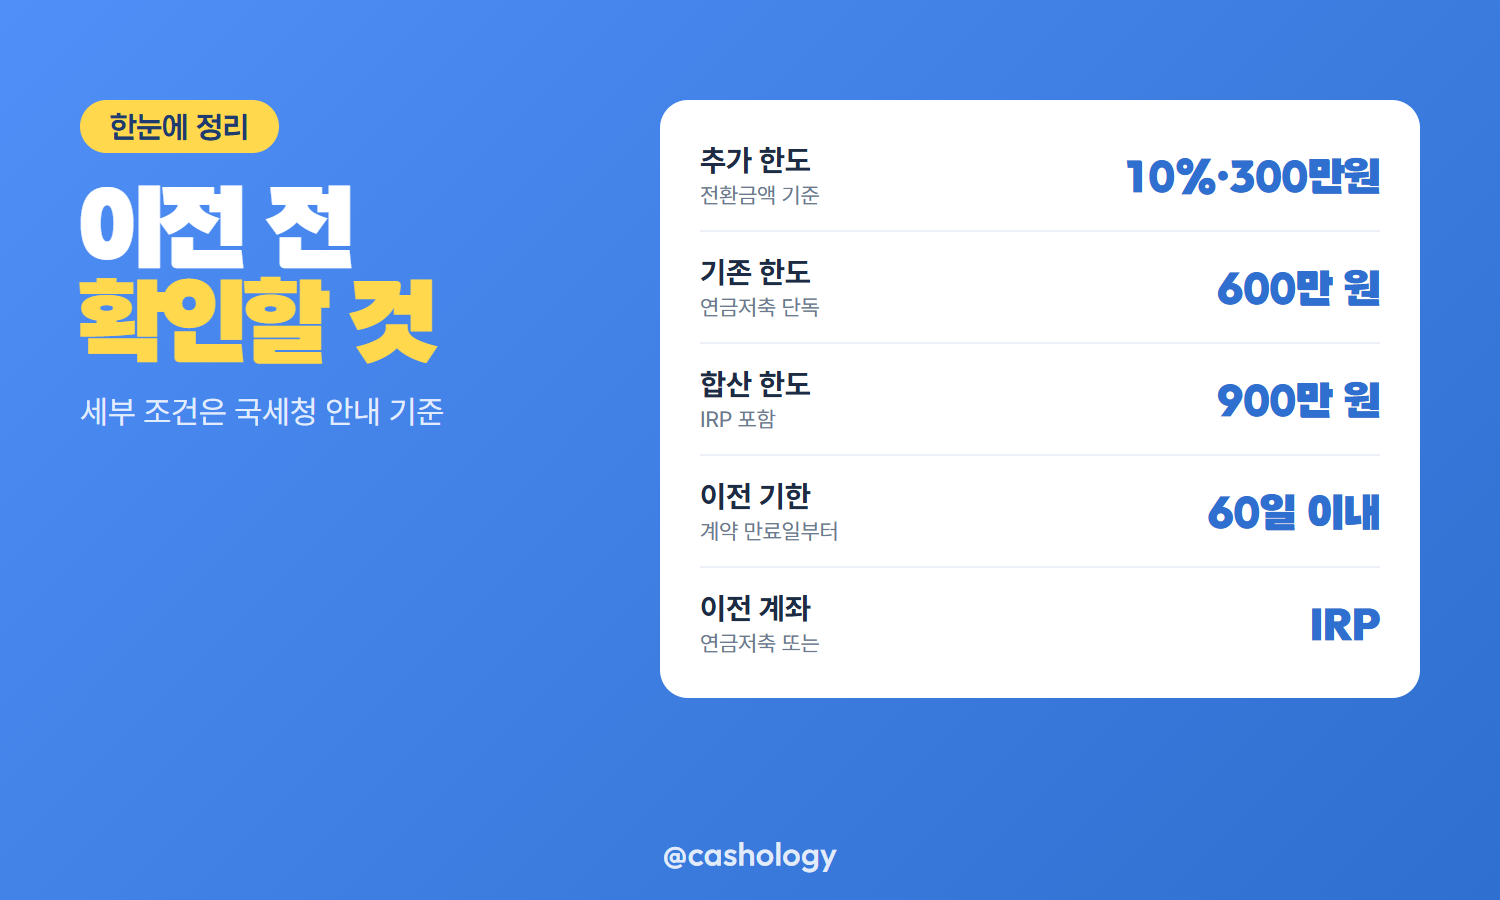
| 추가 한도 | 전환금액의 10% 와 300만 원 중 적은 금액 |
| 기존 한도와 관계 | 연금저축 600만·IRP 합산 900만 원 한도에 추가로 더해짐 |
| 적용 시점 | 전환금액을 납입한 날이 속하는 과세기간 |
| 걸쳐 납입 시 | 직전 과세기간에 적용된 금액을 300만 원에서 뺀 나머지만 그 해에 적용 |
전환금액 자체가 연금계좌 납입액으로 들어가는 것이고, 10%·300만 원 한도는 세액공제를 받을 수 있는 범위를 한 번 더 넓혀주는 몫입니다.
이전 기한은 계약 만료일부터 60일
- ISA 계약기간이 만료된 날부터 60일 이내에 잔액 전부나 일부를 연금계좌로 납입해야 전환금액으로 인정됩니다.
- 60일을 넘겨 이전하면 전환금액 추가 한도(10%·300만 원)가 적용되지 않고, 일반 연금계좌 납입액으로만 취급됩니다.
- 전환 가능한 연금계좌는 연금저축계좌 또는 IRP(개인형퇴직연금)입니다.
- 전환금액은 ISA 계약기간 만료일 기준 잔액이 한도이며, 만료 직전에 추가로 넣은 돈은 전환금액 계산에 포함되지 않습니다.
만기가 가까워지면 미리 이전할 연금계좌를 열어두는 쪽이 60일을 넘기지 않는 데 유리합니다.
세액공제 안 받은 돈은 나중에 찾아도 비과세
- ISA 잔액을 60일 이내 연금계좌에 납입
- 그중 세액공제를 받은 납입액과 운용수익은 연금 형태로 인출할 때만 저율(3~5%) 과세, 아니면 기타소득세 15% 과세
- 세액공제를 받지 않은 납입액은 과세제외금액으로 분류돼 나중에 인출해도 세금이 붙지 않음
전환금액 전부를 세액공제 받을 필요는 없고, 한도를 넘는 금액은 공제받지 않은 채 납입해 두면 인출할 때 과세되지 않습니다.
정리
ISA 만기 자금을 연금계좌로 옮기면 전환금액의 10%(최대 300만 원)만큼 연금계좌세액공제 한도가 추가로 늘어나며, 이는 기존 600만·900만 원 한도와 별개입니다. 계약 만료일부터 60일 이내 납입이 조건이고, 세액공제를 받지 않은 납입액은 나중에 인출해도 과세되지 않습니다. 반대로 세액공제를 받은 납입액과 운용수익은 연금 형태로 받지 않고 한 번에 찾으면 기타소득세 15%가 붙으므로, 전환할 때부터 어떤 방식으로 받을지 염두에 두는 것이 좋습니다.
ISA 만기자금 3,000만 원 중 2,700만 원을 연금계좌에 이전하고 세액공제율 13.2%(지방소득세 포함)를 적용한 예시입니다.
| 구분 | 금액 |
|---|---|
| 전환금액 | 2,700만 원 |
| 추가 세액공제 한도(10%, 300만원 한도 적용) | 270만 원 |
| 기존 한도(600만 원)와 합산 세액공제 대상액 | 최대 870만 원 |
| 절세액(공제율 13.2% 가정) | 약 114만 8,400원 |
출처: 국세청 "국세신고안내 – 연금계좌 세액공제"(nts.go.kr), 국세법령정보시스템 질의회신 서면-2023-원천-2255(taxlaw.nts.go.kr) (2026-10-24 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| 연금저축 세액공제 한도 600만원 IRP 합산 900만원 공제율 13.2~16.5% 구간 (0) | 2026.10.24 |
|---|---|
| ISA 계좌 비과세 200만원 서민형 400만원 초과분 분리과세 9.9% 세율 (0) | 2026.10.23 |
| 주택청약종합저축 소득공제 300만원 한도와 40% 공제 청약가점 계산 기준 (0) | 2026.10.23 |
| 청년미래적금 가입조건 소득 7500만원 이하 정부기여금 6%·12% 3차 신청 시기 (0) | 2026.10.22 |
| 청년도약계좌 신규가입 2025년 12월 31일 종료 기존 가입자가 달라지는 점 (0) | 2026.10.22 |


