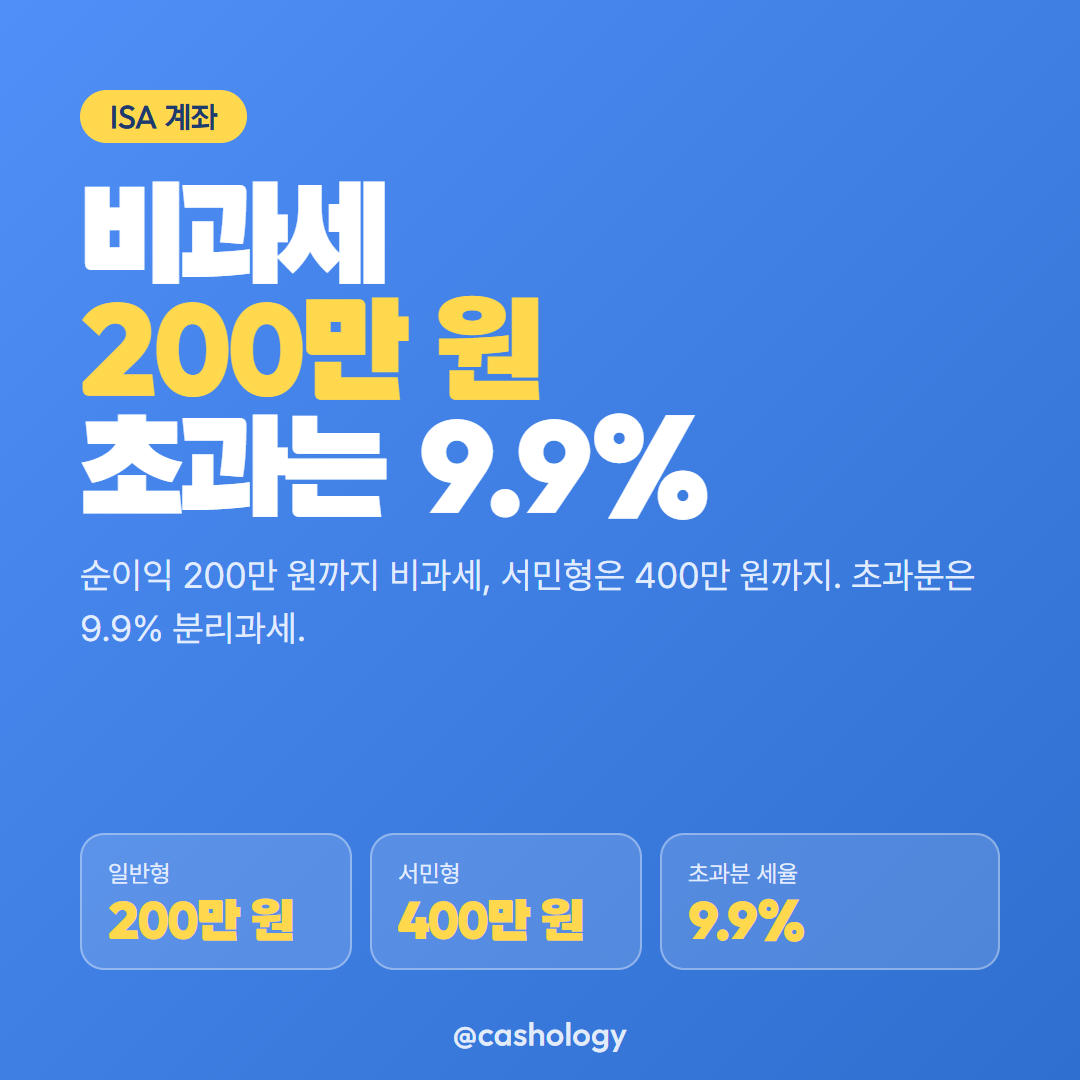
ISA(개인종합자산관리계좌)는 예·적금·펀드·주식을 한 계좌에 담아 운용 손익을 합산한 뒤 순이익에 세제 혜택을 주는 절세 계좌입니다. 순이익 200만 원까지 비과세이고(서민형·농어민형은 400만 원까지), 초과분은 일반 이자·배당소득세 15.4%보다 낮은 9.9%(지방소득세 포함) 분리과세로 끝납니다. 가입 한도는 연 2,000만 원, 5년간 최대 1억 원이며 3년 의무가입 기간이 있습니다. 이 글은 가입 조건과 비과세 한도, 중도해지 시 주의할 점을 정리합니다.
가입 조건과 납입 한도
| 구분 | 내용 |
|---|---|
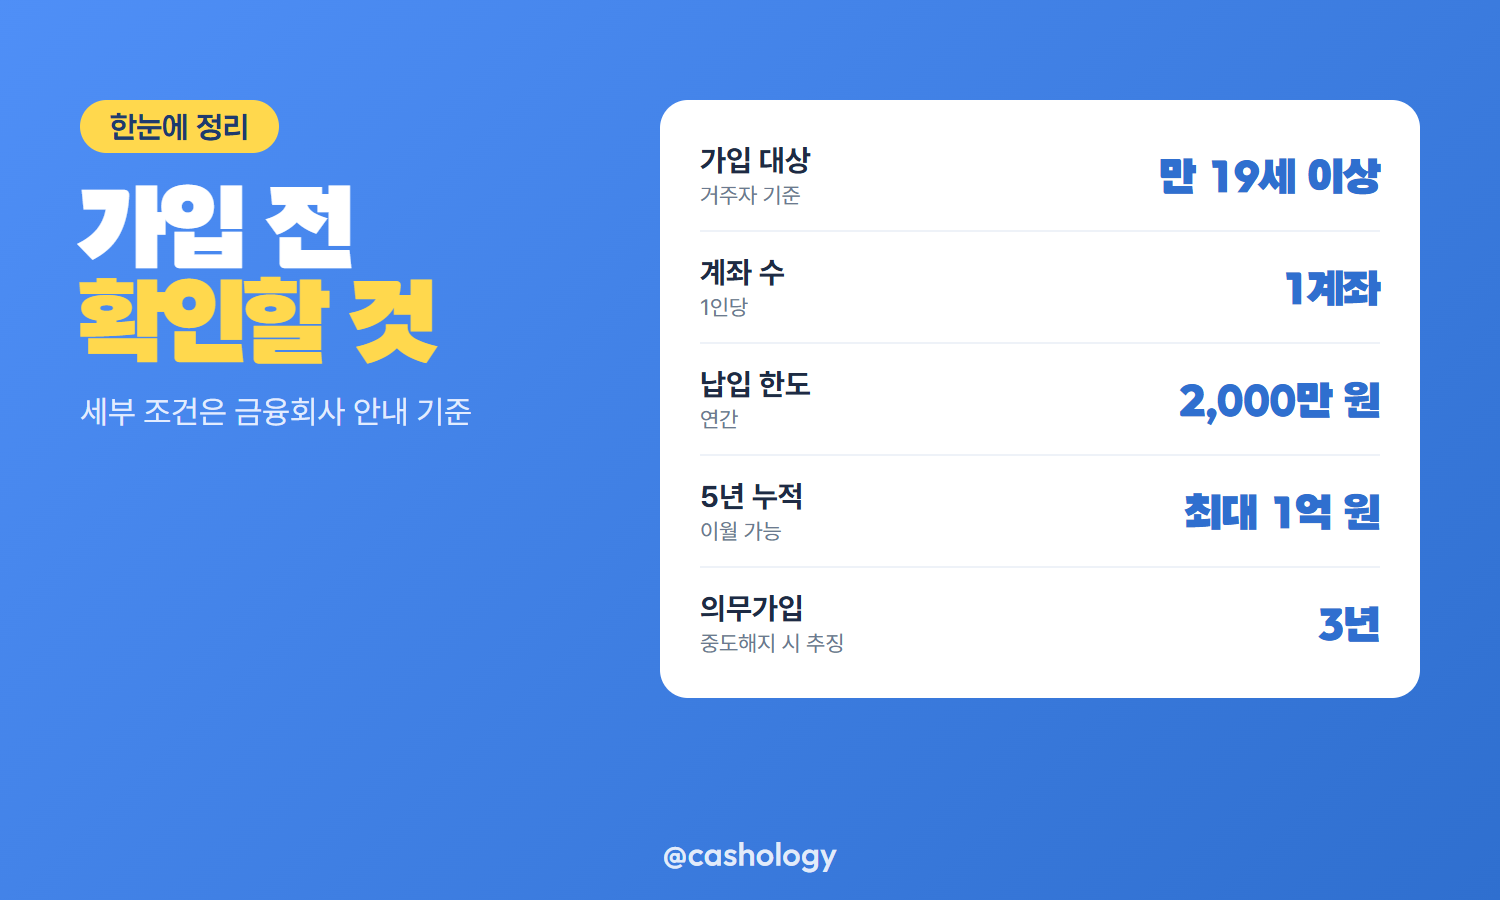
| 가입 대상 | 만 19세 이상 거주자(또는 근로소득 있는 만 15~19세 미만) |
| 제외 대상 | 직전 3개 과세기간 중 금융소득종합과세 대상자였던 사람 |
| 계좌 수 | 1명당 1계좌만 개설 가능 |
| 납입 한도 | 연 2,000만 원, 5년간 최대 1억 원(미사용 한도 이월 가능) |
| 의무가입기간 | 3년 |
직전 3년 안에 한 번이라도 금융소득종합과세 대상자였다면 새로 가입할 수 없습니다.
비과세 한도는 두 가지로 나뉩니다
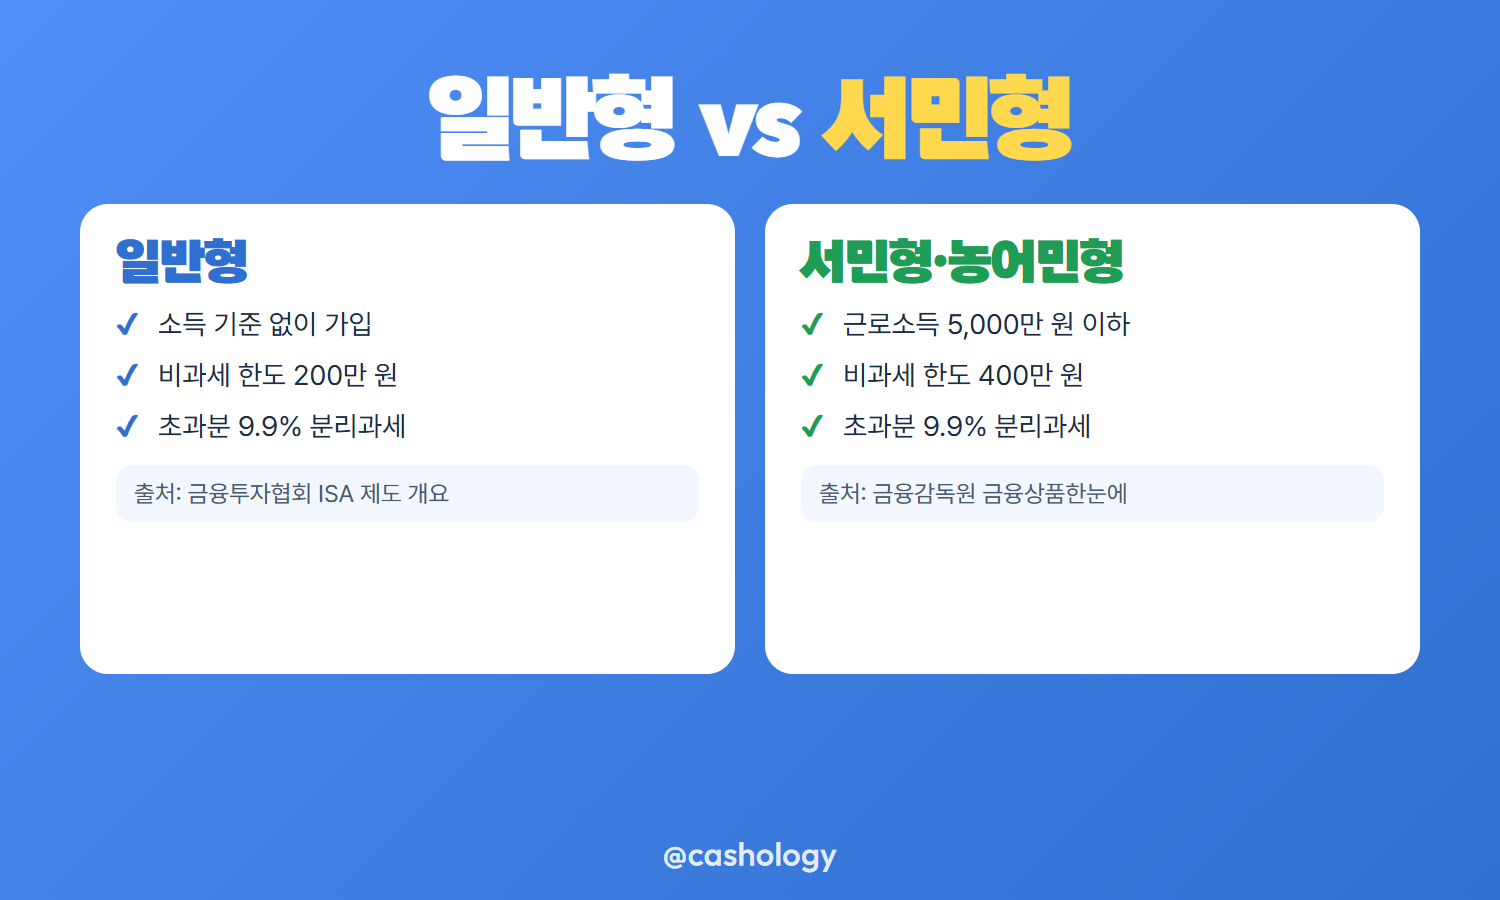
- 일반형: 계좌 내 순이익 200만 원까지 비과세, 초과분은 분리과세
- 서민형·농어민형(근로소득 5,000만 원 또는 종합소득 3,800만 원 이하): 순이익 400만 원까지 비과세
- 두 유형 모두 비과세 한도를 넘는 금액은 9.9%(지방소득세 포함) 분리과세로 과세 종결
서민형은 비과세 한도가 일반형의 두 배이지만, 소득 기준을 충족해야 가입할 수 있습니다.
일반 계좌보다 세금이 낮은 구조
일반 예·적금·펀드 계좌는 이자·배당소득에 15.4%(지방소득세 포함) 세율이 바로 붙습니다. ISA는 계좌 안에서 발생한 손익을 모두 합산한 뒤 순이익에만 세금을 매기고, 그 세율도 9.9%로 낮아 손실이 난 상품과 이익이 난 상품을 같은 계좌에 담아 운용할 때 유리합니다.
중도해지·중도인출은 조건이 따릅니다
- 의무가입기간(3년) 전에 해지하면 사망·해외이주·천재지변·퇴직·폐업·3개월 이상 입원 치료 등 부득이한 사유가 아닌 한 비과세·분리과세 혜택이 취소되고 세액이 추징됩니다.
- 중도인출은 가입일부터 납입한 원금 범위 안에서는 자유롭지만, 원금을 넘는 금액을 인출하면 중도해지로 간주됩니다.
3년을 채우지 못하고 원금을 넘겨 인출하면 비과세 혜택을 되돌려줘야 합니다.
정리
ISA는 연 2,000만 원, 5년 1억 원 한도로 예·적금과 펀드 등을 함께 담아 운용하면서 순이익에만 200만 원(서민형 400만 원)까지 비과세, 초과분은 9.9% 분리과세를 적용받는 계좌입니다. 3년 의무가입기간을 지켜야 하고, 직전 3년간 금융소득종합과세 대상자였다면 가입할 수 없습니다.
일반형 ISA에서 순이익 300만 원이 났다고 가정했을 때 일반 계좌와 세금을 비교한 예시입니다.
| 구분 | 세금 |
|---|---|
| 일반 계좌(15.4% 전액 과세) | 약 46만 2,000원 |
| ISA 일반형(200만 원 비과세 + 100만 원 9.9%) | 약 9만 9,000원 |
출처: 금융투자협회 "ISA 제도 개요"(dis.kofia.or.kr), 금융감독원 금융상품한눈에 "ISA 금융상품개요"(finlife.fss.or.kr) (2026-10-23 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| 주택청약종합저축 소득공제 300만원 한도와 40% 공제 청약가점 계산 기준 (0) | 2026.10.23 |
|---|---|
| 청년미래적금 가입조건 소득 7500만원 이하 정부기여금 6%·12% 3차 신청 시기 (0) | 2026.10.22 |
| 청년도약계좌 신규가입 2025년 12월 31일 종료 기존 가입자가 달라지는 점 (0) | 2026.10.22 |
| 적금 중도해지 이자 얼마나 깎이는지 경과기간별 지급률과 적금담보부대출 대안 (0) | 2026.10.21 |
| 풍차돌리기 적금 매달 1년 만기 통장 만드는 방법과 중도해지 손익 계산법 (0) | 2026.10.21 |


