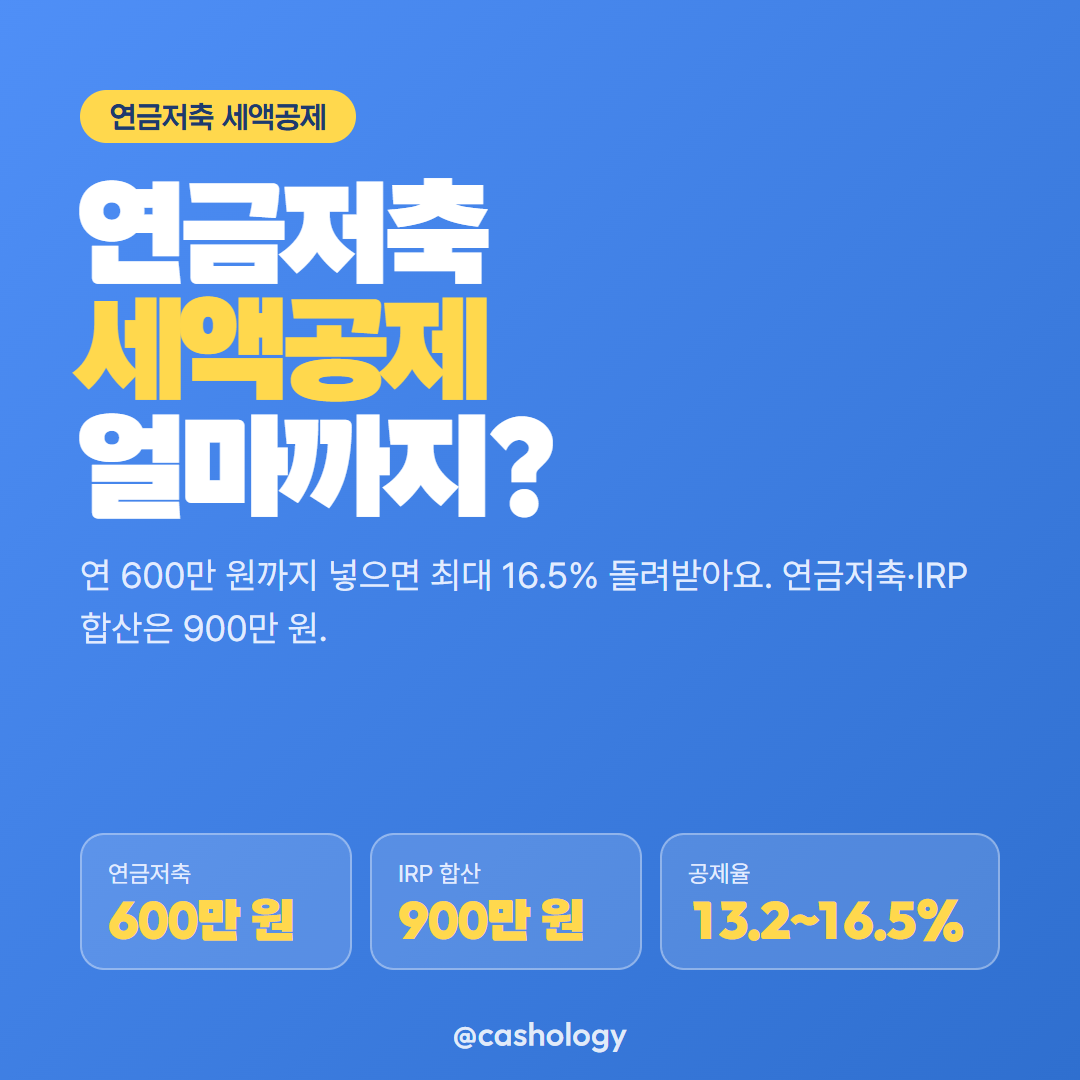
연금저축에 납입하면 연 600만 원까지 세액공제를 받을 수 있고, IRP(개인형퇴직연금)까지 합치면 한도가 900만 원으로 늘어납니다. 공제율은 종합소득금액 4,500만 원(근로소득만 있으면 총급여 5,500만 원) 이하면 15%(지방소득세 포함 16.5%), 초과면 12%(지방소득세 포함 13.2%)입니다. 소득이 높을수록 공제율이 낮아지는 구조라, 두 구간 중 어디에 속하는지 먼저 확인해야 합니다. 이 글은 한도와 공제율 구간, 계산 방법을 정리합니다.
한도는 연금저축 600만·합산 900만 원
| 구분 | 내용 |
|---|---|
| 연금저축계좌 단독 한도 | 연 600만 원 |
| 연금저축+퇴직연금(IRP 등) 합산 한도 | 연 900만 원 |
| 초과 납입액 | 세액공제 대상에서 제외(과세 이연은 별도) |
| 공제 대상 제외 | 과세 이연된 퇴직소득, 다른 연금계좌로 이전된 금액 |
연금저축만 넣으면 600만 원이 한도지만, IRP에 추가로 넣으면 900만 원까지 공제 대상 납입액을 늘릴 수 있습니다.
공제율은 소득 구간에 따라 두 단계
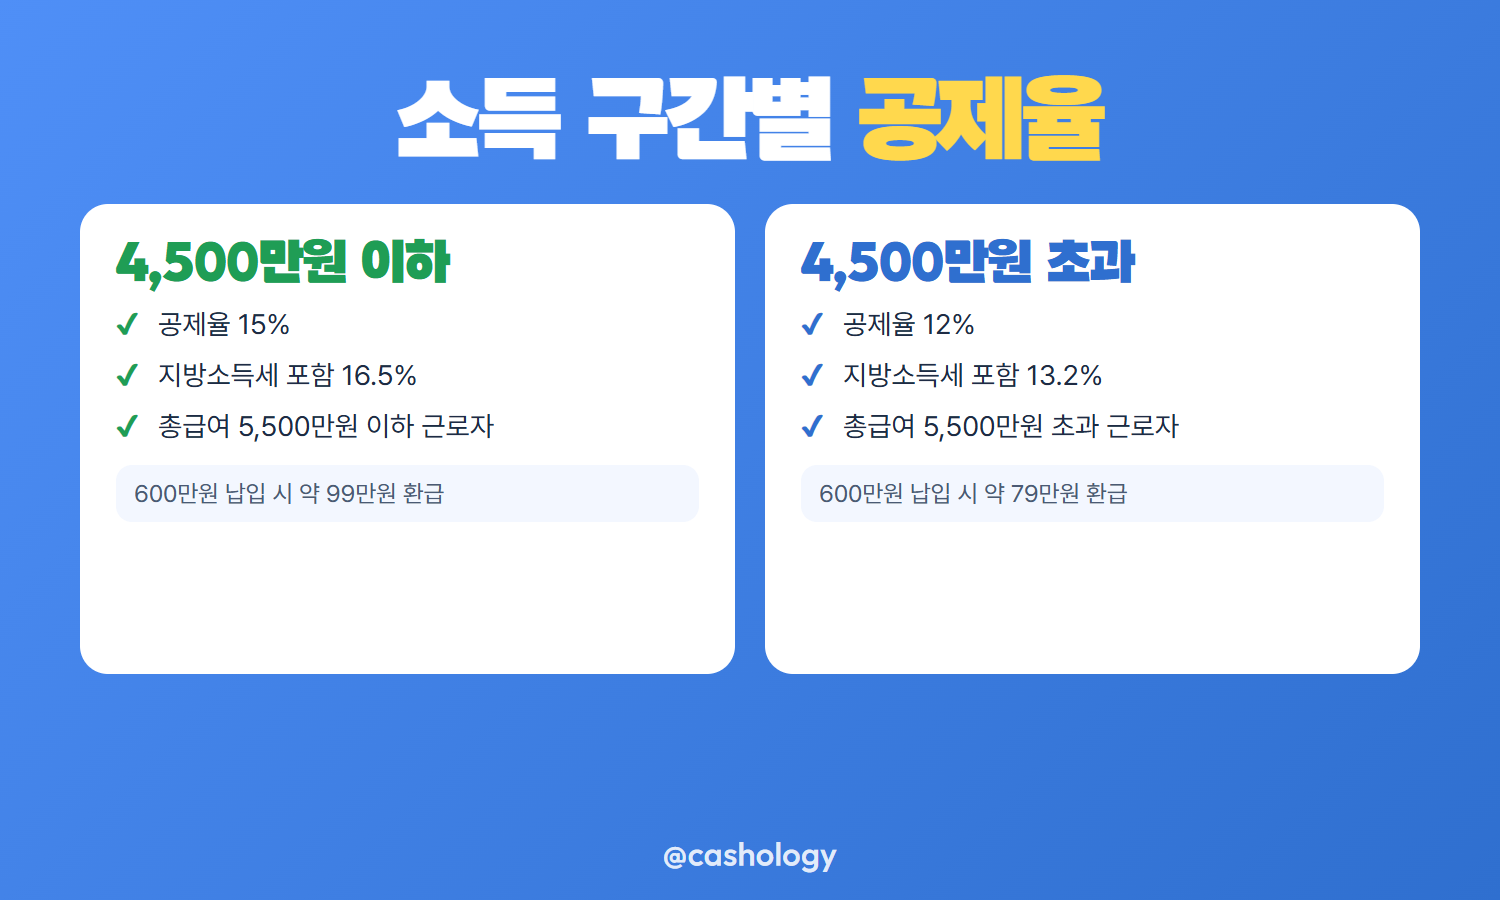
- 종합소득금액 4,500만 원 이하(근로소득만 있으면 총급여 5,500만 원 이하): 공제율 15%(지방소득세 포함 16.5%)
- 종합소득금액 4,500만 원 초과(총급여 5,500만 원 초과): 공제율 12%(지방소득세 포함 13.2%)
- 공제받을 금액은 "납입액 × 공제율"로 계산하며, 납입액은 한도(600만·900만 원)를 넘지 않는 범위까지만 인정
소득 구간 하나로 공제율이 3%p(지방소득세 포함 3.3%p) 달라지므로, 연말정산 전에 내 종합소득금액(또는 총급여)이 4,500만(5,500만) 원 기준 어느 쪽인지부터 확인해야 합니다.
한도 넘겨 넣으면 초과분은 공제 못 받음
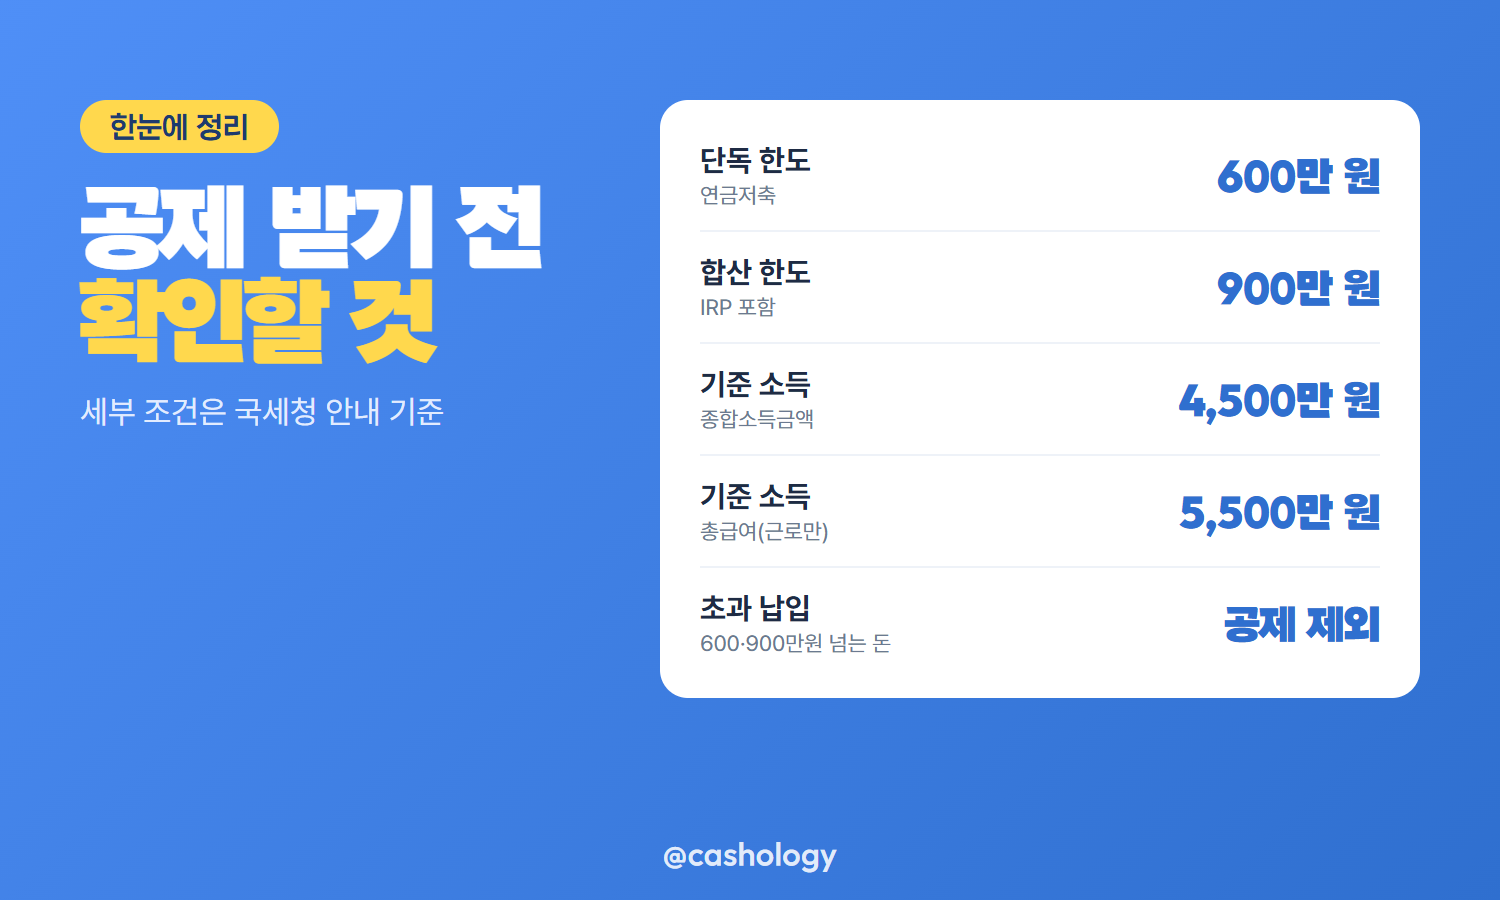
- 연금저축계좌 납입액 중 연 600만 원 초과분은 세액공제 대상에서 제외
- 연금저축 600만 원 이내 금액과 퇴직연금계좌 납입액을 합해 900만 원 초과분도 제외
- 공제 대상에서 제외된 초과 납입액은 세액공제 없이 계좌에만 쌓이고, 인출 시 과세제외금액으로 구분됨
한도를 넘겨 넣어도 돈이 사라지는 건 아니지만 세액공제 혜택은 못 받으므로, 공제 목적이라면 한도 안에서 납입액을 맞추는 쪽이 유리합니다.
정리
연금저축 세액공제는 연 600만 원(IRP 합산 900만 원) 한도 안에서, 종합소득금액 4,500만 원(총급여 5,500만 원)을 기준으로 15%(16.5%) 또는 12%(13.2%) 공제율이 적용됩니다. 한도를 넘긴 납입액은 세액공제를 받지 못하므로 연말정산 전에 내 소득 구간과 납입액을 함께 확인하는 것이 좋습니다.
총급여 5,000만 원인 근로자가 연금저축에 600만 원을 납입한 경우의 계산 예시입니다.
| 구분 | 금액 |
|---|---|
| 연금저축 납입액 | 600만 원 |
| 적용 공제율(총급여 5,500만원 이하) | 16.5%(지방소득세 포함) |
| 환급받는 세액공제액 | 약 99만 원 |
출처: 국세청 "국세신고안내 – 연금계좌 세액공제"(nts.go.kr), 금융감독원 "2025년 연금저축(PSA) 투자 백서"(fss.or.kr) (2026-10-24 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| ISA 만기 연금계좌 이전 세액공제 10% 300만원 추가 한도와 60일 납입 기한 (0) | 2026.10.24 |
|---|---|
| ISA 계좌 비과세 200만원 서민형 400만원 초과분 분리과세 9.9% 세율 (0) | 2026.10.23 |
| 주택청약종합저축 소득공제 300만원 한도와 40% 공제 청약가점 계산 기준 (0) | 2026.10.23 |
| 청년미래적금 가입조건 소득 7500만원 이하 정부기여금 6%·12% 3차 신청 시기 (0) | 2026.10.22 |
| 청년도약계좌 신규가입 2025년 12월 31일 종료 기존 가입자가 달라지는 점 (0) | 2026.10.22 |


