
청년도약계좌는 비과세 혜택의 법적 근거였던 조세특례제한법 조항이 끝나면서 신규 가입이 2025년 12월 31일로 종료되었습니다. 지금은 새로 가입할 수 없고, 이미 가입한 사람만 만기 5년을 채우거나 중도해지를 선택할 수 있습니다. 기존 가입자는 월 최대 70만 원 한도에서 정부기여금과 비과세 혜택을 계속 받을 수 있으며, 조건이 맞으면 후속 상품인 청년미래적금으로 옮겨탈 수도 있습니다. 이 글은 기존 가입자가 알아야 할 기여금·중도해지·전환 조건을 정리합니다.
신규가입은 끝났지만 기존 가입자는 계속됩니다
- 서민금융진흥원 공식 안내: "조세특례제한법에 의거 비과세혜택 일몰에 따라 신규 가입 중단(신규 가입 25.12.31까지 운영)"
- 기존 가입자의 만기 5년(60개월), 월 70만 원 한도 자유적립 구조는 그대로 유지됩니다.
새로 가입을 알아보고 있었다면 지금은 가입할 수 없고, 후속 상품인 청년미래적금을 확인해야 합니다.
기존 가입자 정부기여금은 이렇게 받습니다
| 구분 | 내용 |
|---|---|
| 개인소득 2,400만 원 이하 | 월 70만 원 납입 시 정부기여금 월 3.3만 원(2025년 1월 납입분부터 확대 적용) |
| 소득이 높을수록 | 매칭비율이 낮아지며, 총급여 7,500만 원(종합소득 6,300만 원) 초과는 기여금 없이 비과세만 적용 |
| 납입 구조 | 월 70만 원 이내 자유적립, 만기 5년 |
중도에 깨도 조건에 따라 혜택이 남습니다
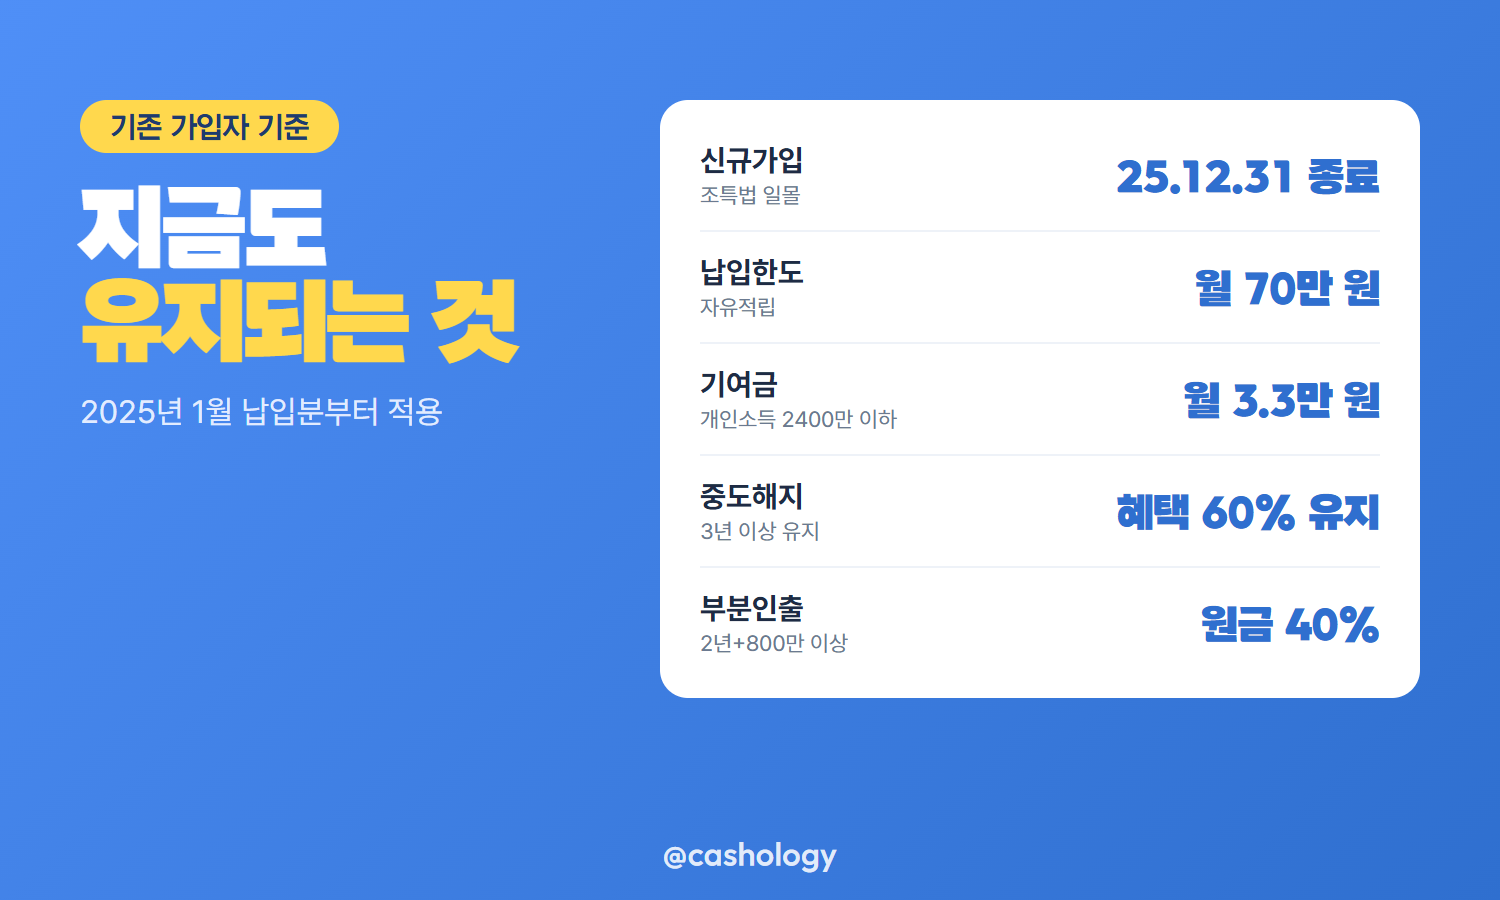
- 2025년 1월 1일 시행된 조특법 개정으로 3년 이상 유지 후 중도해지하면 비과세 혜택과 기여금의 60%를 유지합니다.
- 2년 이상 유지하고 800만 원 이상 납입하면 원금의 40% 이내에서 부분인출이 가능합니다(2025년 하반기 시행).
- 2년 이상 유지하고 800만 원 이상 납입하면 개인신용평가점수가 자동으로 5~10점 올라갑니다(NICE·KCB 기준).
3년을 채우지 못하고 깨면 기여금을 온전히 받지 못하고 비과세 혜택도 줄어들 수 있습니다.
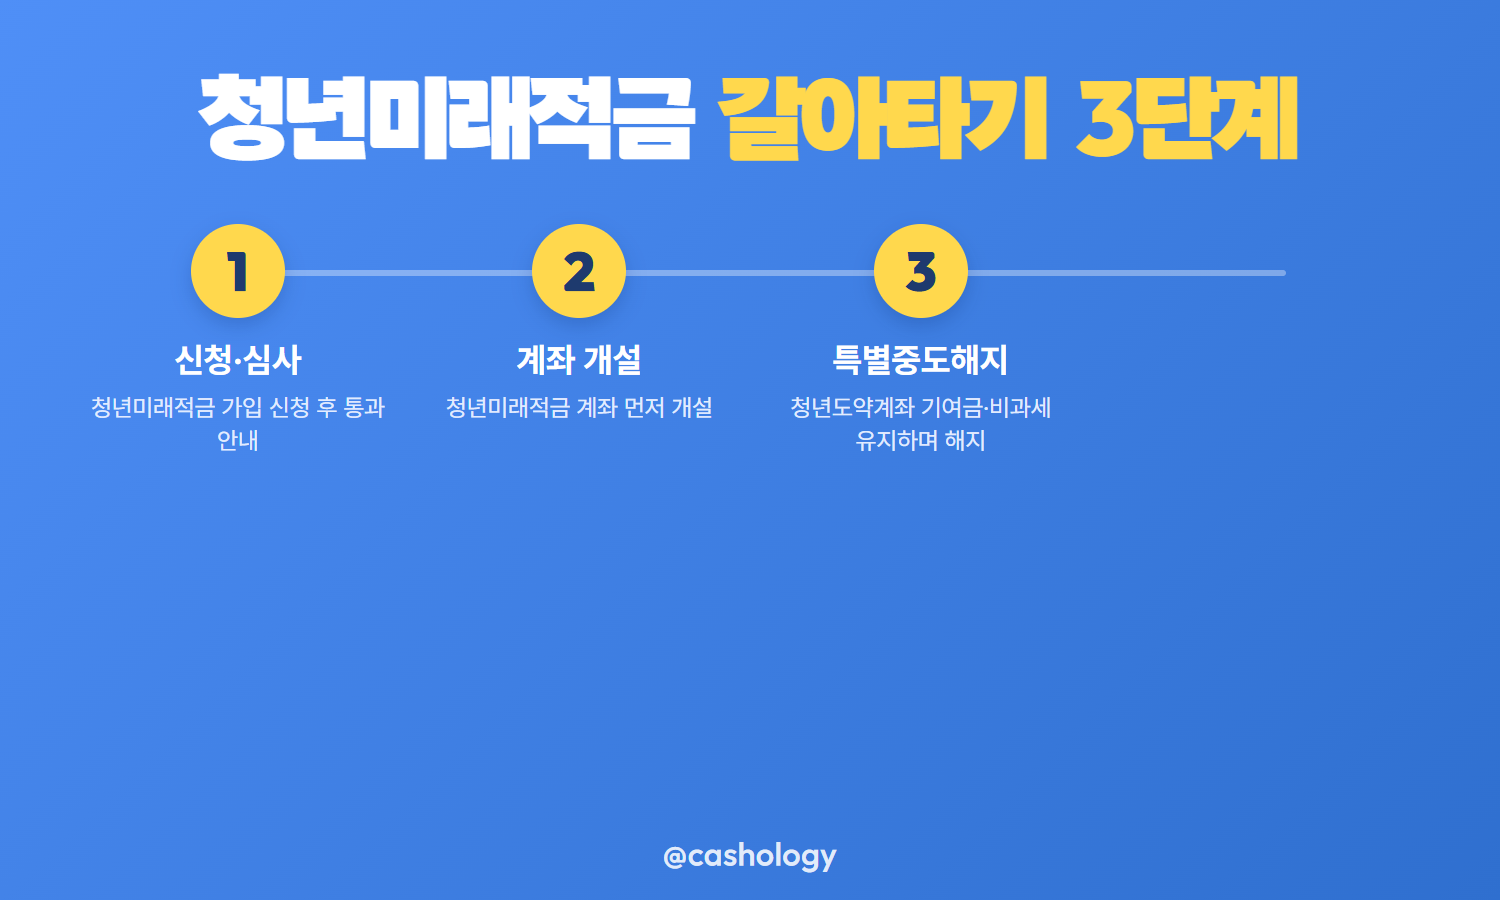
청년미래적금으로 갈아타는 방법
- 청년미래적금 가입을 신청하고 심사를 통과해 가입 가능 안내를 받습니다.
- 청년미래적금 계좌를 먼저 개설합니다.
- 청년미래적금 가입 목적의 청년도약계좌 특별중도해지를 신청합니다.
- 청년도약계좌와 청년미래적금은 중복 가입이 안 되고, 청년도약계좌 만기 후에도 청년미래적금에는 가입할 수 없습니다.
- 특별중도해지로 넘어가도 기존 청년도약계좌 납입금에 대한 정부기여금과 비과세 혜택은 그대로 유지됩니다.
- 2026년 10월 2차 모집에서 갈아타기 기회가 추가로 열렸으며, 다음 기회는 금융위원회 공고로 별도 확인해야 합니다.
정리
청년도약계좌 신규가입은 2025년 12월 31일로 끝났지만, 기존 가입자는 월 70만 원 한도의 정부기여금과 비과세 혜택을 계속 받습니다. 3년 이상 유지하면 중도해지해도 혜택 일부가 남고, 조건이 맞으면 청년미래적금으로 특별중도해지를 거쳐 갈아탈 수 있습니다.
개인소득 2,400만 원 이하, 기본금리 4.5%, 매월 70만 원을 넣었다고 가정한 수익 효과입니다.
| 상황 | 일반 적금 기준 환산 수익률 |
|---|---|
| 5년 만기까지 유지 | 연 최대 9.54%(기여금+비과세 포함) |
| 3년 이상 유지 후 중도해지 | 연 최대 7.64%(기여금 60%+비과세) |
출처: 서민금융진흥원 "청년도약계좌" 상품 안내(kinfa.or.kr, 2026-10-22 확인), 금융위원회 보도자료 "'25년 1월부터 청년도약계좌 기여금이 확대됩니다"(2024-12-26), 금융위원회 보도자료 "청년미래적금 2차 가입기간 운영"(2026-10-06). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| 적금 중도해지 이자 얼마나 깎이는지 경과기간별 지급률과 적금담보부대출 대안 (0) | 2026.10.21 |
|---|---|
| 풍차돌리기 적금 매달 1년 만기 통장 만드는 방법과 중도해지 손익 계산법 (0) | 2026.10.21 |
| 파킹통장 이자 일할 계산법과 구간별 금리 차이 공식 비교사이트 확인하는 법 (0) | 2026.10.20 |
| 금융소득종합과세 2천만원 초과 기준 이자·배당 합산 신고 대상과 건강보험료 영향 (0) | 2026.10.20 |
| 이자소득세 15.4% 원천징수 세율 구성과 세후 실수령액 계산 방법 총정리 (0) | 2026.10.19 |


