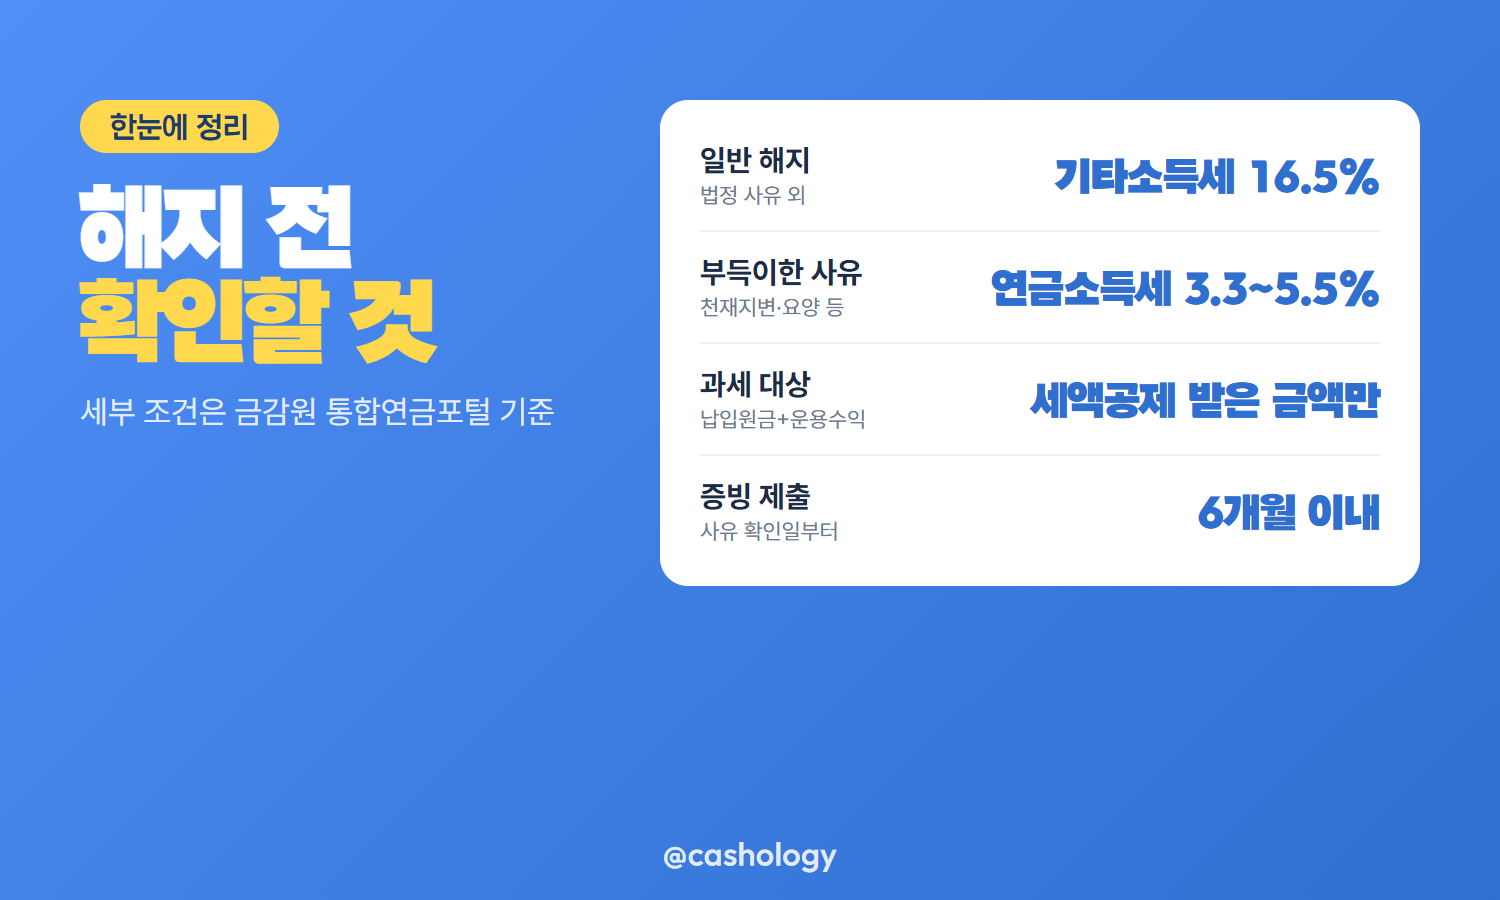
연금저축을 연금을 받기 전에 해지하거나 일부 인출하면 기타소득세 16.5%(지방소득세 포함)가 원천징수됩니다. 세금은 세액공제 받은 납입원금과 운용수익을 더한 금액에 매겨지며, 세액공제를 받지 않은 금액은 과세되지 않습니다. 다만 의료목적·천재지변 같은 '부득이한 사유'에 해당하면 3.3~5.5% 연금소득세율로 낮아집니다. 이 글은 세금 계산 방식, 부득이한 사유, 해지 절차를 정리합니다.
중도해지 시 세율은 두 가지
| 구분 | 세율 |
|---|---|
| 부득이한 사유 | 연금소득세 3.3~5.5% |
| 그 외 사유 | 기타소득세 16.5% |
| 과세 대상 | 세액공제(소득공제) 받은 납입원금 + 운용수익 |
과세제외금액(세액공제를 받지 않은 납입금)은 해지해도 세금이 붙지 않습니다.
기타소득세 계산 방법
- 기타소득세 = [세액공제(소득공제) 받은 납입원금 + 운용수익] × 16.5%
- 해지 전 국세청 홈택스에서 "연금보험료 등 소득·세액공제 확인서"를 발급받아 금융회사에 제출(또는 발급번호 입력)해야 정확한 세액이 계산됨
- 납입원금 120만 원 미만인 2000년 이전 개설 소액계좌는 금융결제원 "내계좌 한눈에"에서 해지 가능
확인서를 제출하지 않으면 금융회사가 세액을 더 높게 잡아 원천징수할 수 있습니다.
부득이한 사유로 인정되는 경우
- 천재지변
- 가입자의 사망
- 가입자의 해외이주
- 가입자 또는 부양가족이 질병·부상으로 3개월 이상 요양이 필요한 경우
- 가입자의 파산선고 또는 개인회생절차개시 결정
- 금융회사의 영업정지·인허가 취소·해산·파산선고
- 특별재난지역에서 사회적 재난으로 15일 이상 입원치료가 필요한 경우
해당 사유가 확인된 날부터 6개월 이내에 증빙서류를 갖춰 금융회사에 신청해야 저율과세가 적용됩니다. 6개월을 넘기면 중도해지로 처리돼 16.5%가 붙을 수 있습니다.
요양 사유는 인출한도가 있음
- 요양 목적 인출한도 = 의료비·간병인 비용 + (휴직 월수 × 150만 원) + 200만 원
- 한도를 넘는 금액을 인출하면 초과분은 저율과세 대상에서 빠질 수 있음
- 휴직(휴업) 월수는 1개월 미만이어도 1개월로 계산함
요양 사유는 금액 한도가 있어, 인출 전에 한도 계산부터 해보는 것이 유리합니다.
인출 순서도 정해져 있음
연금저축에서 돈을 꺼내면 아래 순서대로 인출된 것으로 봅니다.
- 과세제외금액(세액공제 한도 초과분 등 세금을 안 낸 금액)
- 이연퇴직소득(퇴직금을 옮겨 적립한 금액)
- 세액공제 받은 납입금액과 운용수익(실제 과세 대상)
앞 순서인 과세제외금액부터 빠져나가므로, 소액만 인출할 때는 세금이 안 붙을 수도 있습니다. 다만 완전히 해지하면 결국 과세 대상 금액까지 모두 인출되어 기타소득세가 매겨집니다.
정리
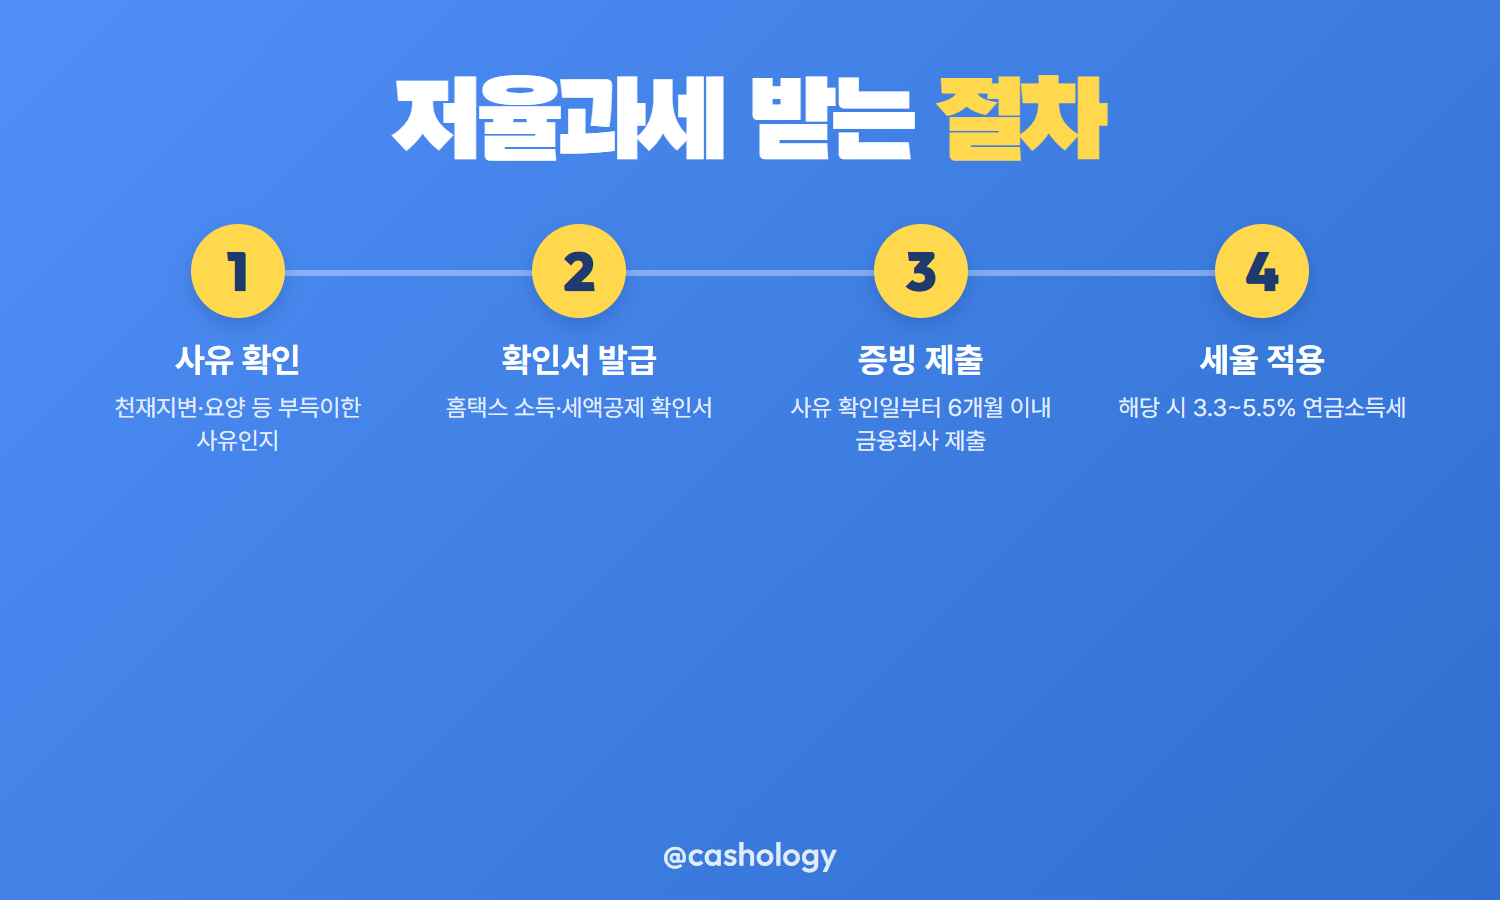
연금저축을 연금 개시 전에 해지하면 기타소득세 16.5%가 원천징수되지만, 부득이한 사유에 해당하고 6개월 이내 증빙을 제출하면 3.3~5.5% 연금소득세율로 낮아집니다. 해지 전에는 내 상황이 부득이한 사유에 해당하는지, 홈택스 확인서를 미리 발급받았는지부터 확인하는 것이 세금을 줄이는 방법입니다.
세액공제 받은 납입원금과 운용수익이 1,500만 원인 상태에서 부득이한 사유 없이 해지하는 경우의 계산 예시입니다.
| 구분 | 금액 |
|---|---|
| 세액공제 받은 납입원금 + 운용수익 | 1,500만 원 |
| 적용 세율(기타소득세) | 16.5% |
| 해지 시 내는 세금 | 약 247만 5천 원 |
출처: 금융감독원 통합연금포털 "연금저축 맞춤상품 안내·소비자 유의사항"(fss.or.kr) (2026-10-25 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| 퇴직연금 DC·DB 차이 내 회사 유형과 55세 이후 수령 방법 확인하는 곳 (0) | 2026.10.26 |
|---|---|
| 연금소득세 수령 나이별 세율 3.3~5.5%와 1500만원 초과 분리과세 대상 (0) | 2026.10.26 |
| IRP 개인형퇴직연금 계좌 개설 대상과 세액공제 900만원 한도 중도인출 조건 (0) | 2026.10.25 |
| 연금저축 세액공제 한도 600만원 IRP 합산 900만원 공제율 13.2~16.5% 구간 (0) | 2026.10.24 |
| ISA 만기 연금계좌 이전 세액공제 10% 300만원 추가 한도와 60일 납입 기한 (0) | 2026.10.24 |


