적금을 만기 전에 해지하면 약정금리 대신 중도해지이율이 적용돼 이자가 크게 줄어듭니다. 금융감독원은 예치·적립 경과 기간이 길수록 지급률을 높이는 구조로 은행이 중도해지이율을 운영하도록 개선했습니다. 급하게 돈이 필요하다면 적금을 깨는 대신 그 적금을 담보로 대출을 받는 방법도 있습니다. 해지 전에 지급률 구조와 대안을 먼저 확인하면 손해를 줄일 수 있습니다.
중도해지이율이란 무엇인가
| 구분 | 내용 |
|---|---|
| 정의 | 예·적금을 만기 전에 해지할 때 약정금리 대신 적용하는 낮은 이율 |
| 근거 | 금융감독원 중도해지이율 개선 방안(2018년 시행) |
| 적용 대상 | 은행의 예금·적금 상품 |
- 약정금리는 만기까지 유지했을 때만 전부 받을 수 있는 이율입니다.
- 중도해지이율은 이 약정금리의 일부만 지급하는 구조입니다.
경과기간이 길수록 지급률이 높아진다
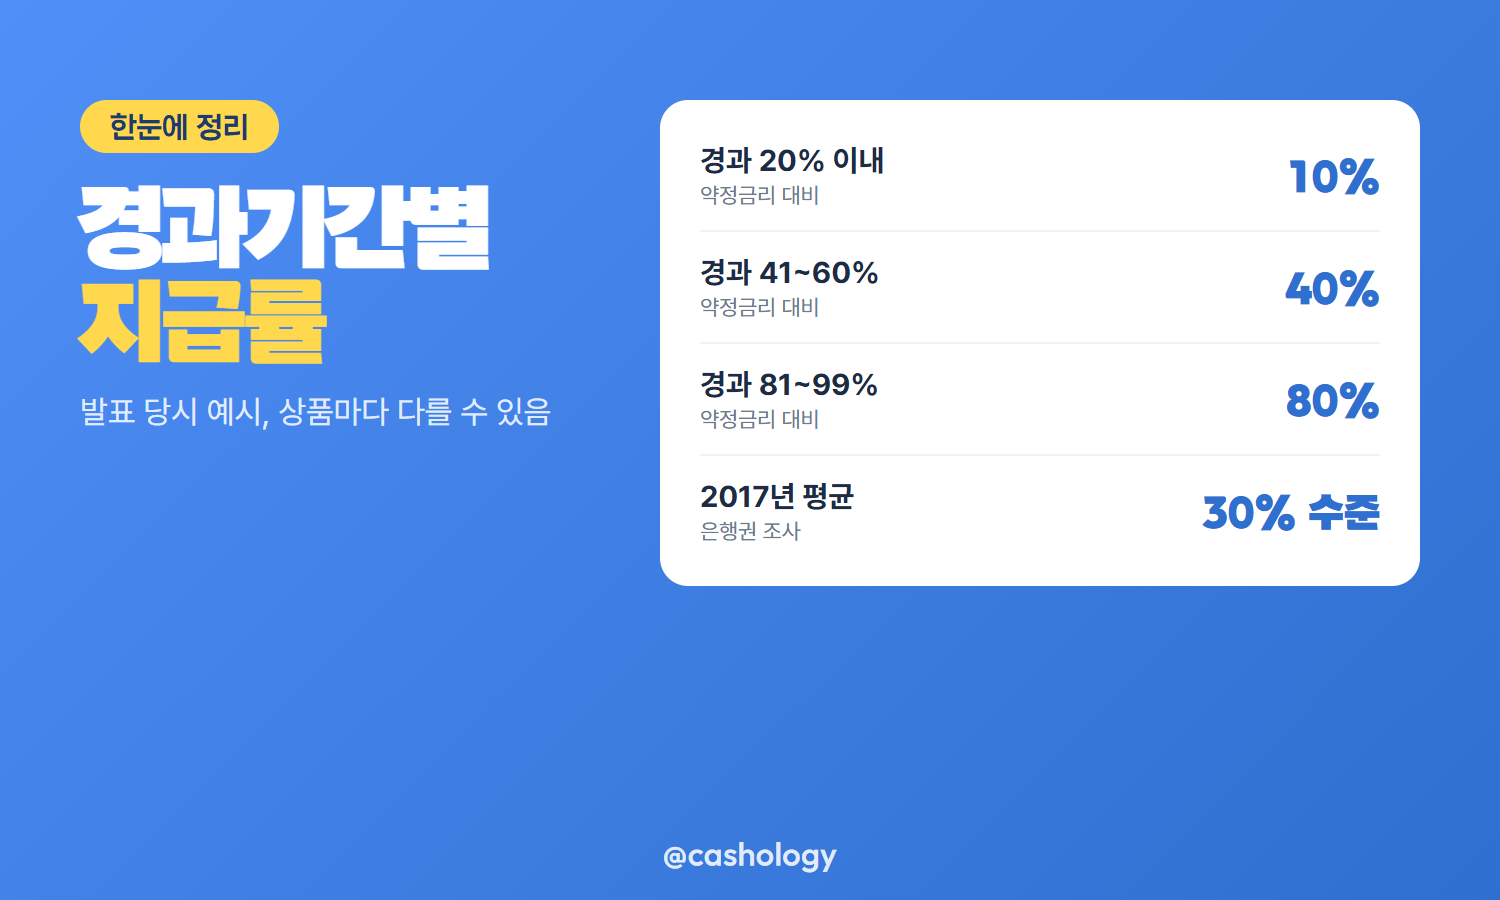
금융감독원은 예치·적립 기간이 오래 경과할수록 중도해지이율(약정금리 대비 지급률)을 높이는 방식으로 은행의 중도해지이율 산정 관행을 개선했습니다.
| 경과 기간 | 지급률(약정금리 대비, 발표 당시 예시) |
|---|---|
| 20% 이내 | 10% |
| 41~60% 이내 | 40% |
| 81~99% 이내 | 80% |
만기를 하루라도 앞두고 해지해도 100% 지급되는 것은 아니며, 경과 기간에 따른 구간별 지급률이 적용됩니다.
- 구체 지급률과 구간 기준은 은행·상품마다 다르고 지금은 발표 당시보다 달라졌을 수 있어, 가입한 상품의 상품설명서로 확인해야 합니다.
2017년 평균 지급률은 약정이자의 30% 수준이었다
- 금융감독원 조사에 따르면 2017년 은행권 적금 중도해지이율은 평균 약정이자의 30% 수준이었습니다.
- 일부 은행은 약정기간이 90% 이상 지났는데도 약정금리의 10%만 지급한 사례도 있었습니다.
- 이런 사례를 줄이기 위해 경과 기간과 지급률을 연동하는 지금의 구조가 마련됐습니다.
적금을 깨는 대신 쓸 수 있는 대안
- 적금담보부대출: 적금을 담보로 대출을 받아 적금은 그대로 유지하는 방법입니다.
- 일부 상품은 전체가 아닌 일부 금액만 부분해지할 수 있는지 확인해볼 수 있습니다.
- 만기 연장이나 재예치가 가능한 상품인지 가입 은행에 문의해볼 수 있습니다.
적금담보부대출은 적금을 유지하면서 돈을 빌리는 방식이라 중도해지 이자 손실을 피할 수 있습니다.
해지 전 확인할 점
- 가입한 상품설명서에서 중도해지이율표를 먼저 확인합니다.
- 오늘까지 경과한 기간이 전체 약정기간의 몇 %인지 계산합니다.
- 적금담보부대출이 가능한지, 가능하다면 금리는 얼마인지 은행에 문의합니다.
- 일부 금액만 필요하다면 부분해지가 되는 상품인지 확인합니다.
정리
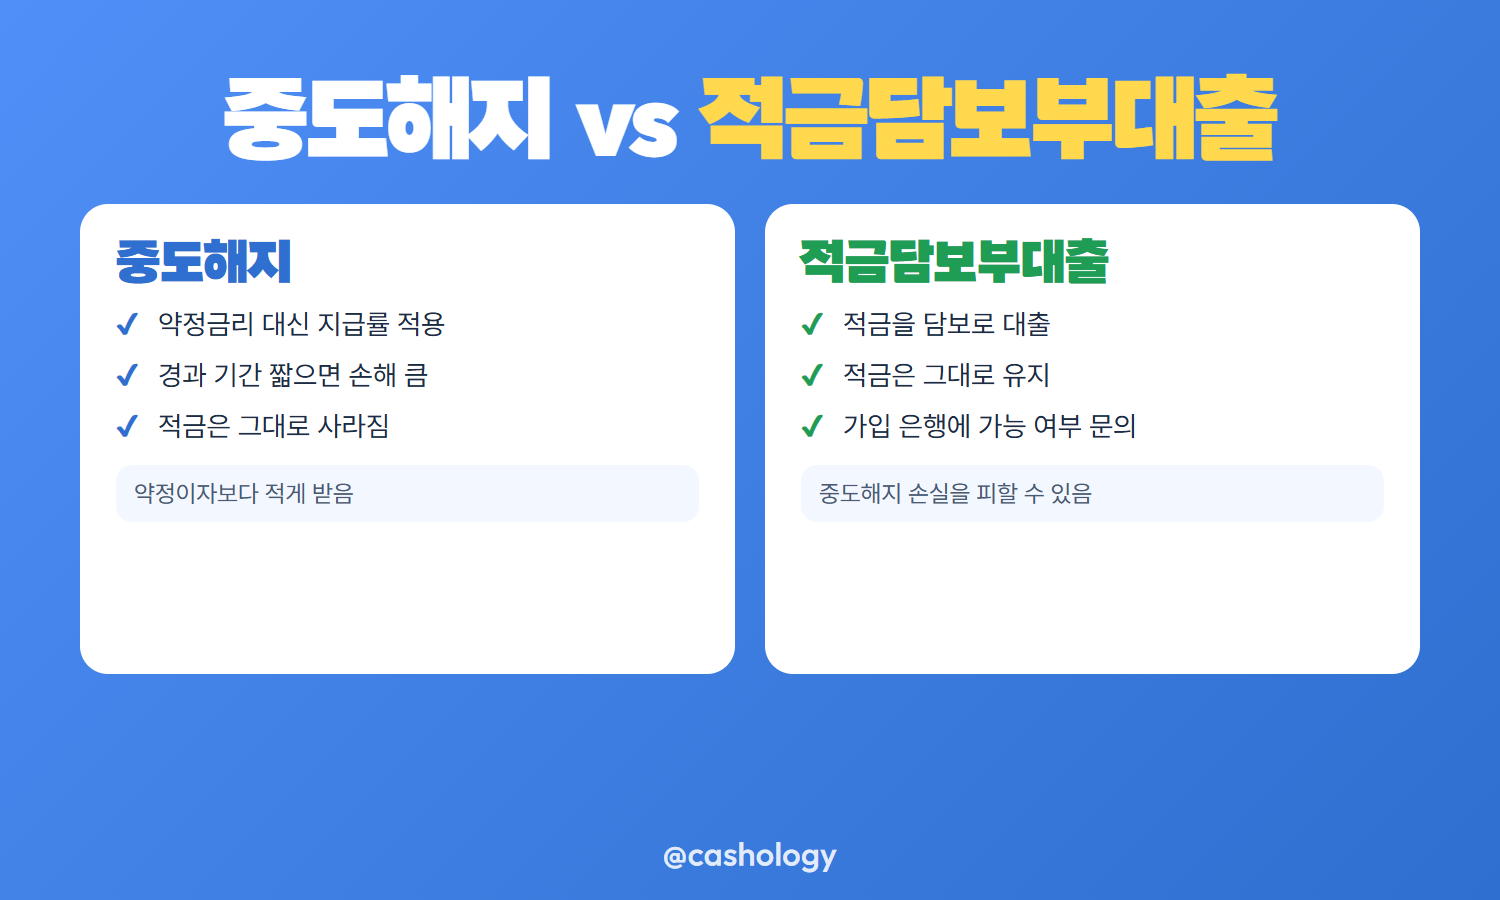
적금을 만기 전에 해지하면 경과 기간에 따른 지급률이 적용되어 약정금리보다 적은 이자를 받습니다. 경과 기간이 짧을수록 지급률도 낮아지므로, 급전이 필요할 때는 해지 대신 적금담보부대출이나 부분해지, 만기 연장 같은 대안을 먼저 알아보는 것이 유리할 수 있습니다.
아래는 500만 원을 연 3.5% 1년 만기 적금에 넣고 6개월째 해지했다고 가정한 예시 계산입니다(실제 지급률은 상품설명서로 확인해야 합니다).
| 상황 | 세전 이자(가정 500만 원·연 3.5%, 6개월째 해지) |
|---|---|
| 약정금리 그대로 계산 시 | 87,500원 |
| 지급률 40% 구간 적용 시 | 약 35,000원 |
출처: 금융감독원 중도해지이율 개선 방안 발표 내용(전북특별자치도농업기술원 재게시, 2018-04-24, jbares.go.kr). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| 풍차돌리기 적금 매달 1년 만기 통장 만드는 방법과 중도해지 손익 계산법 (0) | 2026.10.21 |
|---|---|
| 파킹통장 이자 일할 계산법과 구간별 금리 차이 공식 비교사이트 확인하는 법 (0) | 2026.10.20 |
| 금융소득종합과세 2천만원 초과 기준 이자·배당 합산 신고 대상과 건강보험료 영향 (0) | 2026.10.20 |
| 이자소득세 15.4% 원천징수 세율 구성과 세후 실수령액 계산 방법 총정리 (0) | 2026.10.19 |
| 예금자보호 한도 1억원 상향 적용 시기와 은행별 보호 금액 계산 방법 총정리 (0) | 2026.10.19 |


