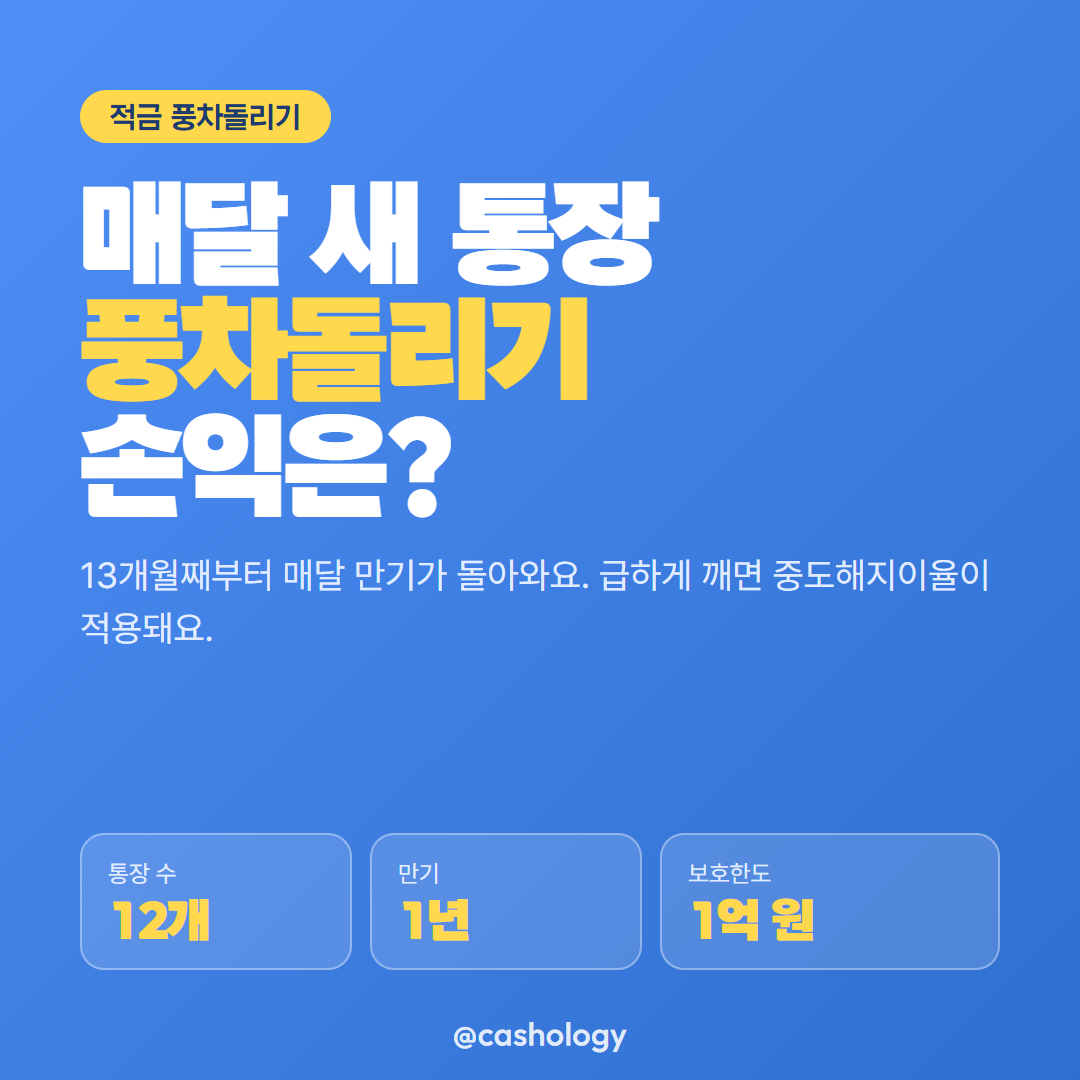
적금 풍차돌리기는 매달 새로운 1년 만기 적금(또는 예금)에 가입해 1년 뒤부터 매달 만기 통장이 하나씩 돌아오게 만드는 저축 방법입니다. 열두 번째 통장까지 채우면 열세 번째 달부터는 매달 원금과 이자를 받을 수 있어 현금 흐름을 만들 수 있습니다. 다만 아직 만기가 안 된 통장을 급하게 깨면 약정금리보다 훨씬 적은 중도해지이율이 적용돼 이자가 크게 줄어들 수 있습니다. 가입 전에 손익 구조와 중도해지 시 얼마나 깎이는지를 먼저 계산해보는 것이 좋습니다.
적금 풍차돌리기란 무엇인가
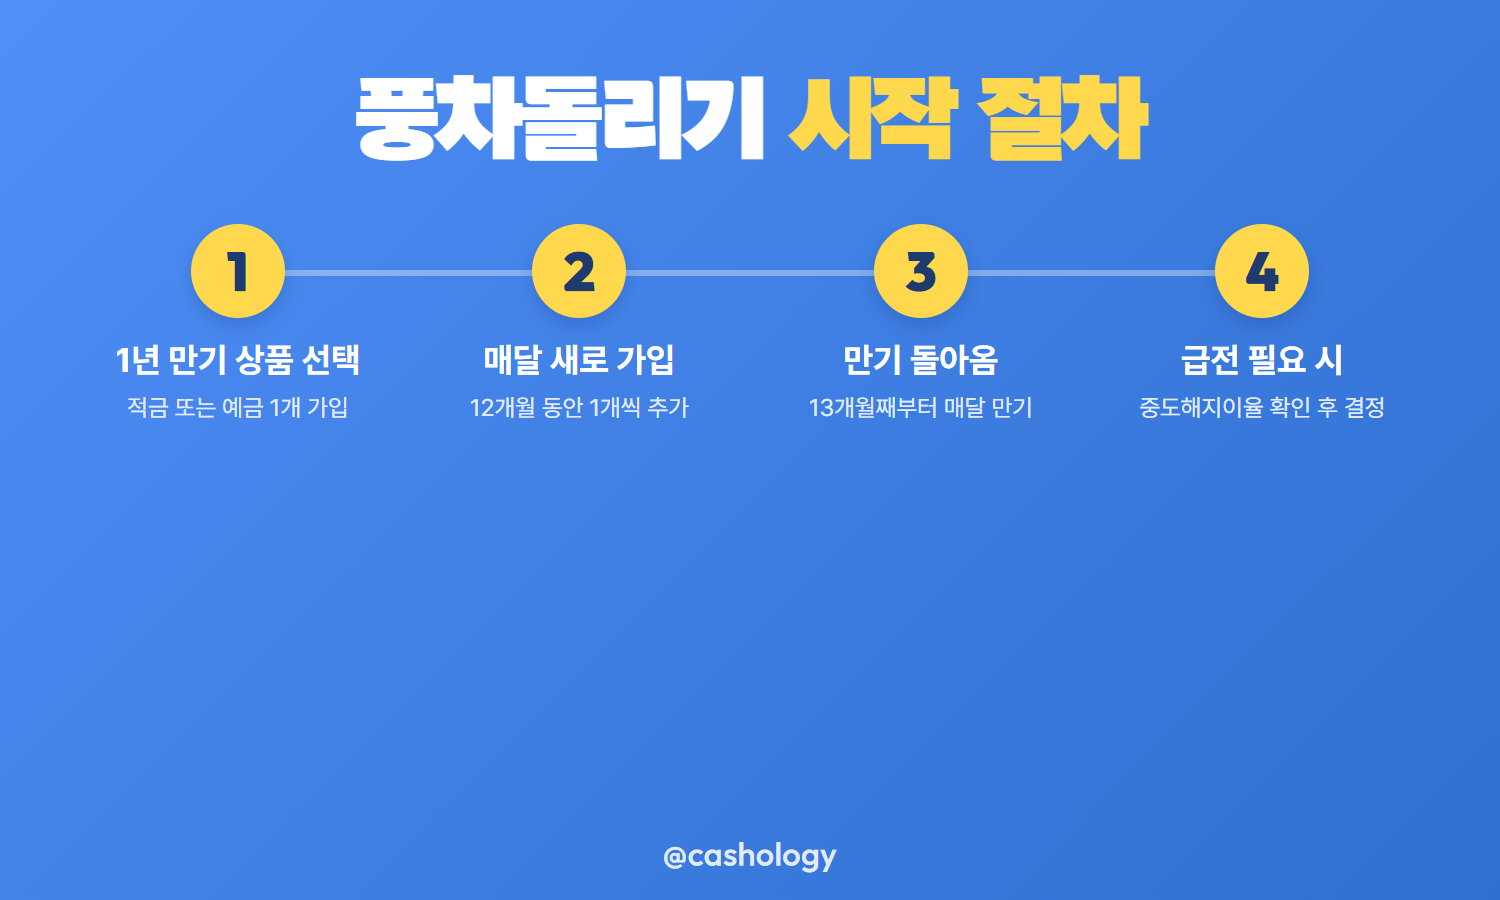
- 매달 1년 만기 적금(또는 예금) 상품에 새로 가입합니다.
- 12개월 동안 매달 하나씩, 총 12개 통장을 만듭니다.
- 13개월째부터는 가장 먼저 만든 통장이 매달 차례로 만기가 돌아옵니다.
통장 수는 12개까지 늘어나지만, 13개월째부터 매달 만기가 돌아오는 구조는 그대로 유지됩니다.
금리가 바뀔 때 생기는 손익
- 금리가 오르는 시기에는 매달 새로 가입하면서 오른 금리를 바로 반영할 수 있어 유리할 수 있습니다.
- 금리가 내리는 시기에는 먼저 가입한 통장일수록 높은 금리를 그대로 유지해 상대적으로 유리할 수 있습니다.
- 반대로 한 번에 목돈을 넣는 예금은 가입 시점의 금리가 전체 기간에 고정된다는 차이가 있습니다.
매달 실제로 받을 수 있는 금리는 가입 시점에 공식 비교 사이트에서 직접 확인해야 합니다.
급하게 깨면 이자가 줄어드는 구조
| 구분 | 내용 |
|---|---|
| 근거 | 금융감독원 중도해지이율 개선 방안(2018년 시행) |
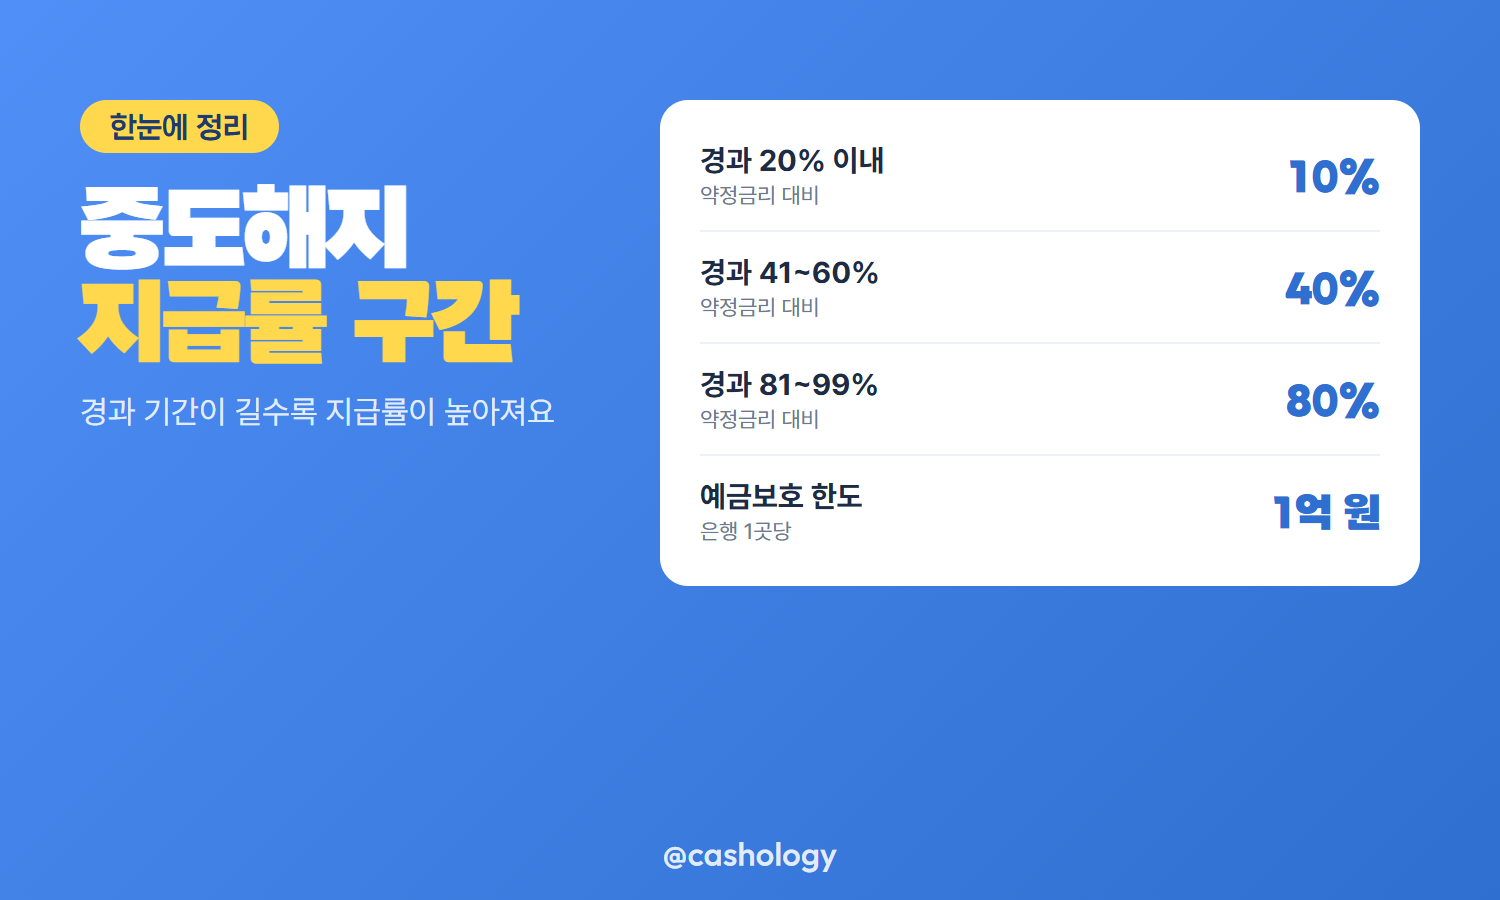
| 기본 원리 | 예치·적립 경과 기간이 길수록 중도해지이율(약정금리 대비 지급률)이 높아짐 |
| 당시 발표 구간 예시 | 경과기간 20% 이내 지급률 10%, 41~60% 이내 40%, 81~99% 이내 80% |
- 구체 지급률과 구간 기준은 은행·상품마다 다르고 시점에 따라 달라질 수 있어, 가입한 상품의 상품설명서로 확인해야 합니다.
- 풍차돌리기는 통장이 여러 개라 급전이 필요하면 그중 하나만 깨면 되지만, 그 통장은 중도해지이율이 적용돼 약정이자보다 적게 받습니다.
- 만기가 가까운 통장일수록 경과 기간 비율이 높아 상대적으로 지급률이 높은 구간에 들어갈 수 있습니다.
예금자보호 한도도 함께 확인
- 2025년 9월 1일부터 예금보호한도는 은행 1곳당 원금과 이자를 합쳐 1억 원입니다.
- 여러 통장을 같은 은행에서 만들면 그 은행 안에서 전부 합산해 1억 원까지만 보호됩니다.
- 보호 한도를 넘는 목돈을 굴린다면 은행을 나눠 가입하는 것도 방법일 수 있습니다.
통장 개수를 늘리는 것과 보호받는 은행 수를 늘리는 것은 다른 이야기입니다.
정리
적금 풍차돌리기는 매달 새 통장에 가입해 13개월째부터 매달 만기가 돌아오게 만드는 방법입니다. 금리가 오를 때는 매달 새 금리를 반영할 수 있지만, 급하게 돈이 필요해 아직 만기가 안 된 통장을 깨면 경과 기간에 따른 중도해지이율이 적용되어 이자가 줄어듭니다. 시작 전에 중도해지이율 구조와 예금보호 한도를 함께 확인하는 것이 좋습니다.
아래는 1,000만 원을 연 3.0% 1년 만기 상품에 넣었다고 가정한 예시 계산입니다(실제 지급률·금리는 상품설명서로 확인해야 합니다).
| 상황 | 세전 이자(가정 1,000만 원·연 3.0%) |
|---|---|
| 만기까지 유지(12개월) | 300,000원 |
| 11개월째 중도해지(경과 91%, 지급률 80% 가정) | 약 220,000원 |
출처: 금융감독원 중도해지이율 개선 방안 발표 내용(전북특별자치도농업기술원 재게시, 2018-04-24), 금융위원회 보도자료 "'25.9.1일부터 예금을 1억원까지 보호합니다"(fsc.go.kr, 2026-10-21 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| 적금 중도해지 이자 얼마나 깎이는지 경과기간별 지급률과 적금담보부대출 대안 (0) | 2026.10.21 |
|---|---|
| 파킹통장 이자 일할 계산법과 구간별 금리 차이 공식 비교사이트 확인하는 법 (0) | 2026.10.20 |
| 금융소득종합과세 2천만원 초과 기준 이자·배당 합산 신고 대상과 건강보험료 영향 (0) | 2026.10.20 |
| 이자소득세 15.4% 원천징수 세율 구성과 세후 실수령액 계산 방법 총정리 (0) | 2026.10.19 |
| 예금자보호 한도 1억원 상향 적용 시기와 은행별 보호 금액 계산 방법 총정리 (0) | 2026.10.19 |


