은행에서 예금·적금 이자를 받을 때는 15.4%가 세금으로 미리 빠지고 남은 돈만 입금됩니다. 이 15.4%는 소득세 14%에 지방세법에 따른 개인지방소득세 1.4%를 더한 숫자입니다. 은행이 이자를 줄 때 자동으로 떼기 때문에 따로 신고할 일은 보통 없지만, 한 해 이자·배당을 합친 금액이 커지면 계산이 달라질 수 있습니다. 표 하나로 세율 구성부터 정리해보겠습니다.
| 구분 | 세율 |
|---|---|
| 이자소득세(국세) | 14% |
| 개인지방소득세(지방세) | 1.4% |
| 합계(원천징수세율) | 15.4% |
이자소득세는 어떻게 구성되나
국세청 원천징수 세율표에 따르면 일반적인 이자소득의 원천징수세율은 14%입니다. 여기에 지방세법에 따라 소득세의 10%에 해당하는 개인지방소득세가 함께 특별징수되면서, 실제 떼이는 비율은 15.4%가 됩니다.
비영업대금의 이익처럼 개인끼리 돈을 빌려주고 받는 이자는 세율이 다르게(25%+지방세 포함 27.5%) 적용될 수 있어, 15.4%는 은행 등 금융회사의 일반 예금·적금 이자에 적용되는 세율로 이해하면 됩니다.
세후 실수령액 계산 방법
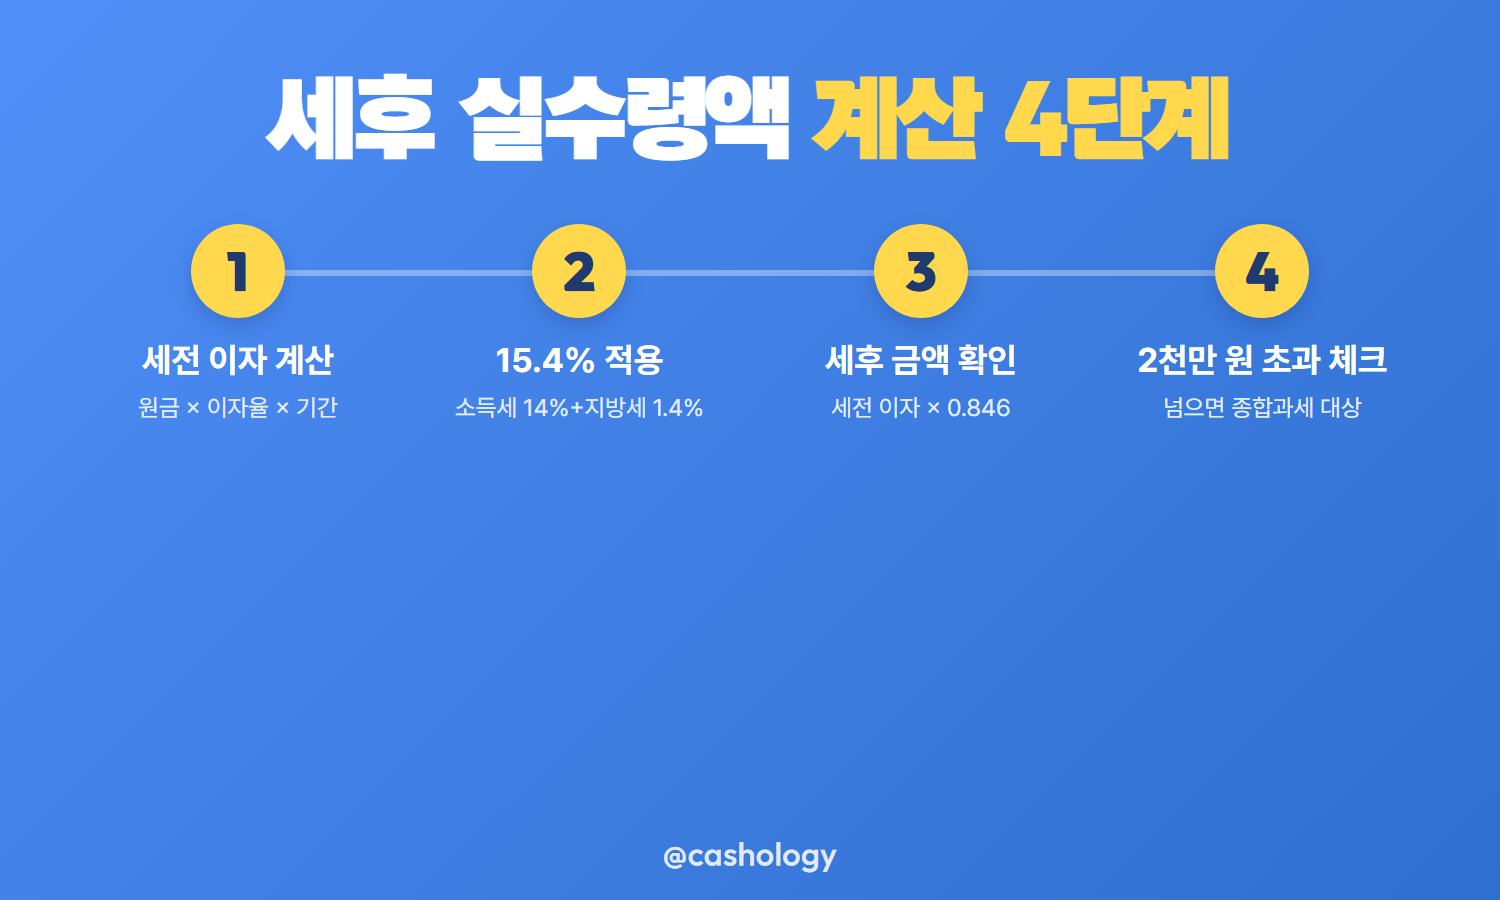
- 먼저 세전 이자(원금 × 이자율 × 기간)를 구합니다.
- 세전 이자에서 15.4%를 뗍니다.
- 남은 금액이 실제로 통장에 들어오는 이자입니다.
세전 이자가 10만 원이면 15,400원이 세금으로 빠지고 84,600원이 실제로 들어옵니다.
같은 방식으로 세전 이자가 50만 원이면 세금 77,000원을 떼고 423,000원이 남는다고 계산할 수 있습니다. 통장에 찍히는 이자는 이미 세금을 뺀 금액이므로, 세전 이자가 궁금하다면 입금된 금액을 0.846으로 나눠 역산해보는 방법도 있습니다.
비과세·세금우대 상품도 있다
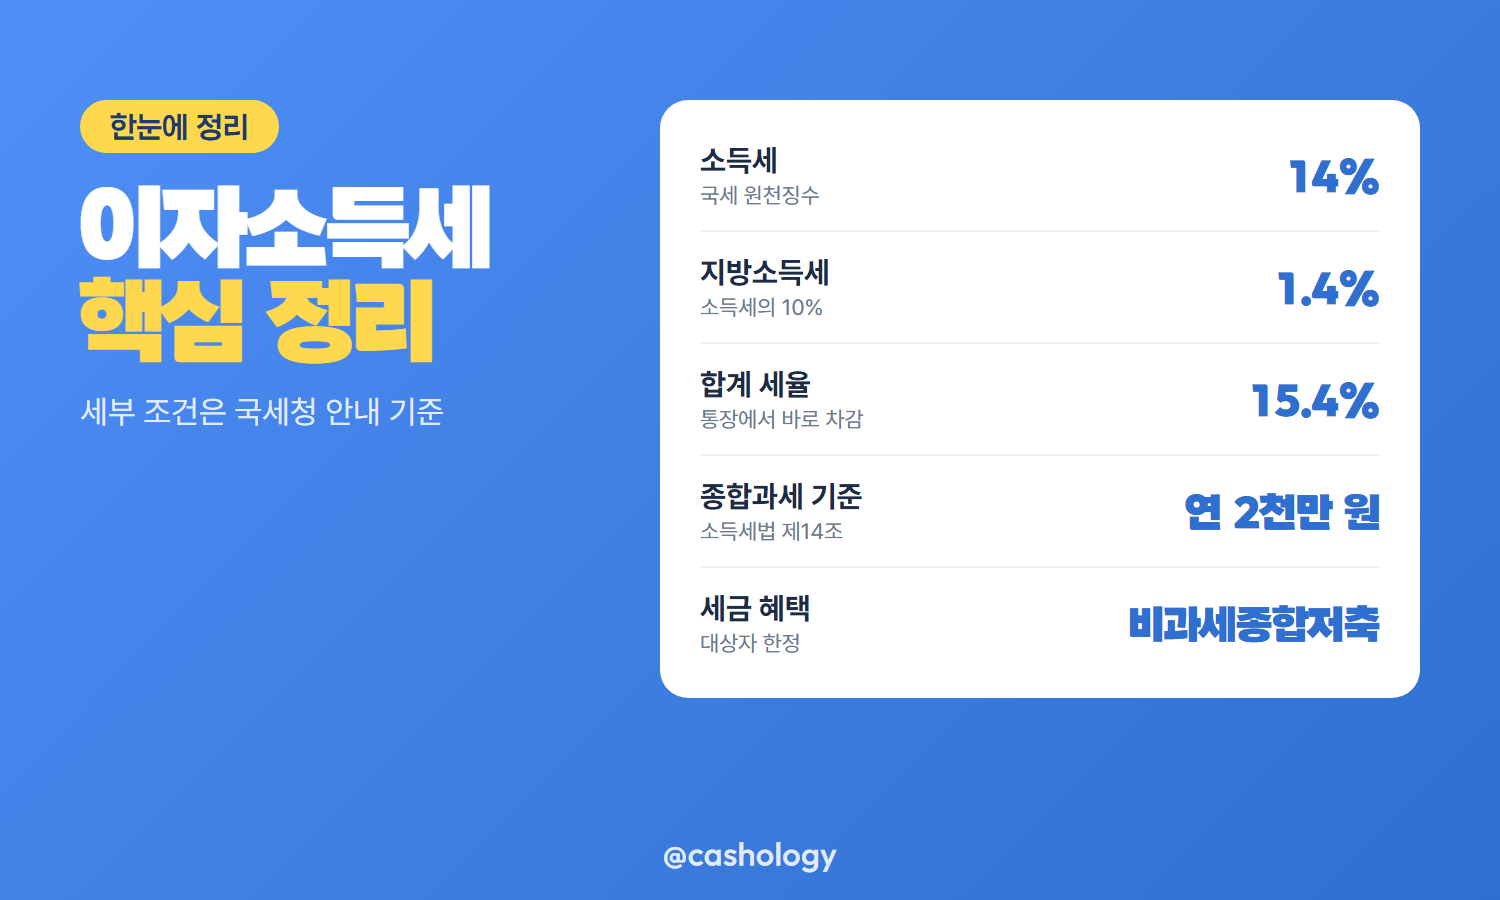
모든 이자에 15.4%가 붙는 것은 아닙니다. 비과세종합저축처럼 일정 대상자에게 세금을 면제해주는 제도도 있고, 상호금융 조합의 예탁금처럼 일반 상품보다 세금을 덜 떼는 세금우대 성격의 상품도 있습니다. 해당 조건에 맞는다면 일반 상품보다 세금 부담이 줄어들 수 있습니다. 본인이 비과세종합저축 가입 대상인지, 한도는 얼마인지는 가입하려는 은행이나 국세청 안내를 통해 직접 확인해야 합니다. 상품 가입 전에 창구나 상담센터에서 비과세·세금우대 적용 여부를 먼저 물어보는 것이 세금을 줄이는 가장 쉬운 방법입니다.
금융소득이 많으면 종합과세로 바뀐다
소득세법 제14조에 따라 이자·배당 등 금융소득의 합계액이 연간 2천만 원을 넘으면, 그 초과분은 다른 종합소득과 합쳐 종합소득세로 신고해야 합니다. 2천만 원 이하라면 15.4% 원천징수로 세금 처리가 끝나는 경우가 많습니다.
- 금융소득이 2천만 원을 넘는지는 1년 단위로 따집니다.
- 넘는 해에는 국세청에 종합소득세 신고를 해야 할 수 있습니다.
- 정확한 신고 대상 여부는 국세청 안내나 세무 전문가 확인이 필요할 수 있습니다.
정리
예금·적금 이자에는 소득세 14%와 지방소득세 1.4%를 더한 15.4%가 원천징수됩니다. 세전 이자에서 15.4%를 빼면 실수령액을 바로 계산할 수 있고, 금융소득이 연 2천만 원을 넘으면 종합과세 대상이 될 수 있다는 점만 기억해두면 충분합니다.
| 세전 이자 | 세후 실수령(15.4% 차감) |
|---|---|
| 1,000,000원 | 846,000원 |
출처: 국세청 "원천세 세율" 안내, 국가법령정보센터 소득세법 제14조 (2026-10-19 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
'돈 불리기' 카테고리의 다른 글
| 예금자보호 한도 1억원 상향 적용 시기와 은행별 보호 금액 계산 방법 총정리 (0) | 2026.10.19 |
|---|
