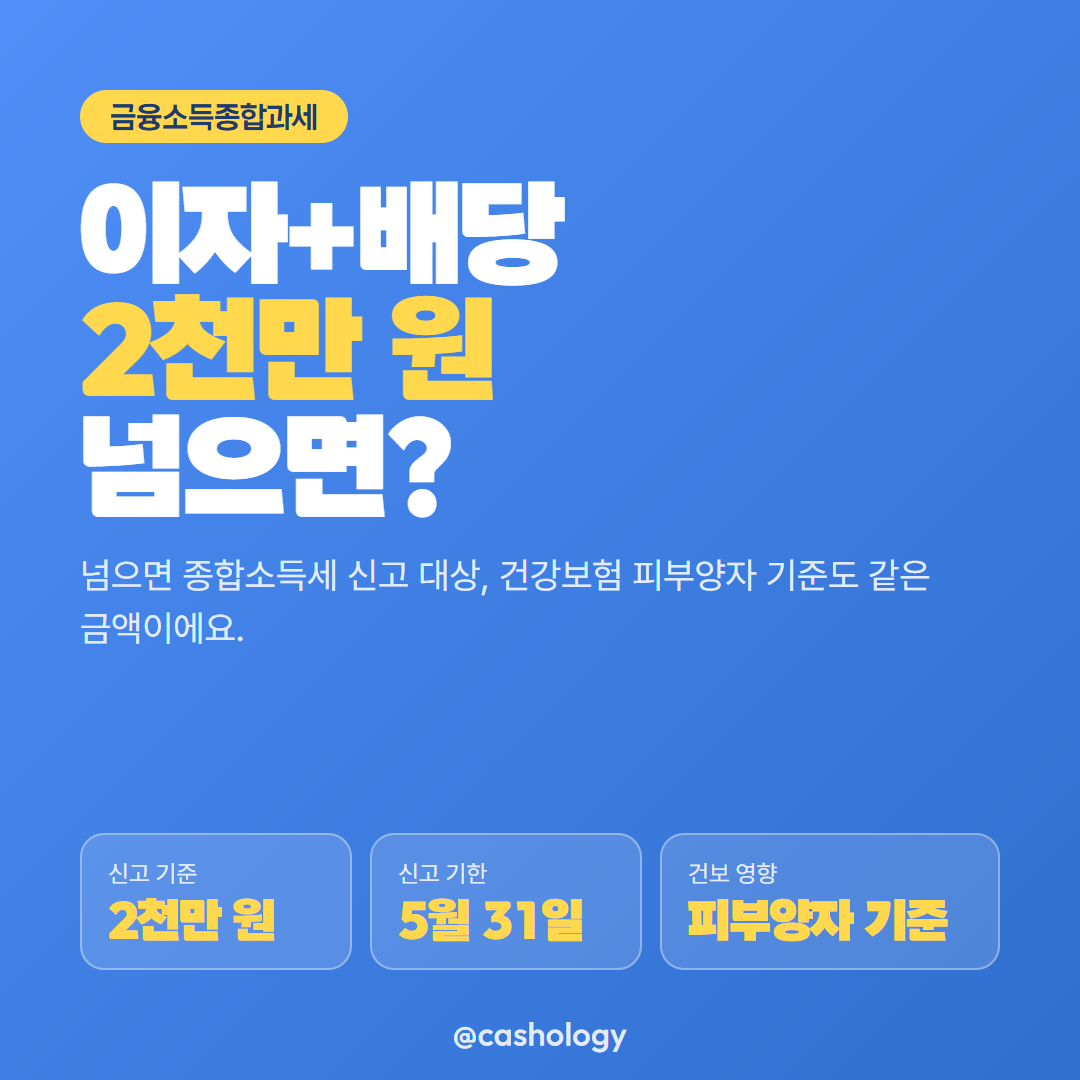
예금 이자와 주식 배당을 합친 금액이 연간 2천만 원을 넘으면 금융소득종합과세 대상이 됩니다. 2천만 원 이하라면 15.4% 원천징수로 세금이 끝나지만, 넘는 순간부터는 다른 소득과 합산해 5월 종합소득세 확정신고를 해야 합니다. 건강보험 피부양자로 등록돼 있다면 같은 2천만 원 기준이 건강보험료에도 영향을 줄 수 있습니다. 기준과 신고 방법을 정리했습니다.
금융소득종합과세 대상 기준
| 구분 | 내용 |
|---|---|
| 대상 | 연간 이자소득과 배당소득 합계가 2천만 원 초과인 거주자 |
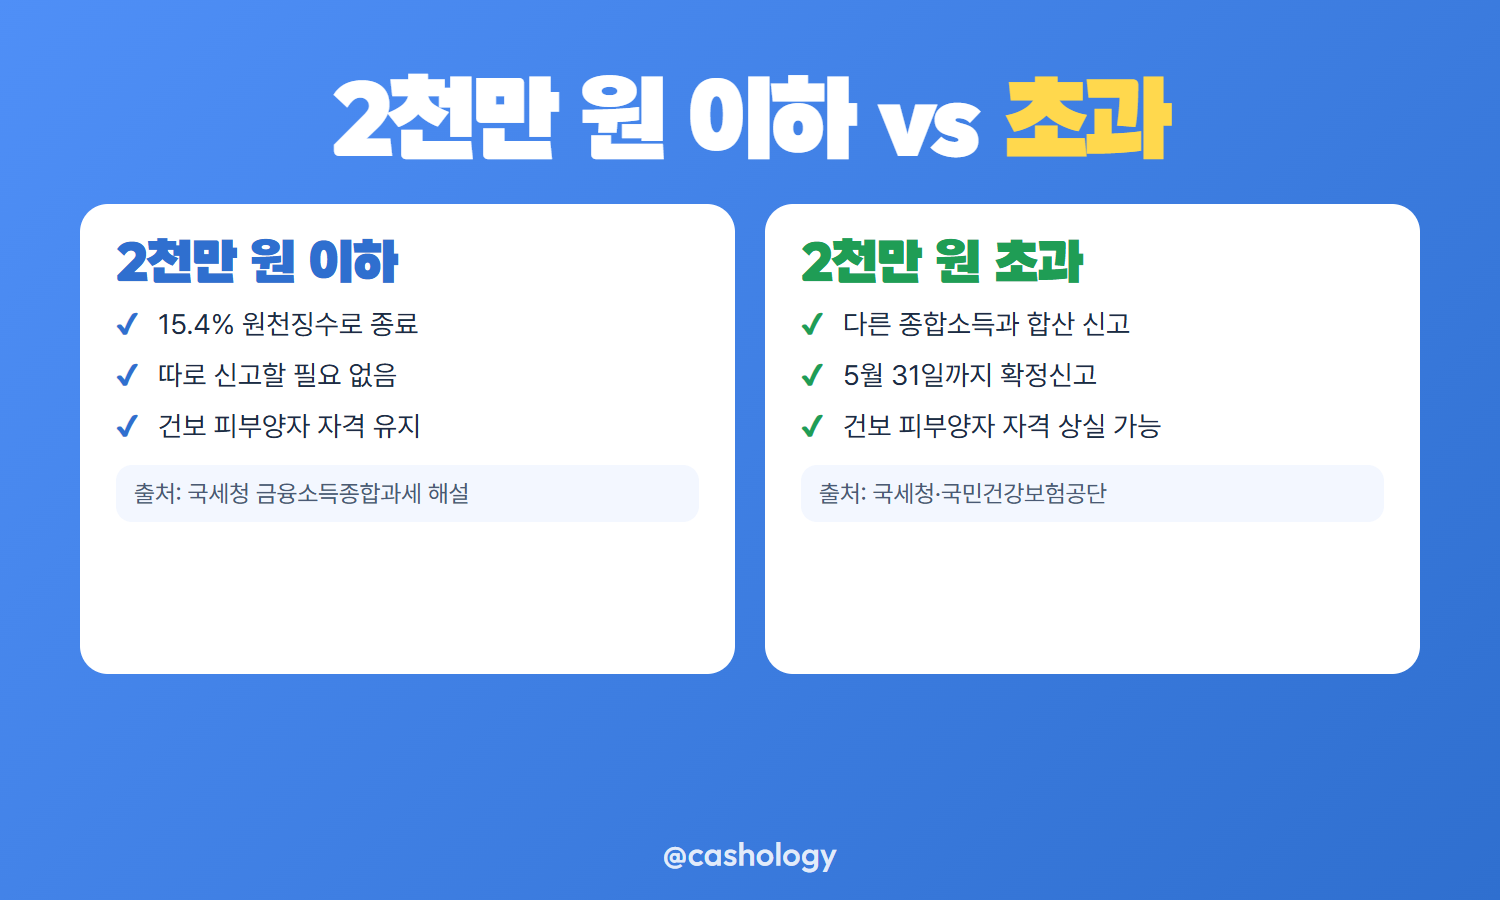
| 2천만 원 이하 | 은행 등에서 이미 뗀 15.4% 원천징수로 세금 처리 종료 |
| 2천만 원 초과 | 금융소득을 다른 종합소득과 합산해 종합소득세 신고 |
국세청이 2026년 4월 발표한 보도자료는 금융소득종합과세 대상자를 "연간 이자소득과 배당소득 합계 금액이 2천만 원을 초과하는 거주자"로 명시합니다. 부부라도 소득은 각자 계산하며, 한 사람의 금융소득만으로 2천만 원을 넘는지를 따집니다.
2천만 원을 넘으면 신고는 이렇게
- 신고 기한은 다음 해 5월 31일까지(종합소득세 확정신고)입니다.
- 성실신고확인 대상자는 6월 30일까지로 늘어납니다.
- 금융소득은 1월부터 12월까지 1년 단위로 합산해 판단합니다.
- 국내 펀드·ETF로 해외에 투자해 외국에 세금을 낸 경우, 금융소득종합과세 대상자만 종합소득세 신고 때 외국납부세액공제를 별도로 신청할 수 있습니다.
2천만 원을 넘기면 초과분만이 아니라 그 해 금융소득 전체가 종합소득 신고 대상에 포함됩니다.
ISA 계좌는 기준에서 빠질 수 있다
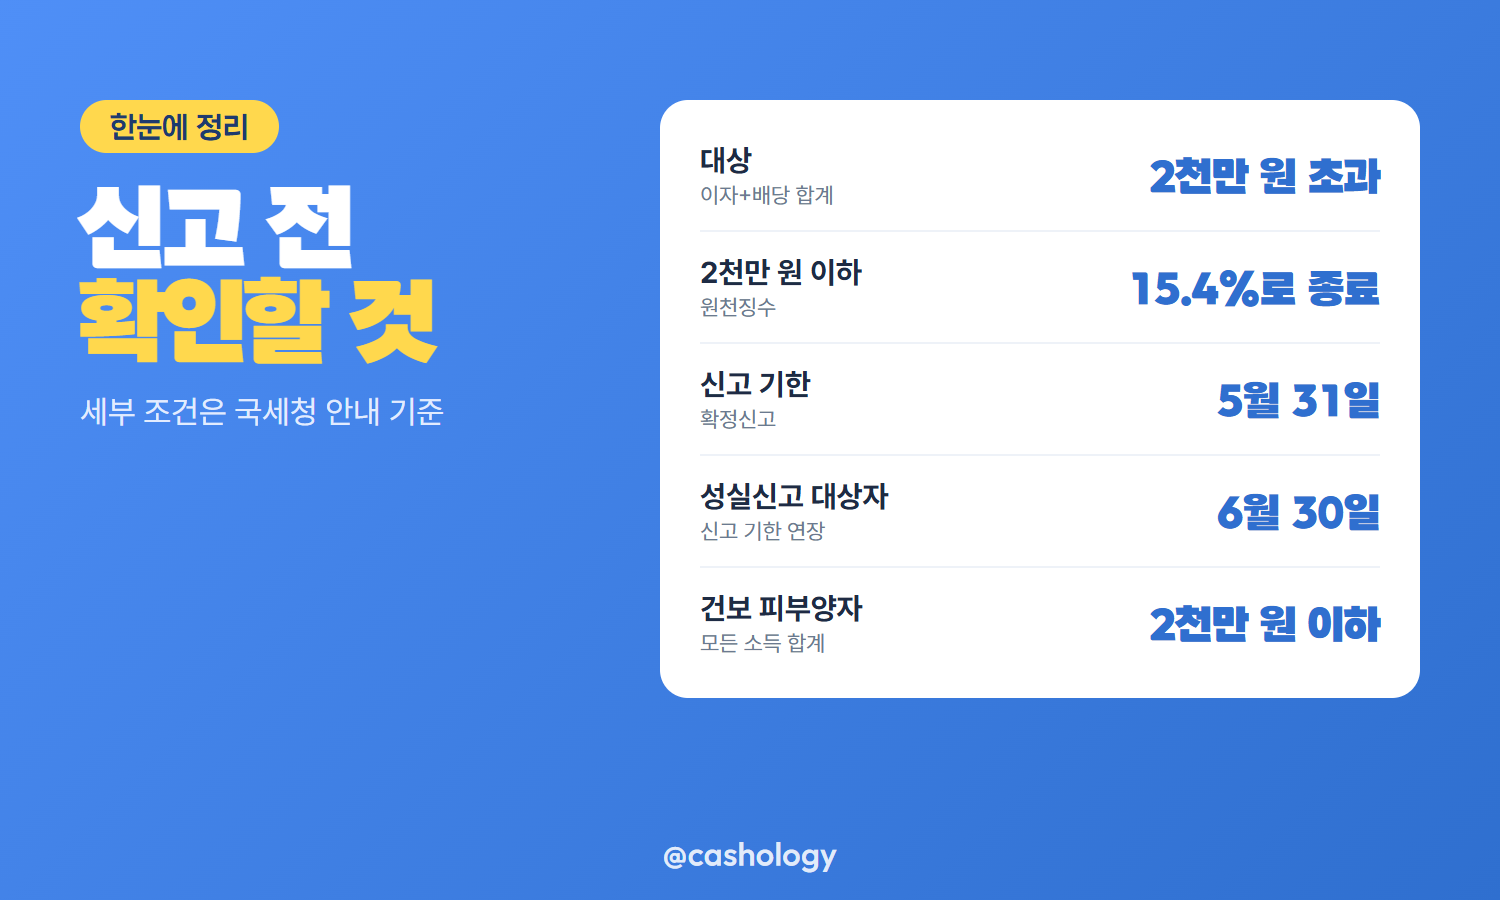
국세청 보도자료는 ISA 계좌를 만기까지 유지하면 최대 400만 원까지 비과세되고 초과분도 저율로 분리과세돼 종합소득세 신고 의무가 없다고 안내합니다. 다만 ISA 계좌를 중도 해지하면 이 비과세·분리과세 혜택이 사라져, 다른 금융소득과 합쳐 연 2천만 원을 넘기면 신고 대상이 될 수 있습니다.
건강보험료에도 2천만원 기준이 있다
국민건강보험공단의 피부양자 자격 인정기준에 따르면, 피부양자가 되려는 사람은 사업·금융·연금·근로·기타소득 등 모든 소득을 합해 연간 2천만 원 이하여야 합니다. 금융소득을 포함한 소득 합계가 이 기준을 넘으면 피부양자 자격을 잃고 지역가입자로 전환되어 건강보험료를 새로 낼 수 있습니다.
배우자나 부모의 건강보험에 피부양자로 올라 있다면, 금융소득도 이 2천만 원 계산에 포함된다는 점을 확인해야 합니다.
정리
금융소득(이자+배당)이 연간 2천만 원을 넘으면 다음 해 5월(성실신고확인 대상자는 6월)에 종합소득세를 신고해야 하고, 건강보험 피부양자라면 같은 2천만 원 기준으로 자격이 흔들릴 수 있습니다. ISA 계좌를 만기까지 유지하면 이 기준에서 벗어날 여지가 있다는 점도 함께 기억해 두면 좋습니다.
| 연간 금융소득 | 처리 방식 |
|---|---|
| 1,800만 원 | 15.4% 원천징수로 종료 |
| 2,500만 원 | 종합소득세 신고 대상(다른 소득과 합산) |
출처: 국세청 보도자료 "펀드 투자로 해외소득 얻은 금융소득종합과세 대상자는 5월 종합소득세 신고 때 펀드가 낸 세금 공제받으세요" (2026-10-20 확인), 국민건강보험공단 "피부양자 자격의 인정기준 중 소득 및 재산요건" 안내 (2026-10-20 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| 파킹통장 이자 일할 계산법과 구간별 금리 차이 공식 비교사이트 확인하는 법 (0) | 2026.10.20 |
|---|---|
| 이자소득세 15.4% 원천징수 세율 구성과 세후 실수령액 계산 방법 총정리 (0) | 2026.10.19 |
| 예금자보호 한도 1억원 상향 적용 시기와 은행별 보호 금액 계산 방법 총정리 (0) | 2026.10.19 |


