해외주식을 팔아 이익이 났다면 그 차익에 양도소득세가 붙습니다. 국외주식 세율은 20%이고, 1년치 차익에서 양도소득 기본공제 250만원을 먼저 빼고 남은 금액에만 과세합니다. 해외주식은 예정신고가 면제되므로 다음 연도 5월 1일부터 5월 31일까지 확정신고 한 번만 하면 됩니다. 연말에 팔 종목을 정리할 때 기본공제 250만원과 손익통산 범위를 먼저 따져보면 세금이 달라질 수 있습니다.
누가 내는 세금인가
국외주식 양도소득세는 양도일까지 계속 5년 이상 국내에 주소나 거소를 둔 거주자가 국외주식을 팔았을 때 과세됩니다. 국내 상장주식은 소액주주가 증권시장을 통해 팔면 과세 대상이 아니지만, 해외주식은 보유 수량이나 지분율과 관계없이 차익이 나면 대상이 됩니다.
- 거주자가 양도한 국외주식등은 금액 기준 없이 과세 대상입니다
- 국내 상장주식은 대주주이거나 장외에서 팔 때만 과세 대상입니다
- 비상장법인 주식은 대주주·소액주주 구분 없이 모두 과세 대상입니다
해외주식은 "대주주"라는 문턱이 없어 소액으로 사고팔아도 차익이 250만원을 넘으면 신고 대상이 됩니다.
세율은 20퍼센트
국외주식등의 양도소득세 세율은 그 밖의 주식등 기준으로 20%입니다. 중소기업주식등은 10%가 적용되지만, 외국법인이 발행한 주식은 중소기업에 해당하지 않습니다.
| 구분 | 세율 |
|---|---|
| 국외주식등 중 그 밖의 주식등 | 20% |
| 국외주식등 중 중소기업주식등 | 10% |
| 기타자산으로 보는 특정주식 등 | 누진세율 6~45% |
우리가 증권사 앱으로 사는 미국·일본 기업 주식은 외국법인이 발행한 주식이어서 중소기업 10% 구간이 아니라 20%가 적용됩니다. 국세인 양도소득세와 별도로 개인지방소득세도 신고·납부해야 합니다.
기본공제 250만원은 국내와 국외를 합쳐 한 번
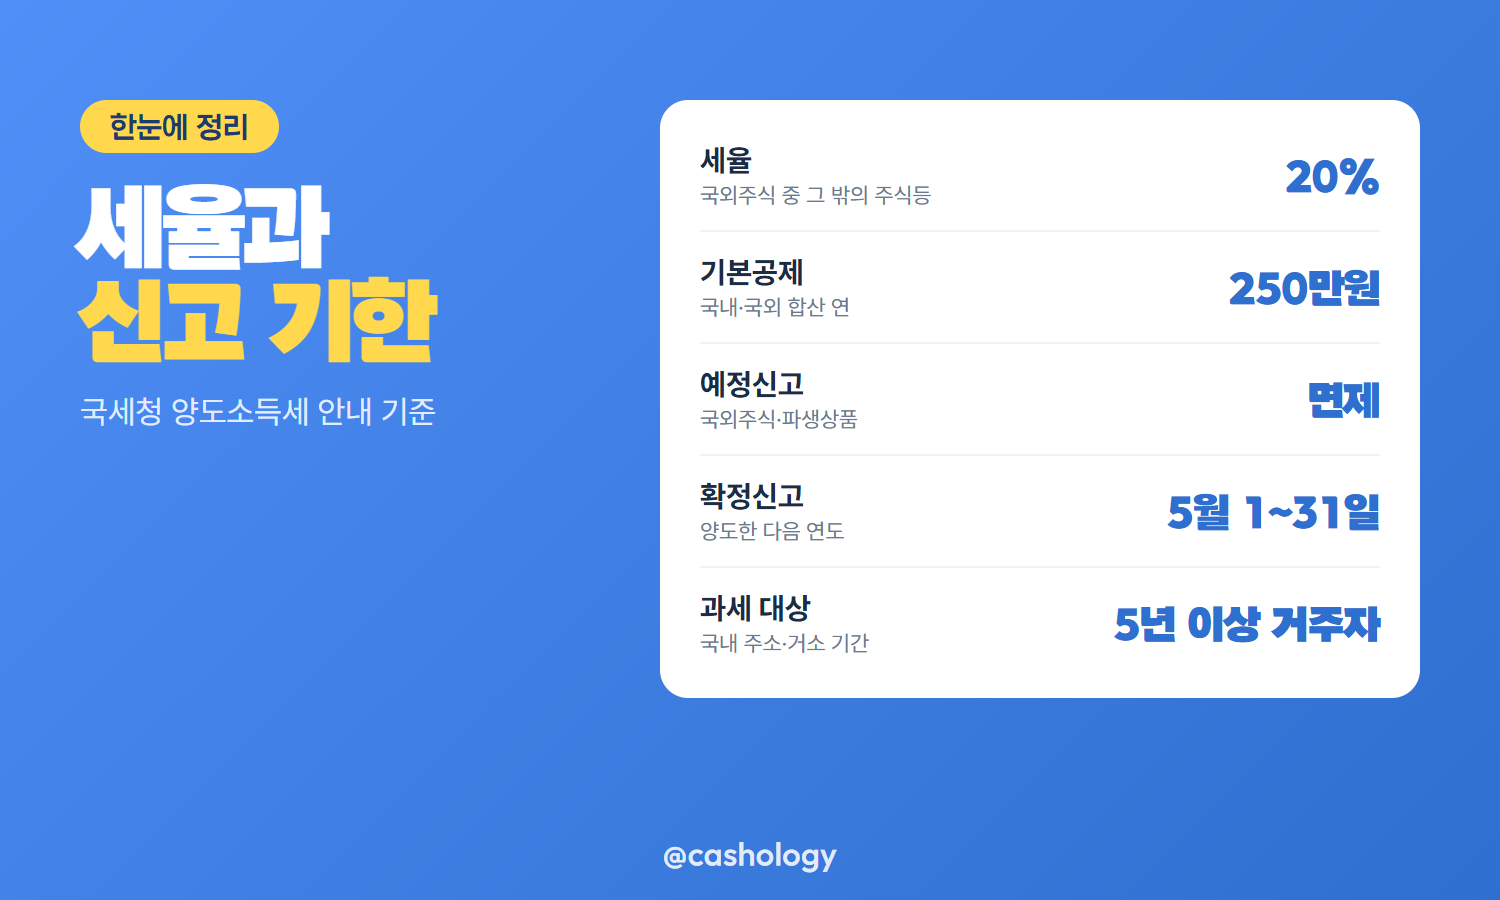
양도소득 기본공제는 2020년 1월 1일 이후 양도분부터 국내주식과 국외주식을 합산해 연 250만원입니다. 예전처럼 국내에서 250만원, 국외에서 250만원을 따로 받는 구조가 아닙니다.
| 구분 | 기본공제 |
|---|---|
| 2019년 이전 양도분 | 국내주식·국외주식 각각 연 250만원 |
| 2020년 이후 양도분 | 국내주식·국외주식 합산 연 250만원 |
기본공제는 해마다 새로 생기므로, 차익이 크다면 매도 시점을 연말과 연초로 나누어 두 해의 공제를 쓰는 방법을 생각해볼 수 있습니다. 다만 환율과 주가 변동이 공제액보다 클 수 있어 세금만 보고 결정할 문제는 아닙니다.
손실이 났으면 손익통산을 확인합니다
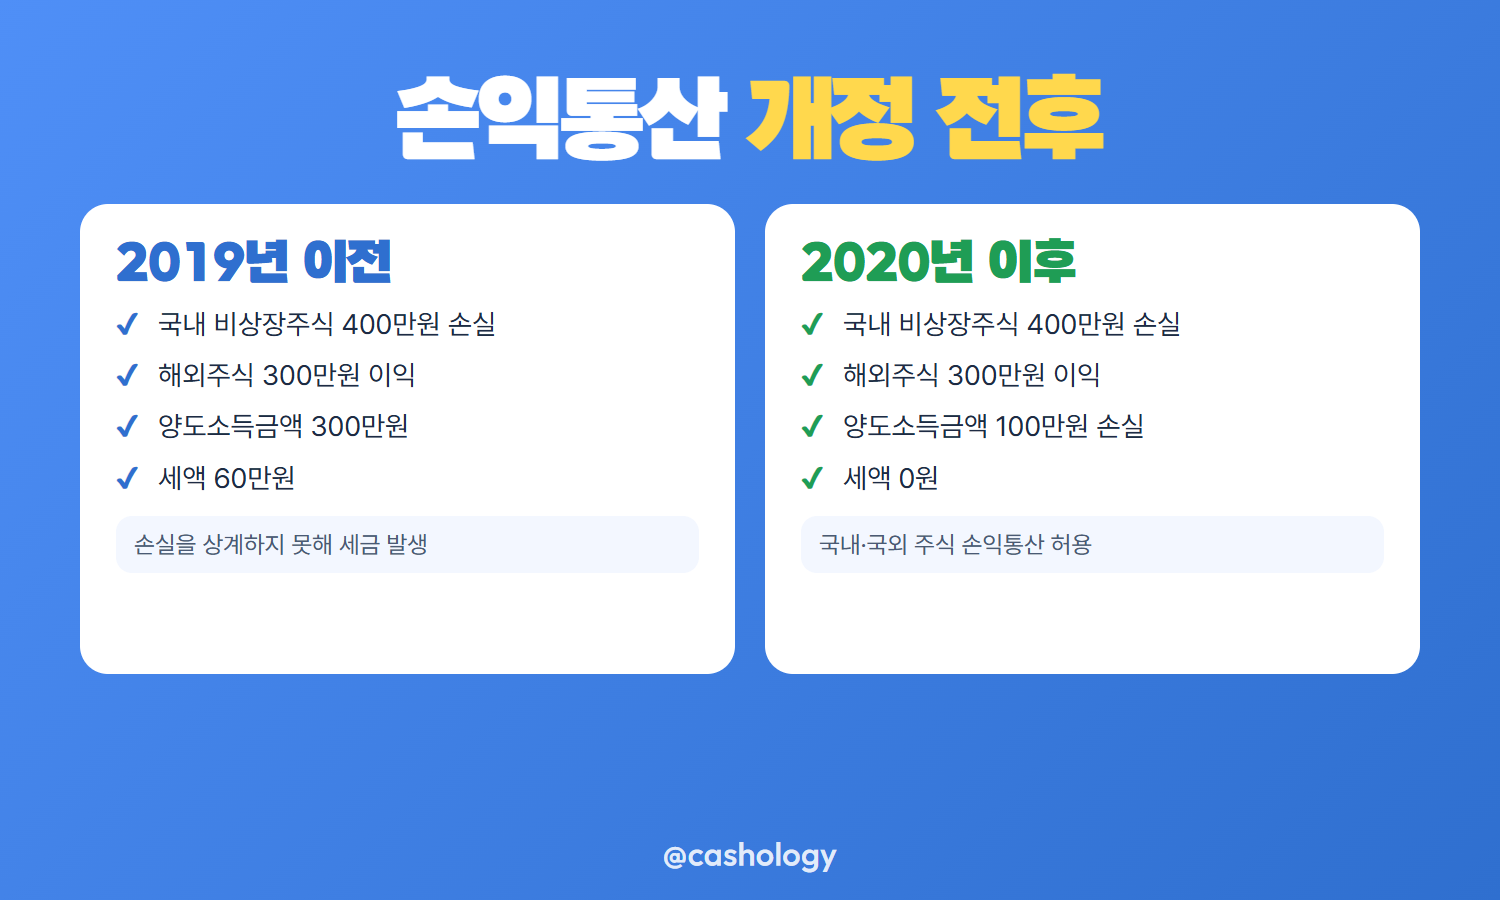
같은 해에 손실 종목과 이익 종목이 섞여 있다면 합쳐서 계산합니다. 국내주식과 국외주식 양도소득 간 손익통산은 2020년 1월 1일 이후 양도분부터 허용됩니다.
| 구분 | 개정 전 | 개정 후 |
|---|---|---|
| 국내 비상장주식 A | 400만원 손실 | 400만원 손실 |
| 해외주식 B | 300만원 이익 | 300만원 이익 |
| 양도소득금액 | 300만원 | 100만원 손실 |
| 세액 | 60만원 | 0원 |
국세청이 안내하는 사례입니다. 다만 모든 손실이 상계되지는 않습니다.
- 양도소득세 과세 대상이 아닌 국내주식의 손실은 국외주식과 통산할 수 없습니다
- 기타자산으로 보는 국외주식의 손실도 통산 대상이 아닙니다
- 손익통산을 해도 기본공제는 국내·국외 합산 250만원 한 번만 적용됩니다
신고는 다음 해 5월에 한 번
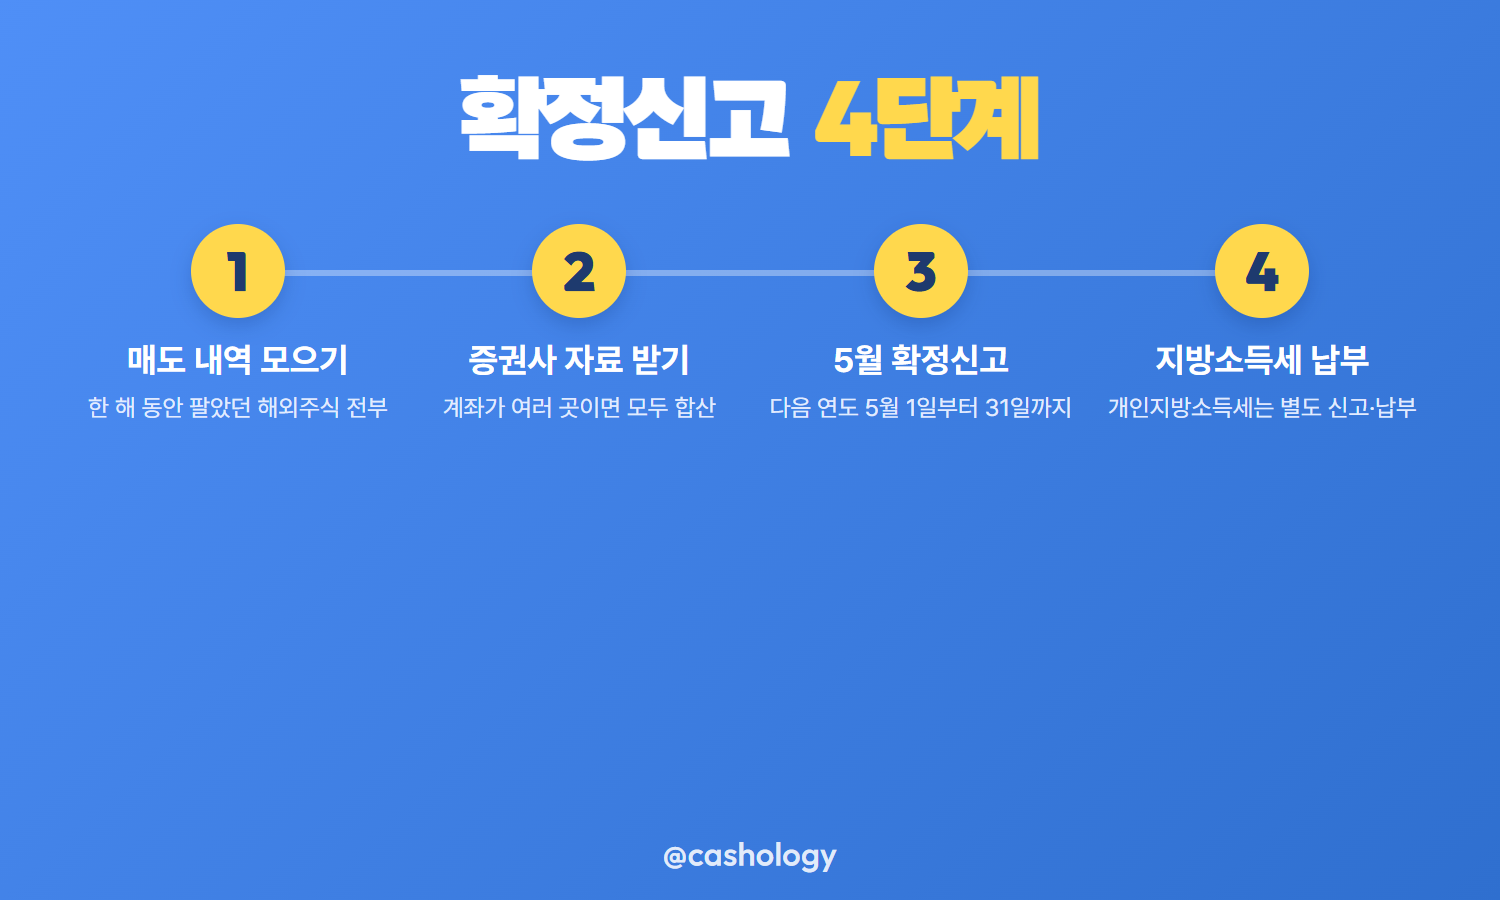
주식은 원래 양도일이 속하는 반기 말일부터 2개월 안에 예정신고를 해야 하지만, 국외주식과 파생상품은 예정신고가 면제됩니다.
- 한 해 동안의 해외주식 매도 내역을 모읍니다
- 증권사에서 양도소득 계산 자료를 받습니다
- 다음 연도 5월 1일부터 5월 31일까지 확정신고합니다
- 개인지방소득세도 함께 신고·납부합니다
증권사 대행 신고 서비스를 쓰더라도 여러 증권사에 계좌가 있으면 합산이 빠질 수 있으므로, 계좌별 자료를 모두 확인하는 편이 안전합니다.
정리 한 해 차익이 450만원이라면
| 구분 | 금액 |
|---|---|
| 연간 양도차익 | 450만원 |
| 양도소득 기본공제 | 250만원 |
| 과세표준 | 200만원 |
| 양도소득세 20% | 40만원 |
손익통산 뒤 차익이 450만원이면 기본공제 250만원을 빼고 남은 200만원에 20%를 적용해 양도소득세는 40만원입니다. 여기에 개인지방소득세가 별도로 더해집니다. 차익이 250만원 이하라면 낼 세금은 없지만, 신고 대상인지 여부는 증권사 자료로 확인해두는 것이 좋습니다.
출처: 국세청 양도소득세 세율·신고납부기한·주식등 양도소득세 (2026-11-13 확인). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
함께 보면 좋은 글
'돈 불리기' 카테고리의 다른 글
| 주택연금 월지급금 70세 3억원 주택 92만 원과 공시가격 12억원 이하 가입 연령 (0) | 2026.11.13 |
|---|---|
| 노란우산공제 소득공제 한도 600만원과 2026년 7월부터 연 1800만원 납입한도 (0) | 2026.11.12 |
| 버팀목전세자금대출 수도권 한도 1억 2천만원과 소득 5천만원 이하 대출 금리 구간 (0) | 2026.11.12 |
| 국민연금 추납 최대 119개월 신청 자격과 2026년 보험료율 9.5% 적용되는 기준월 (0) | 2026.11.11 |
| 월세 세액공제 공제율 17%와 15% 나뉘는 총급여 기준과 연 1000만원 한도 (0) | 2026.11.11 |


