반응형
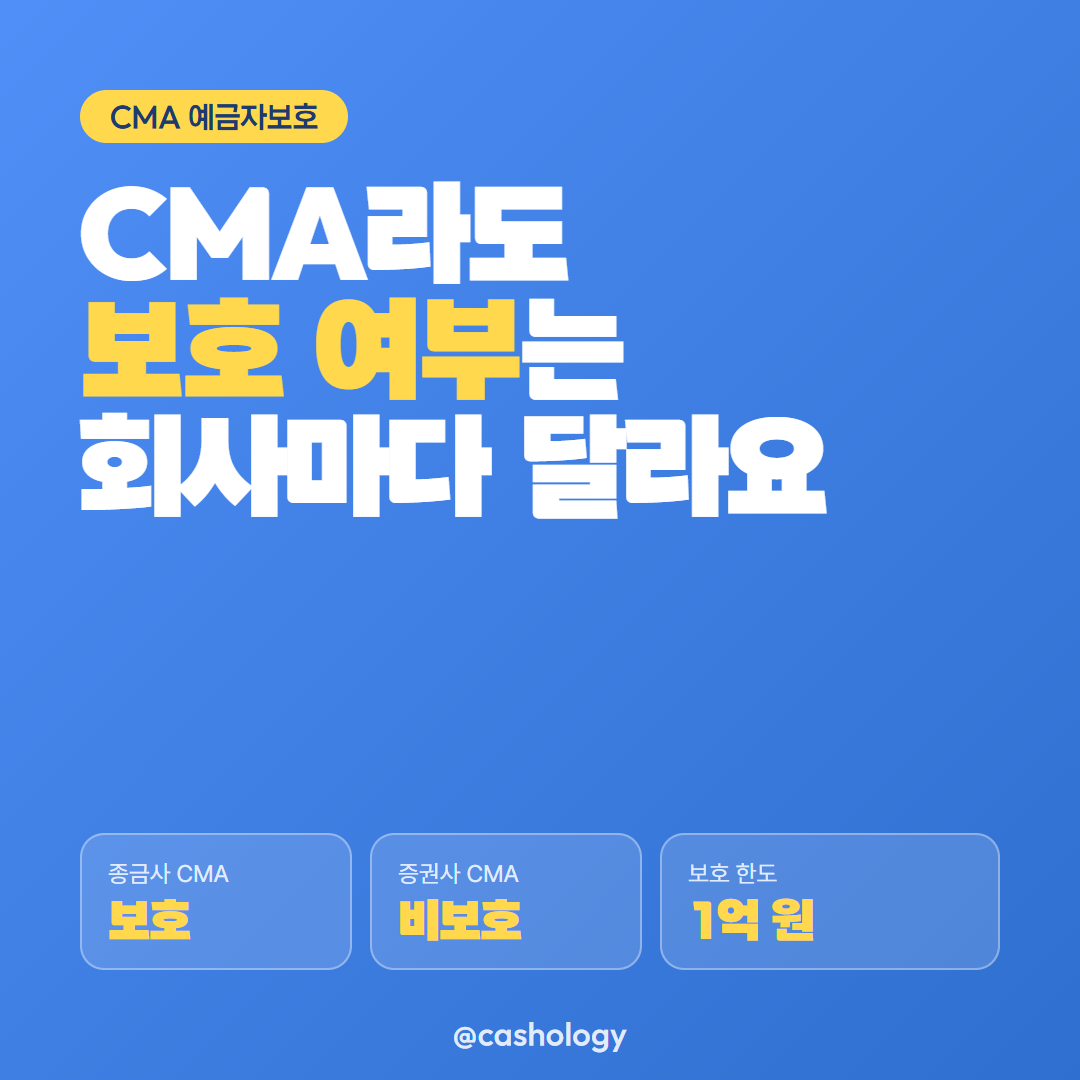
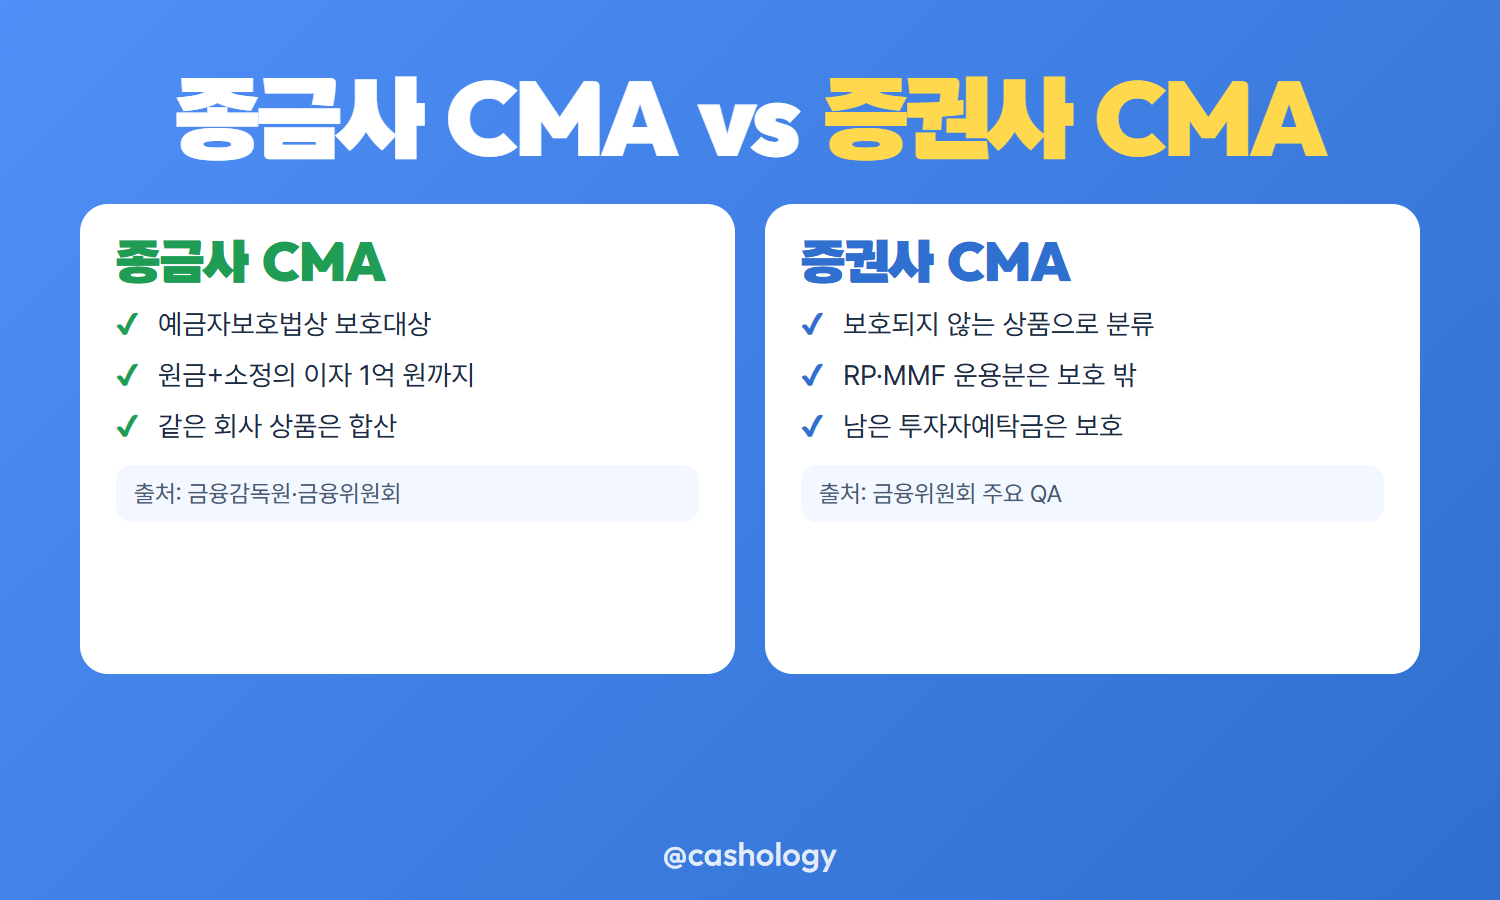
CMA라는 이름이 같아도 예금자보호 여부는 어느 회사에서 만든 계좌인지에 따라 갈립니다. 종합금융회사(종금사)의 CMA, 즉 어음관리계좌는 예금자보호법상 보호대상입니다. 반면 금융위원회는 증권사 CMA를 보호되지 않는 상품으로 분류합니다. 보호대상이라면 2025년 9월 1일부터 원금과 소정의 이자를 합쳐 금융기관별 1인당 1억원까지 보호됩니다.
CMA는 어떤 계좌인가
CMA는 수시로 넣고 뺄 수 있으면서 하루만 맡겨도 이자가 붙는 계좌입니다. 다만 같은 이름 안에 성격이 다른 상품이 섞여 있습니다.
- 종금사 CMA: 종합금융회사의 어음관리계좌
- 증권사 CMA: 맡긴 돈을 RP·MMF 등에 운용하는 계좌
- 운용 대상에 따라 받는 이자도 확정형과 실적형으로 나뉩니다.
이름보다 "누가 원금 지급을 약속하는 상품인가"를 먼저 봐야 합니다.
보호되는 것과 보호되지 않는 것
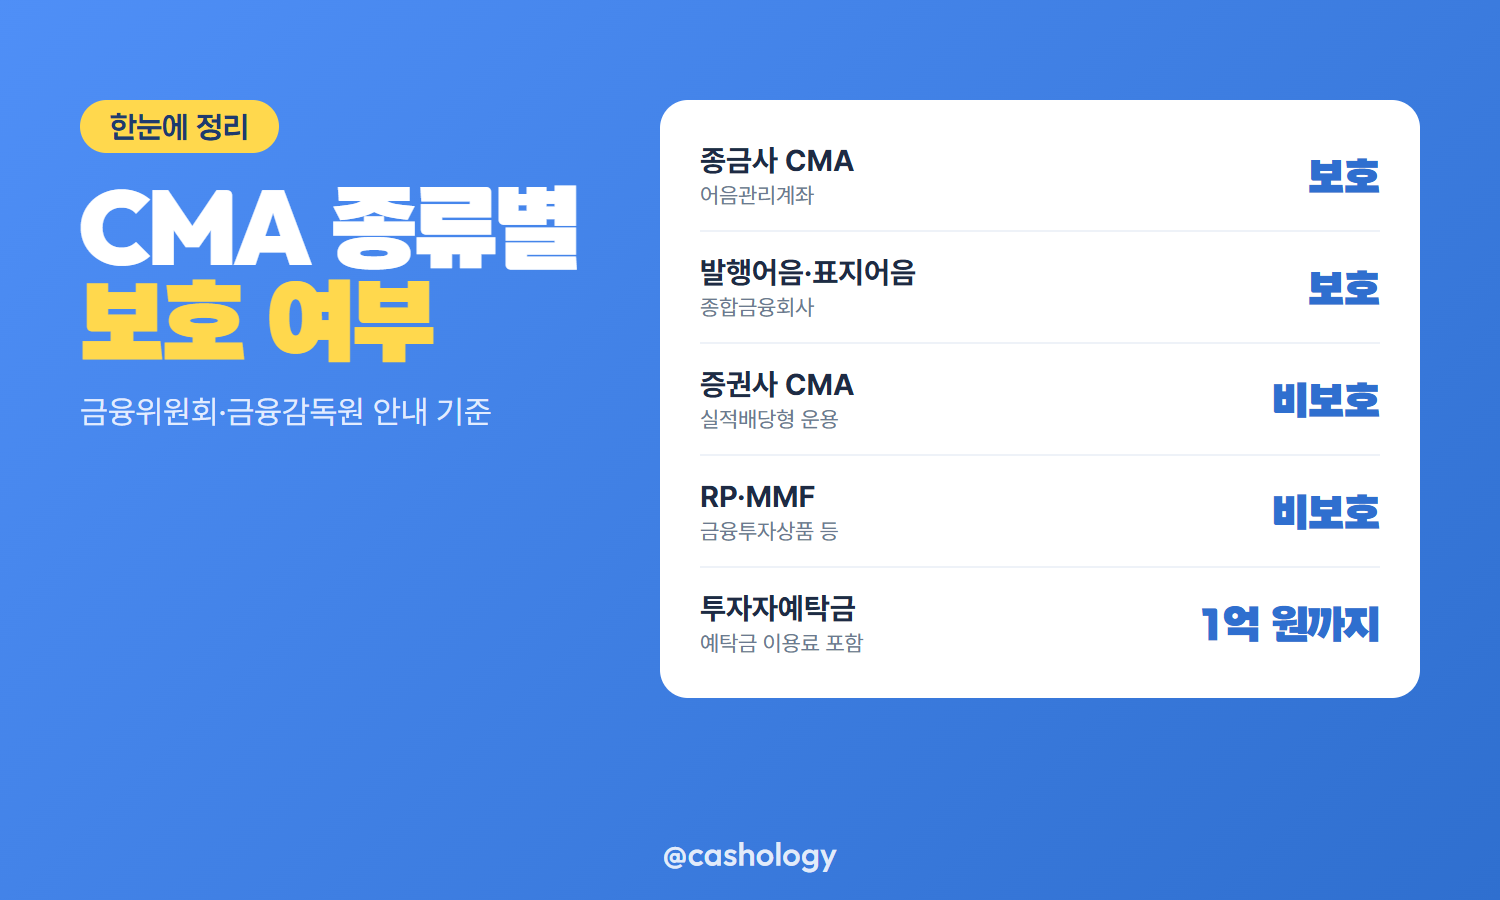
| 구분 | 예금자보호 |
|---|---|
| 종금사 CMA(어음관리계좌) | 보호대상 |
| 종금사 발행어음·표지어음 | 보호대상 |
| 증권사 CMA | 비보호 |
| RP(환매조건부채권)·MMF | 비보호 |
| 증권사 투자자예탁금 | 보호대상(예탁금 이용료 포함) |
금융위원회 기준으로 보호되는 상품은 예·적금처럼 원금 지급이 보장되는 상품입니다. 운용실적에 따라 지급액이 변하는 상품은 보호되지 않습니다.
증권 계좌에 아직 투자하지 않고 남아 있는 예탁금은 보호되지만, 그 돈으로 산 RP·MMF는 보호 밖입니다.
보호 한도 1억원 계산법
- 원금과 소정의 이자를 합쳐 금융기관별 1인당 1억원까지 보호됩니다.
- 한 금융기관에 계좌가 여러 개면 전부 합산해 1억원까지입니다.
- 다른 금융기관에 나눠 두면 기관별로 각각 1억원까지입니다.
- 2025년 9월 1일 전에 가입한 상품도 1억원 기준이 적용됩니다.
같은 종금사에 CMA와 발행어음을 함께 갖고 있다면 둘을 합쳐 1억원까지입니다.
내 CMA 보호 여부 확인 순서
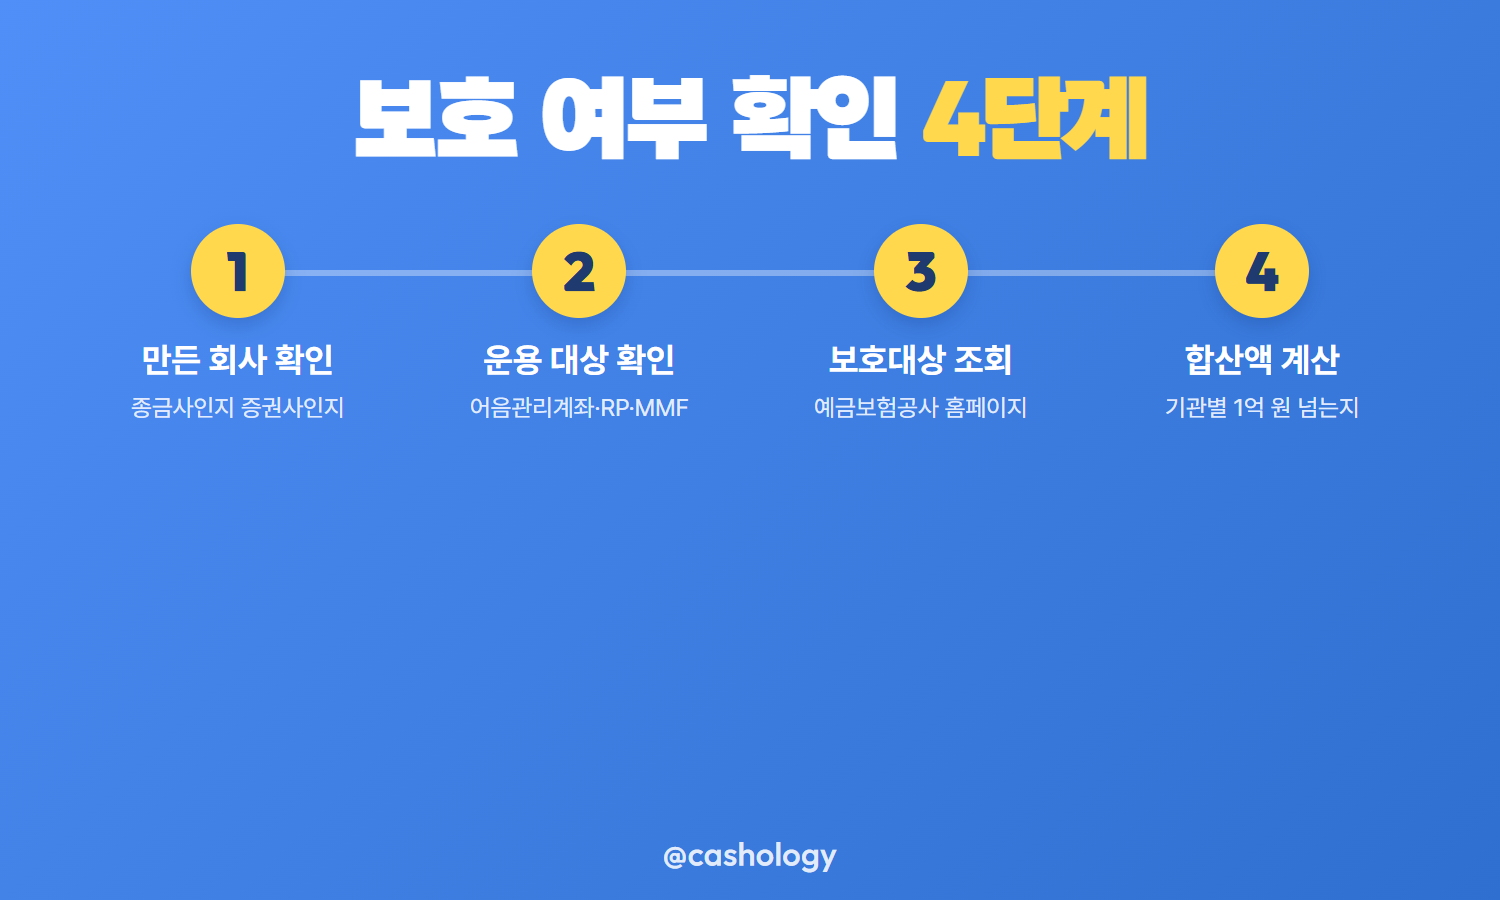
- 통장이나 앱에서 계좌를 만든 회사가 종금사인지 증권사인지 확인합니다.
- 상품 설명서에서 운용 대상(어음관리계좌·RP·MMF 등)을 봅니다.
- 예금보험공사 홈페이지의 예금자보호제도 보호대상 메뉴에서 상품을 찾아봅니다.
- 같은 회사에 둔 다른 보호상품과 합친 금액이 1억원을 넘는지 계산합니다.
주의할 점
- 상품 안내문에 "예금자보호" 문구가 있는지 가입 전에 확인합니다.
- 비보호 상품이라고 해서 바로 손실이 나는 것은 아니지만, 회사가 영업정지·파산하면 예금보험으로 돌려받는 대상이 아닙니다.
- ISA·IRP 안의 돈은 예금 등 보호상품으로 운용하는 부분만 보호됩니다.
- 금리만 보고 고르기보다 보호 여부와 운용 대상을 함께 비교하는 편이 안전합니다.
정리와 계산 예시
| 상황 | 보호받는 금액 |
|---|---|
| A종금사 CMA 7천만원 + 발행어음 5천만원 | 합계 1억 2천만원 중 1억원 |
| A종금사 CMA 7천만원 + B종금사 CMA 5천만원 | 각각 전부, 합계 1억 2천만원 |
| 증권사 RP형 CMA 3천만원 | 예금보험 보호 0원 |
금액이 1억원을 넘는다면 금융기관을 나눠 맡기는 방식으로 보호 범위를 넓힐 수 있습니다.
출처: 금융위원회 예금보호한도 상향 관련 주요 QA, 금융감독원 종합금융회사 예금의 예금자보호법상 보호 여부 (확인 2026-11-22). 이 글은 정보 제공이 목적이며 가입 권유가 아닙니다. 세부 조건은 해당 기관 안내 기준.
반응형
'돈 불리기' 카테고리의 다른 글
| 주택담보대출 이자 소득공제 한도 최대 2000만원과 기준시가 6억원 이하 상환기간별 차이 (0) | 2026.11.22 |
|---|---|
| 소액생계비대출 후속 불법사금융예방대출 한도 100만원과 금리 연 12.5% 달라진 점 (0) | 2026.11.22 |
| 주택임대소득세 분리과세 2천만원 이하 세율 14%와 등록임대 60% 미등록 50% 필요경비율 계산법 (0) | 2026.11.21 |
| 사잇돌대출 한도 3천만원 대환형 2천만원 중저신용자 저축은행 중금리대출 신청 조건 (0) | 2026.11.21 |
| 저축성보험 비과세 월 150만원 한도와 10년 유지 일시납 1억원으로 갈리는 세 종류 (0) | 2026.11.20 |


